Investire per i figli con ETF e PAC: guida pratica dalla nascita ai 18 anni
Investire per i figli con ETF e PAC: come funziona il conto titoli intestato al minore, quanto può valere in 18 anni e il confronto con Buono Minori e libretto.
sabato, 21 novembre 2026
Le buste del battesimo
Nasce un figlio e, nel giro di qualche mese, arrivano le buste: nonni, zii, padrini, colleghi. Alla fine i genitori si ritrovano con 2.000, 3.000, a volte 5.000 euro destinati “al bambino”. La soluzione più comune è aprire un libretto postale e dimenticarsene fino ai 18 anni.
Funziona, nel senso che i soldi restano lì. Ma con un interesse vicino allo zero e un’inflazione media del 2% annuo, dopo diciotto anni quel denaro compra circa il 30% in meno di oggi. Chi prova a fare di meglio scopre presto un ostacolo pratico: non si può comprare un ETF a nome del figlio con l’app del proprio broker. Serve un conto dedicato, intestato al minore, con regole diverse da quelle di un conto normale.
Questa guida spiega come investire per i figli in modo concreto: quali strumenti esistono, cosa cambia quando il conto è intestato a un minore, quanto può valere un piccolo PAC dopo diciotto anni e cosa succede quando il figlio diventa maggiorenne.
Investire per i figli con gli ETF: perché l’orizzonte cambia tutto
Quasi ogni obiettivo finanziario di un adulto ha un orizzonte incerto o relativamente breve: la casa tra cinque anni, l’auto tra tre, la pensione tra venti o trenta ma con versamenti che si interrompono se si perde il lavoro. Il risparmio per un neonato è diverso. Ha un orizzonte minimo di diciotto anni, spesso di più se il capitale servirà per l’università o per il primo acquisto di una casa, e nessuno ha bisogno di quei soldi nel frattempo.
Questo dettaglio ha una conseguenza enorme. La volatilità delle azioni spaventa perché in un anno può costare il 30% o il 40%, come nel 2008 o nel marzo 2020. Su diciotto anni, però, i dati storici dei mercati azionari globali raccontano un’altra storia: dal 1970 in poi non esiste un periodo di diciotto anni consecutivi in cui l’indice MSCI World, dividendi reinvestiti, abbia chiuso in perdita in termini nominali. Questo non garantisce il futuro, ma indica che il tempo lavora a favore di chi può aspettare.
Per questo un’allocazione prevalentemente o interamente azionaria, che per un sessantenne sarebbe imprudente, per un capitale destinato a un neonato è una scelta difendibile. Il rischio vero non è il crollo di un anno, ma dover vendere nel momento sbagliato. E un bambino di tre anni non ha nessun motivo per vendere.
Va aggiunta una cautela: l’orizzonte si accorcia con il passare del tempo. Un PAC iniziato alla nascita ha diciotto anni davanti; uno iniziato a dodici anni ne ha sei. Negli ultimi tre o quattro anni prima dell’utilizzo previsto ha senso spostare gradualmente una parte del capitale verso strumenti meno volatili, esattamente come si farebbe con qualsiasi obiettivo a scadenza.
Il conto titoli intestato al minore: come funziona davvero
Un minore non può firmare contratti, quindi non può aprire da solo un conto. Lo aprono i genitori in qualità di legali rappresentanti, ma il titolare del conto e dei titoli è il figlio, con il suo codice fiscale. I soldi versati diventano giuridicamente suoi.
Il Codice civile (art. 320) distingue tra atti di ordinaria amministrazione, che i genitori possono compiere liberamente, e atti di straordinaria amministrazione, che richiedono l’autorizzazione del giudice tutelare. Riscuotere capitali e reinvestirli rientra nella seconda categoria. In pratica:
- versare sul conto del minore è sempre possibile;
- investire dipende dall’intermediario: alcune banche consentono senza formalità un PAC su strumenti diversificati, altre richiedono l’autorizzazione già per il primo acquisto di titoli diversi dai titoli di Stato;
- vendere e prelevare quasi sempre richiede l’autorizzazione del giudice tutelare, che va motivata nell’interesse del minore (spese mediche, istruzione, e simili).
L’autorizzazione non è un procedimento complicato né costoso, ma richiede tempo. La conseguenza pratica è chiara: il conto del minore è un posto adatto a capitali che resteranno fermi a lungo, non a soldi che potrebbero servire per l’apparecchio ortodontico tra due anni.
Prima di scegliere dove aprire il conto conviene chiedere per iscritto tre cose: se è disponibile un conto titoli per minori, quali strumenti si possono acquistare senza autorizzazione e quali sono i costi fissi. Le risposte cambiano parecchio da una banca all’altra, e alcuni broker online non offrono proprio questo servizio.
Libretto, Buono Minori o PAC in ETF: il confronto
Le tre soluzioni più diffuse in Italia hanno profili molto diversi.
| Libretto di risparmio | Buono fruttifero per minori | PAC su ETF azionario globale | |
|---|---|---|---|
| Rendimento | Vicino allo zero | Fisso, noto alla sottoscrizione | Variabile, storicamente più alto |
| Rischio di perdita nominale | Nessuno | Nessuno (garanzia dello Stato) | Sì, soprattutto nel breve periodo |
| Tassazione | 26% sugli interessi | 12,5% | 26% sulle plusvalenze |
| Imposta di bollo | 34,20 euro annui sopra i 5.000 euro di giacenza media | Esente fino a 5.000 euro di buoni complessivi | 0,20% annuo sul valore |
| Protezione dall’inflazione | Nulla | Parziale | Storicamente buona nel lungo periodo |
| Flessibilità | Alta | Rimborso anticipato possibile, con rendimento ridotto | Vendita soggetta ad autorizzazione |
Il libretto è utile per piccole somme di cui si potrebbe avere bisogno a breve. Come strumento di accumulo su diciotto anni perde potere d’acquisto quasi con certezza.
Il Buono dedicato ai minori di Poste Italiane merita più attenzione di quanta ne riceva di solito. Scade al compimento dei 18 anni e il tasso cresce con la durata: nelle emissioni dell’autunno 2026 il rendimento a scadenza arriva fino al 5% annuo lordo per chi lo sottoscrive nei primi anni di vita del bambino. È tassato al 12,5% come i titoli di Stato e, entro certi limiti, è escluso dal calcolo dell’ISEE. Con questi tassi è un concorrente serio, a patto di tenerlo fino alla scadenza. I tassi cambiano a ogni emissione, quindi vanno verificati al momento della sottoscrizione.
Il PAC su un ETF azionario globale offre il rendimento atteso più alto, ma senza alcuna garanzia. È l’unica delle tre opzioni in cui il capitale finale può risultare, in uno scenario sfavorevole, più basso della somma versata.
Un esempio numerico: 100 euro al mese per 18 anni
Prendiamo un genitore che versa 100 euro al mese dalla nascita del figlio fino ai 18 anni: 216 versamenti, 21.600 euro in totale. Confrontiamo un libretto allo 0,5% con un PAC su un ETF azionario globale sotto tre ipotesi di rendimento annuo, al netto dei costi del fondo:
- 4%: scenario prudente, al di sotto della media storica di lungo periodo dei mercati azionari globali;
- 6%: scenario centrale, vicino al rendimento storico di un portafoglio azionario globale in euro;
- 8%: scenario favorevole, simile a quanto ottenuto in alcuni periodi di diciotto anni particolarmente buoni.
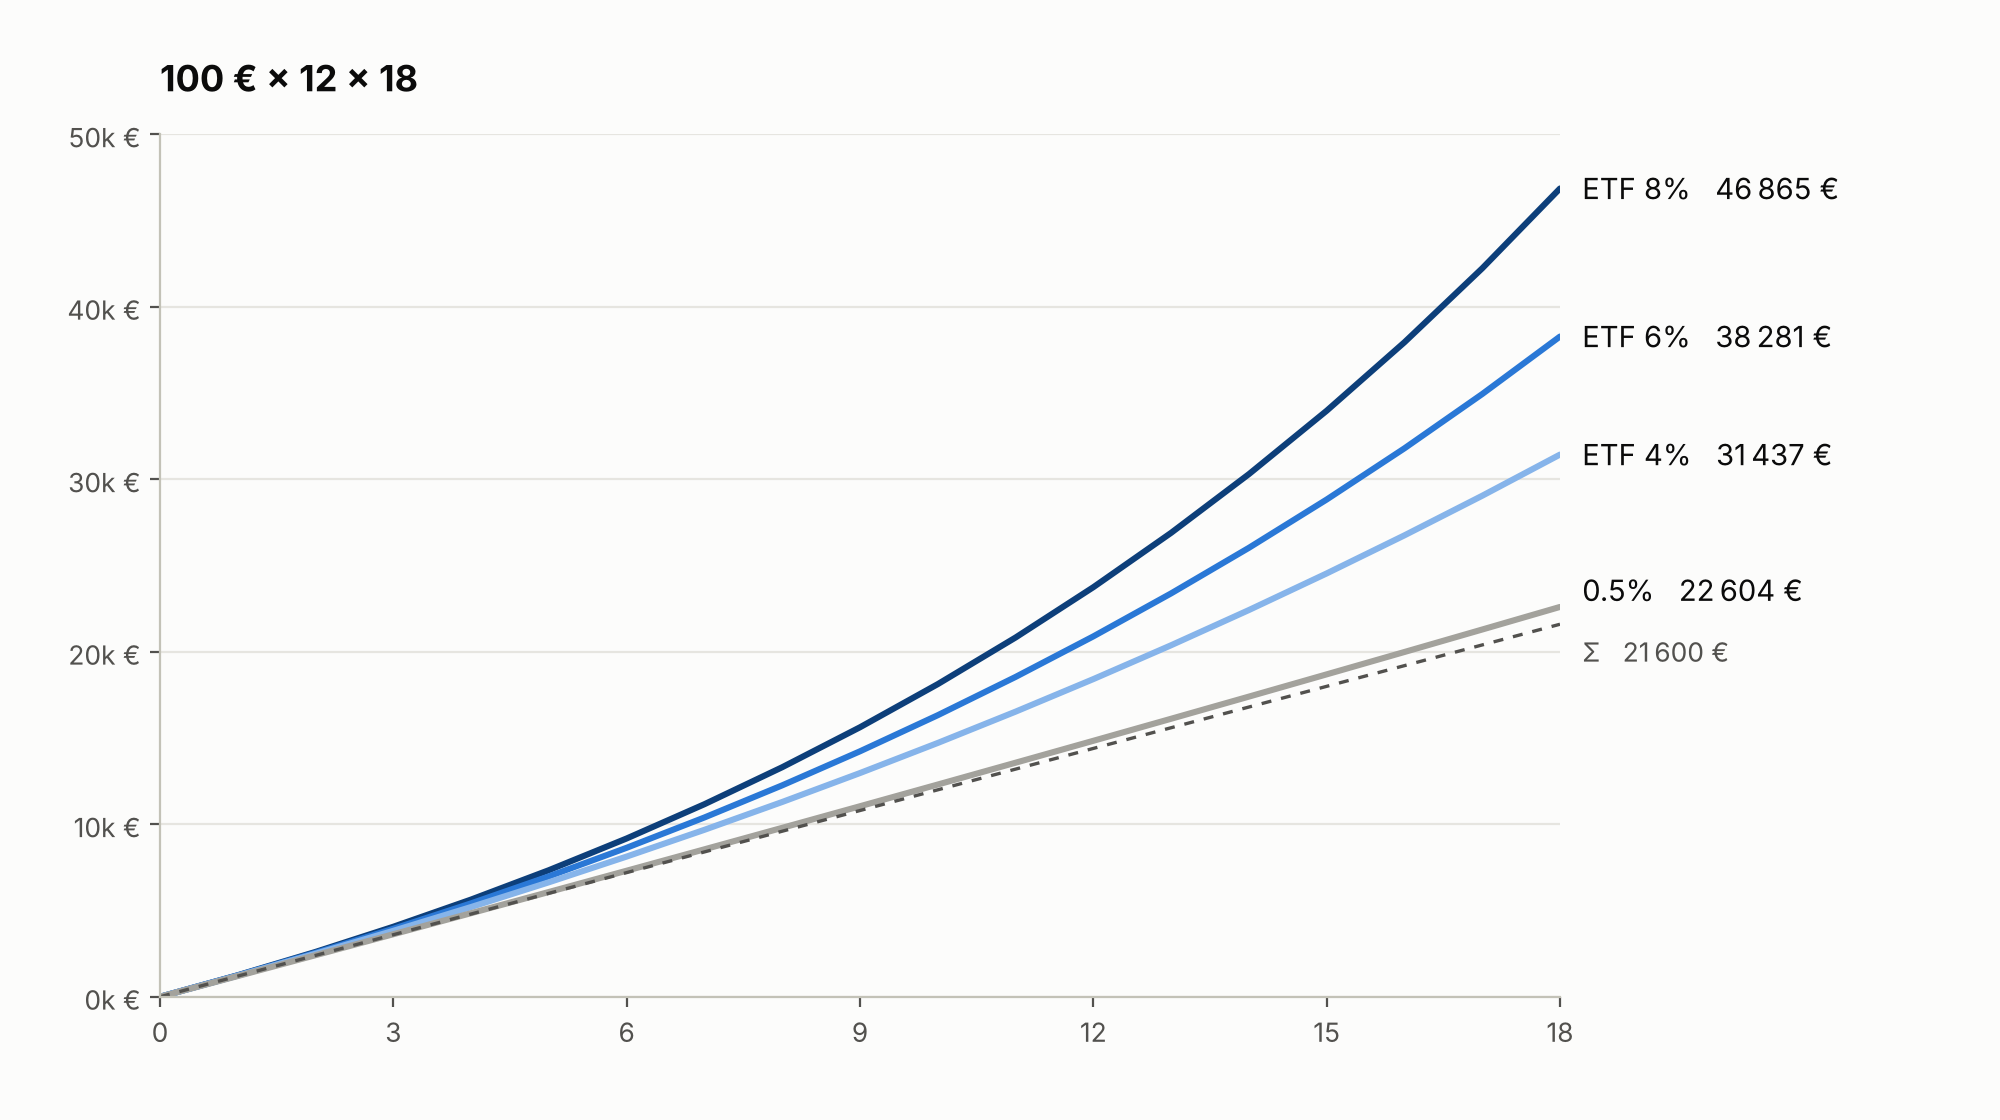
Il capitale finale si calcola con la formula del valore futuro di una rendita:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
dove $R$ è la rata mensile, $i$ il tasso mensile equivalente e $n$ il numero di mesi. Applicandola ai quattro scenari:
| Scenario | Capitale lordo a 18 anni | Capitale netto dopo il 26% sulle plusvalenze |
|---|---|---|
| Libretto 0,5% | 22.604 € | circa 22.340 € |
| ETF 4% | 31.437 € | 28.880 € |
| ETF 6% | 38.281 € | 33.944 € |
| ETF 8% | 46.865 € | 40.296 € |
Nello scenario centrale il PAC lascia al figlio circa 11.600 euro in più del libretto, a parità di versamenti. Il dato più importante, però, è un altro. Con un’inflazione media del 2%, i 22.340 euro del libretto valgono a 18 anni circa 15.600 euro di oggi: il figlio riceve meno di quanto è stato messo da parte per lui. I 33.944 euro del PAC centrale valgono circa 23.800 euro di oggi, quindi preservano e accrescono il potere d’acquisto.
Questi numeri non includono l’imposta di bollo dello 0,20% annuo sul conto titoli, che nello scenario centrale riduce il risultato di qualche centinaio di euro, né eventuali costi di custodia o di commissione, che con un PAC da 100 euro al mese possono pesare molto se l’intermediario applica una commissione fissa per ogni acquisto. Un costo di 5 euro su un versamento da 100 euro è il 5% buttato via ogni mese. Prima di scegliere il conto, è la prima voce da controllare.
E per una somma unica?
Il confronto cambia quando si investe tutto subito. Con 3.000 euro alla nascita, un Buono Minori al 5% lordo restituisce a 18 anni circa 6.690 euro netti. Un ETF azionario al 6% ne restituisce circa 7.120 netti. La differenza nello scenario centrale è modesta, e il buono la ottiene senza alcun rischio. Per un genitore avverso al rischio, una combinazione dei due strumenti è una soluzione sensata: buono per la somma iniziale, PAC in ETF per i versamenti mensili.
La fiscalità: cosa cambia se il conto è intestato al figlio
Sul piano delle aliquote, nulla. Le plusvalenze degli ETF sono tassate al 26%, i titoli di Stato e i buoni postali al 12,5%, esattamente come per un adulto. Per i dettagli sul funzionamento della tassazione degli ETF, rimandiamo alla guida sulla tassazione degli ETF in Italia .
Le differenze sono altrove, e alcune giocano a favore del conto intestato al minore.
La posizione fiscale è separata. Eventuali minusvalenze maturate sul conto del figlio restano nel suo zainetto fiscale e non si mescolano con quelle dei genitori.
I soldi sono già del figlio. Un capitale cresciuto sul conto del minore non fa parte del patrimonio dei genitori. Non dovrà essere trasferito in futuro con una donazione e non rientrerà nella successione dei genitori. Le donazioni dai genitori ai figli sono esenti da imposta fino a un milione di euro per figlio, quindi il tema è raramente fiscale, ma una titolarità chiara fin dall’inizio evita discussioni e formalità.
L’ISEE va considerato. Il patrimonio mobiliare dei figli conviventi entra nell’ISEE del nucleo familiare. Titoli di Stato e buoni postali beneficiano di un’esclusione fino a 50.000 euro complessivi, gli ETF no. Per famiglie che richiedono prestazioni legate all’ISEE, come borse di studio o rette agevolate, è un elemento da valutare.
L’alternativa: investire nel proprio portafoglio, con un’etichetta
Molti genitori scelgono una strada più semplice: investono a proprio nome e tengono traccia di una quota “destinata” al figlio. È una soluzione legittima, con vantaggi e svantaggi precisi.
| Conto intestato al minore | Quota nel portafoglio del genitore | |
|---|---|---|
| Titolarità | Del figlio | Del genitore |
| Vendita e prelievo | Serve l’autorizzazione del giudice tutelare | Liberi |
| Scelta dell’intermediario | Limitata | Qualsiasi broker |
| Costi | Spesso più alti | Quelli del proprio conto |
| Trasferimento al figlio | Automatico a 18 anni | Donazione futura |
| Rischio di “usare” quei soldi per altro | Basso | Alto |
L’ultima riga è quella che conta di più. La flessibilità è un vantaggio solo se si ha la disciplina di non usarla. Un capitale per il figlio tenuto nel portafoglio del genitore è anche un capitale a disposizione in caso di spese impreviste, cambio di auto o ristrutturazione. Chi sceglie questa strada fa bene a usare un conto o un deposito titoli separato e a monitorare quella quota come un portafoglio a sé.
Cosa succede a 18 anni
Il giorno del diciottesimo compleanno il conto passa sotto il pieno controllo del figlio. I genitori perdono qualsiasi potere di firma, e il ragazzo può vendere tutto il giorno stesso senza chiedere il permesso a nessuno.
Per questo il capitale da solo non basta: serve un piano. Ne fanno parte la scelta di come comunicarlo (molte famiglie iniziano a parlarne verso i 14 o 15 anni, mostrando l’andamento del conto), la condivisione dello scopo (università, casa, avvio di un’attività) e l’educazione minima per capire cosa si possiede. Un diciottenne che riceve 35.000 euro senza aver mai visto un estratto conto prenderà decisioni molto diverse da uno che ha seguito per anni il proprio PAC e ha visto con i suoi occhi un ribasso del 20% recuperato nel giro di qualche anno.
Questo è forse il valore più sottovalutato dell’investire per i figli: non solo il capitale, ma l’esempio. Un figlio che cresce vedendo un rendimento composto in azione impara qualcosa che a scuola difficilmente gli verrà insegnato.
Quale ETF scegliere
Per un orizzonte di diciotto anni la scelta più coerente è anche la più semplice: un ETF azionario globale ad accumulazione, che reinvesta automaticamente i dividendi senza generare flussi tassabili da gestire. Un ETF su MSCI World o, per una diversificazione ancora più ampia, su MSCI ACWI o FTSE All-World, con un TER sotto lo 0,25% annuo, copre migliaia di aziende in decine di paesi con un solo strumento.
Aggiungere altri ETF, settoriali o tematici, raramente migliora il risultato per un obiettivo di questo tipo e rende più complessa la gestione, specialmente su un conto in cui ogni vendita richiede un’autorizzazione. Per la logica di un portafoglio semplice e a bassa manutenzione, la guida sul portafoglio pigro è un buon punto di partenza.
Attenzione infine alle polizze “per i figli” proposte in banca e in agenzia: spesso sono prodotti assicurativi di investimento con costi annui ben superiori a quelli di un ETF. Su diciotto anni, la differenza può valere migliaia di euro. Il confronto è approfondito nell’articolo su polizze unit-linked ed ETF .
FAQ
Si può aprire un PAC in ETF intestato a un figlio minorenne?
Sì, tramite un conto titoli intestato al minore e aperto dai genitori come legali rappresentanti. Non tutte le banche e non tutti i broker online lo offrono, e le regole sugli acquisti senza autorizzazione del giudice tutelare cambiano da intermediario a intermediario.
Serve l’autorizzazione del giudice tutelare per investire i soldi di un minore?
Per versare no. Per vendere titoli e prelevare quasi sempre sì. Per i nuovi acquisti dipende dalla prassi della banca: alcune la richiedono già per investimenti diversi dai titoli di Stato, altre consentono un PAC su ETF senza formalità.
Conviene di più il Buono fruttifero per minori o un PAC in ETF?
Dipende dalla tolleranza al rischio. Il buono offre un rendimento fisso e garantito, oggi interessante se tenuto fino alla scadenza. Il PAC in ETF ha un rendimento atteso più alto ma incerto. Molte famiglie combinano i due: il buono per la somma iniziale, il PAC per i versamenti mensili.
Quanto può valere un PAC da 100 euro al mese per 18 anni?
Con versamenti totali di 21.600 euro, il capitale finale netto va da circa 28.900 euro con un rendimento del 4% a circa 40.300 euro con un rendimento dell'8%, prima dell’imposta di bollo. Nello scenario centrale al 6% si arriva a circa 34.000 euro netti.
I risparmi intestati ai figli contano nell’ISEE?
Sì, il patrimonio mobiliare dei figli che fanno parte del nucleo familiare entra nel calcolo dell’ISEE. Titoli di Stato e buoni postali godono di un’esclusione fino a 50.000 euro complessivi, mentre gli ETF sono conteggiati per intero.
Prossimo passo
Investire per i figli non richiede grandi cifre. Richiede di iniziare presto, scegliere uno strumento semplice e a basso costo e lasciare lavorare il tempo, che è l’unica risorsa che un neonato ha in abbondanza.
Con Wallible puoi:
- Simulare un PAC su un ETF globale con l’orizzonte di diciotto anni e vedere come cambiano rendimento e drawdown nei diversi scenari storici
- Monitorare il conto del figlio come un portafoglio separato, con le sue metriche di rischio
- Approfondire la scelta tra versamenti periodici e investimento unico con l’articolo PAC o PIC
- Provare il simulatore di portafoglio ETF gratuito per confrontare diverse combinazioni di strumenti
Guide correlate
Robo-advisor in Italia: convengono rispetto a un portafoglio ETF fai da te?
Robo-advisor o ETF fai da te? Costi reali, effetto compounding e un confronto su 40.000 euro in 20 anni. Quando il …
Finanza comportamentale: i bias cognitivi che distruggono i rendimenti del portafoglio
Loss aversion, recency bias, overconfidence: i cinque errori psicologici che costano agli investitori il 2-3% annuo. …
Polizze vita unit-linked vs ETF: quanto costano davvero e quando ha senso un'assicurazione
Polizza unit-linked o ETF? La Banca d'Italia ha misurato i costi: differenza enorme. Vantaggi reali, alternativa TCM + …