Oro in portafoglio: quanto allocare e cosa dicono davvero le metriche
Oro e ETC in portafoglio: quanto allocare secondo correlazione e Sharpe Ratio, tassazione in Italia e confronto tra oro fisico, ETC e miniere aurifere.
mercoledì, 14 ottobre 2026
L’oro ai massimi storici, e una domanda mal posta
Nel 2026 l’oro ha più volte toccato nuovi massimi storici, e i titoli finanziari ne parlano ogni settimana. Un collega racconta di aver comprato un ETC sull’oro sei mesi fa e di essere già in guadagno a doppia cifra. La tentazione naturale è chiedersi se sia il momento giusto per comprare oro.
È la domanda sbagliata. Un investitore con un orizzonte lungo non decide cosa mettere in portafoglio guardando il prezzo di oggi, ma guardando come un asset si comporta insieme agli altri che possiede già. La domanda corretta non è “l’oro salirà ancora”, che nessuno può sapere, ma “l’oro migliora il rapporto tra rischio e rendimento del mio portafoglio, e se sì, quanto ne serve”. A questa seconda domanda la correlazione storica e qualche metrica rispondono molto meglio di qualunque titolo di giornale.
Perché in Europa non esiste un ETF sull’oro
Chi cerca “ETF oro” su un broker italiano trova in realtà strumenti chiamati ETC, non ETF, e la differenza non è solo terminologica.
Le normative UCITS, lo stesso quadro regolamentare sotto cui operano gli ETF europei, impongono requisiti di diversificazione che una singola materia prima fisica non può soddisfare: un fondo UCITS non può investire la quasi totalità del proprio patrimonio in un unico bene fisico privo di flussi di cassa. Per questo l’esposizione all’oro fisico in Europa viene veicolata tramite un ETC (Exchange Traded Commodity), uno strumento di debito garantito da riserve auree fisiche depositate presso un custode, non un fondo che possiede quote di un paniere diversificato.
Dal punto di vista pratico la differenza si sente poco: un ETC come quelli emessi da iShares, Invesco o Xtrackers si scambia in borsa come un ETF, ha un prezzo in tempo reale, un codice ISIN e un costo annuo (TER) tipicamente compreso tra 0,12% e 0,40% a seconda dell’emittente. Dal punto di vista giuridico, però, un ETC è tecnicamente un’obbligazione garantita (secured debt instrument) e non un fondo comune, con implicazioni sul rischio di controparte dell’emittente che vale la pena conoscere, anche se nella pratica gli ETC fisici più diffusi sono interamente garantiti da oro fisico allocato e verificabile tramite audit indipendenti.
La matematica che conta: non il rendimento, la correlazione
Il motivo per cui l’oro ricorre in tanti portafogli istituzionali non è che “renda tanto”. Sull’arco di decenni, l’oro ha reso storicamente meno delle azioni globali. Il motivo è un altro: la sua correlazione con le azioni è storicamente vicina allo zero su orizzonti lunghi, e tende a diventare negativa proprio nei momenti di crisi azionaria, quando la diversificazione serve di più.
La deviazione standard di un portafoglio a due asset non dipende solo dalla volatilità dei singoli componenti, ma anche da come si muovono insieme:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
dove $w_1$ e $w_2$ sono i pesi dei due asset, $\sigma_1$ e $\sigma_2$ le rispettive volatilità, e $\rho_{1,2}$ la correlazione tra i due. Quando $\rho_{1,2}$ è basso o negativo, il terzo termine riduce la volatilità complessiva del portafoglio più di quanto farebbe una semplice media ponderata delle volatilità individuali. È lo stesso principio alla base di ogni portafoglio diversificato, applicato qui a un asset che si muove su logiche diverse da azioni e obbligazioni: domanda da banche centrali, percezione di rifugio in condizioni di stress geopolitico, offerta mineraria relativamente rigida nel breve periodo.
Questo spiega perché un 5% o un 10% di oro può ridurre la volatilità complessiva di un portafoglio azioni-obbligazioni anche se l’oro stesso, preso isolatamente, è più volatile delle obbligazioni e non paga alcuna cedola o dividendo.
Quanto cambia in pratica: un esempio illustrativo
Per vedere l’effetto in numeri, prendiamo un portafoglio classico 60% azionario globale e 40% obbligazionario, e sostituiamo gradualmente una quota con oro, mantenendo la proporzione tra azioni e obbligazioni sul resto del capitale.
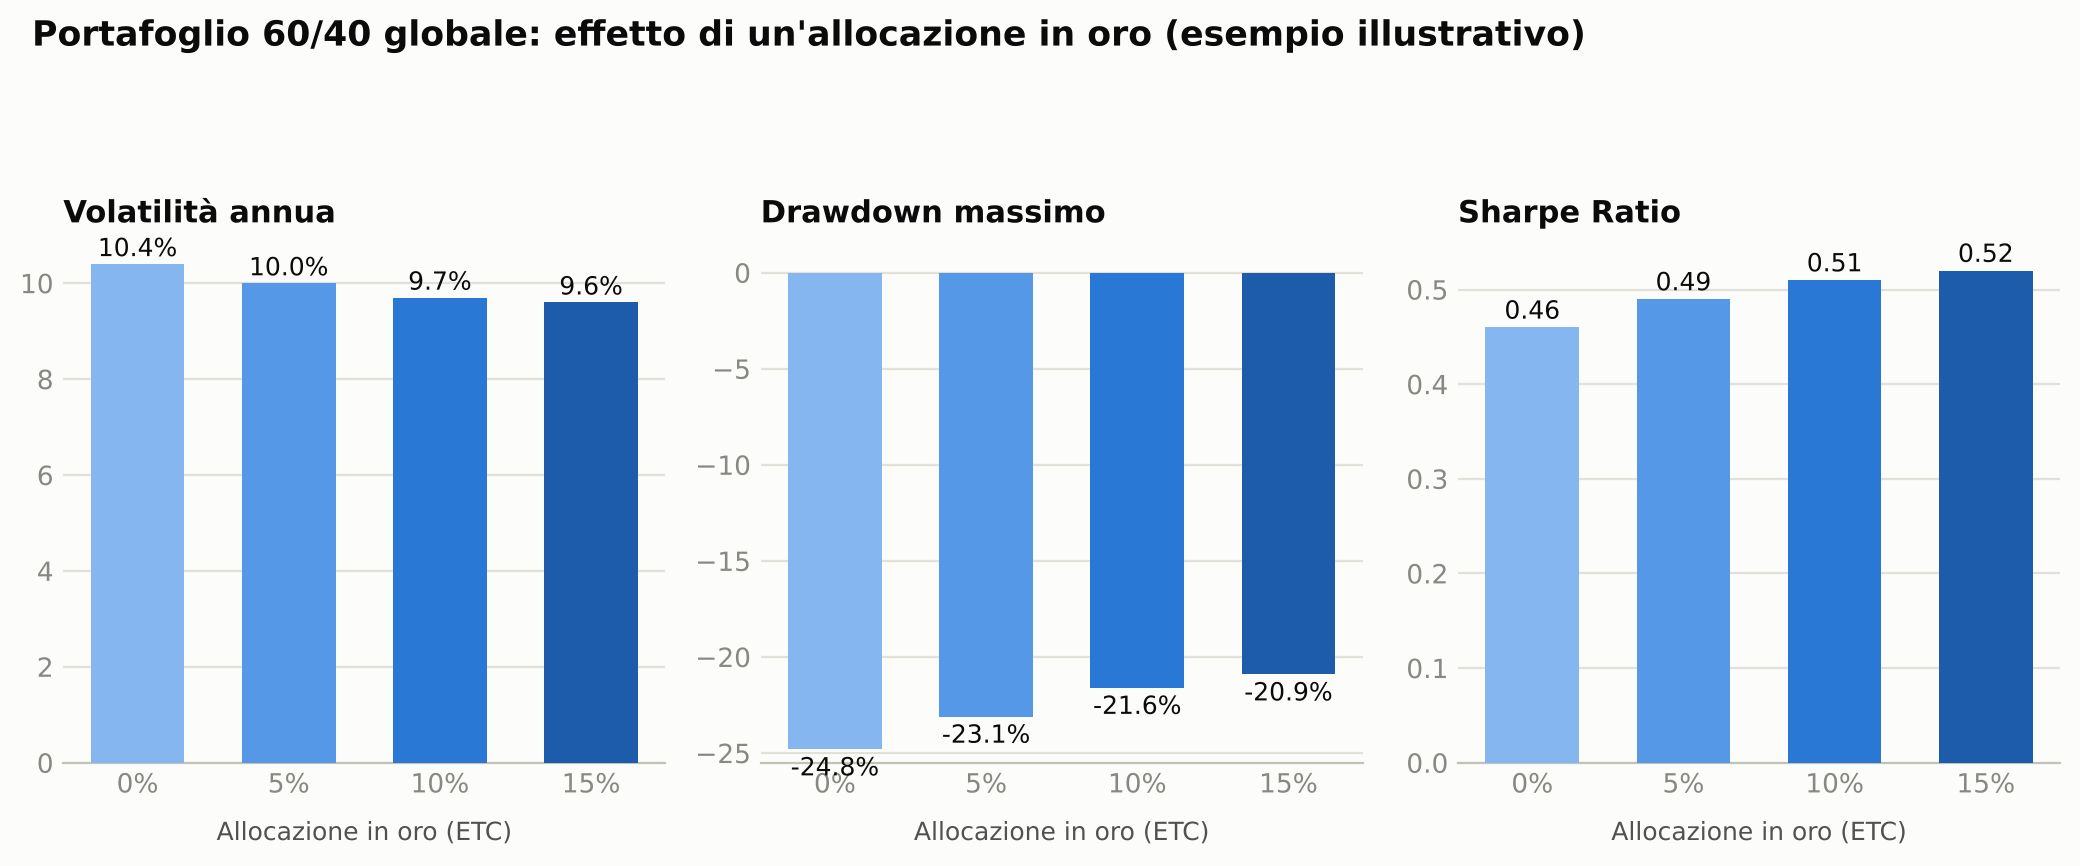
I numeri sono un esempio illustrativo costruito su ipotesi di rendimento, volatilità e correlazione di lungo periodo tra azioni globali, obbligazioni aggregate e oro, non un backtest puntuale su un singolo periodo storico. Tre cose emergono comunque con chiarezza, e sono coerenti con quanto osservato su più cicli di mercato reali:
La volatilità complessiva scende in modo monotono man mano che si aggiunge oro, anche se l’oro preso da solo è più volatile delle obbligazioni aggregate. Il drawdown massimo si riduce in modo più marcato della volatilità media, perché l’effetto diversificante dell’oro tende a essere più forte proprio nelle fasi di stress acuto dei mercati azionari, quando la correlazione tra azioni e oro spesso scende ulteriormente. Lo Sharpe Ratio migliora fino a un certo punto, poi i guadagni marginali si riducono: oltre il 10-15%, l’effetto diversificante aggiuntivo tende a essere meno che proporzionale, perché il portafoglio comincia a dipendere sempre di più dal comportamento di un singolo asset non produttivo.
Nessuna di queste cifre va presa come previsione. Rappresentano l’ordine di grandezza dell’effetto che la bassa correlazione dell’oro produce su un portafoglio diversificato, non un rendimento garantito.
Oro fisico, ETC e azioni minerarie: tre rischi diversi
Non tutti gli strumenti che danno “esposizione all’oro” si comportano allo stesso modo, ed è un errore comune trattarli come intercambiabili.
| Strumento | Cosa possiedi davvero | Rischio aggiuntivo rispetto al prezzo dell’oro | Liquidità |
|---|---|---|---|
| Oro fisico (lingotti, monete) | Il metallo stesso | Nessuno, ma costi di custodia e assicurazione, spread denaro-lettera ampio | Bassa, vendita non immediata |
| ETC su oro fisico | Un titolo di debito garantito da oro fisico allocato | Rischio di controparte dell’emittente, generalmente marginale per i grandi emittenti | Alta, negoziabile in borsa come un’azione |
| ETF su azioni minerarie aurifere | Quote di società minerarie quotate | Rischio operativo, gestionale e di leva finanziaria delle miniere, oltre al prezzo dell’oro | Alta, ma volatilità maggiore |
Un ETF su minerarie aurifere non è un sostituto di un ETC sull’oro fisico: storicamente amplifica i movimenti del prezzo dell’oro in entrambe le direzioni, perché aggiunge rischio azionario e operativo sopra la materia prima. Chi cerca diversificazione pura, con la minore correlazione possibile rispetto al resto del portafoglio azionario, trova nell’ETC su oro fisico lo strumento più coerente con quell’obiettivo. Chi invece cerca un’esposizione più speculativa e a maggiore beta rispetto al prezzo dell’oro può considerare le minerarie, sapendo che non diversificano allo stesso modo.
La tassazione dell’oro in Italia: un dettaglio che cambia il confronto
A differenza dei titoli di Stato italiani, le plusvalenze realizzate su un ETC sull’oro sono tassate in Italia al 26% come redditi diversi, la stessa aliquota applicata alle azioni e alla maggior parte degli ETF azionari. Non beneficiano dell’aliquota agevolata al 12,5% riservata ai titoli di Stato e equiparati, e non sono eleggibili per un PIR.
Questo non rende l’oro meno interessante come strumento di diversificazione, ma va considerato nel confronto con altre componenti difensive del portafoglio: un BTP a breve scadenza tassato al 12,5% e un ETC sull’oro tassato al 26% rispondono a esigenze diverse, il primo offre reddito prevedibile e certezza del capitale a scadenza, il secondo offre diversificazione dal rischio azionario senza alcuna cedola e senza alcuna garanzia di rimborso a una data specifica.
Quanto oro allocare: i modelli di riferimento
Non esiste una percentuale “corretta” in assoluto, ma alcuni portafogli storicamente noti offrono un punto di riferimento utile.
Il portafoglio All Weather di Ray Dalio alloca tipicamente circa il 7,5% in oro, all’interno di una struttura pensata per performare in modo relativamente stabile in diversi scenari macroeconomici (crescita, recessione, inflazione, deflazione). Il Permanent Portfolio ideato da Harry Browne, più estremo nella sua logica di protezione, arriva fino al 25% in oro, affiancato in parti uguali da azioni, obbligazioni a lungo termine e liquidità.
Per un investitore che costruisce un portafoglio diversificato con ETF e non segue uno di questi modelli specifici, un intervallo tra il 5% e il 10% rappresenta un punto di partenza ragionevole e ampiamente utilizzato nella pratica: abbastanza per ottenere un effetto diversificante misurabile sulla volatilità e sul drawdown, senza che il portafoglio dipenda in modo eccessivo da un singolo asset che non produce utili, non paga dividendi e il cui prezzo riflette soprattutto dinamiche di domanda e offerta, non flussi di cassa aziendali.
La scelta finale dipende dalla view macro dell’investitore, dal resto della composizione del portafoglio e da quanto peso si vuole dare alla protezione contro scenari di crisi acuta rispetto alla crescita di lungo periodo.
Come Wallible aiuta a verificare l’impatto dell’oro sul tuo portafoglio
Aggiungere un ETC sull’oro a un portafoglio esistente cambia più metriche contemporaneamente: volatilità, massimo drawdown, Sharpe Ratio, correlazione con le altre posizioni. Con Wallible puoi caricare la composizione del tuo portafoglio, simulare l’aggiunta di una quota in oro a pesi diversi e osservare direttamente come cambiano le metriche di rischio e rendimento, invece di affidarti a una stima generica come quella di questo articolo.
FAQ
Conviene comprare oro fisico o un ETC sull’oro?
Per la maggior parte degli investitori che cercano diversificazione di portafoglio, un ETC su oro fisico è più pratico: si negozia in borsa con la stessa liquidità di un ETF, non richiede costi di custodia o assicurazione separati, e il prezzo riflette in tempo reale la quotazione del metallo. L’oro fisico in lingotti o monete resta rilevante per chi cerca un possesso diretto e tangibile, indipendente dal sistema finanziario, ma comporta costi di custodia, spread più ampi e minore liquidità.
Un ETC sull’oro paga dividendi o cedole?
No. L’oro non produce flussi di cassa, quindi un ETC sull’oro non distribuisce né dividendi né cedole. L’unico rendimento possibile deriva dalla variazione del prezzo del metallo nel tempo, al netto del TER annuo dello strumento.
Quanto oro ha senso avere in un portafoglio da principiante?
Per chi sta costruendo i primi passi di un portafoglio diversificato, concentrarsi prima su un core azionario globale a basso costo (come un ETF MSCI World) è generalmente la priorità. L’oro è una componente satellite da considerare in una fase successiva, quando il core del portafoglio è già solido, tipicamente nell’ordine del 5-10% per chi decide di includerlo.
L’oro protegge davvero dall’inflazione?
Nel lungo periodo l’oro ha mantenuto storicamente il proprio potere d’acquisto, ma nel breve e medio periodo la relazione con l’inflazione è meno diretta e meno affidabile di quanto suggerisca la narrativa comune: ci sono stati anni di inflazione elevata in cui l’oro non ha performato bene, e viceversa. Il suo ruolo più solido e meglio documentato nel tempo resta quello di diversificatore rispetto al rischio azionario, non quello di copertura automatica e garantita contro l’inflazione.
Un ETC sull’oro ha rischio di cambio per un investitore europeo?
Sì, indirettamente. L’oro è quotato internazionalmente in dollari statunitensi, quindi un ETC quotato in euro su Borsa Italiana riflette comunque le oscillazioni del cambio EUR/USD oltre al prezzo dell’oro in dollari, a meno che lo strumento specifico non sia a cambio coperto (hedged), un’opzione disponibile per alcuni emittenti ma con un costo di copertura aggiuntivo.
Prossimo passo
L’oro non è una scommessa sul prezzo di domani, è uno strumento di diversificazione la cui utilità si misura sulla correlazione con il resto del portafoglio, non sulle performance dell’ultimo anno.
Con Wallible puoi:
- Analizzare il tuo portafoglio e testare come un ETC sull’oro cambia volatilità, drawdown e Sharpe Ratio alla composizione attuale
- Approfondire la logica dei portafogli diversificati con l’articolo sul portafoglio pigro
- Confrontare la componente obbligazionaria difensiva con la guida conto deposito, BTP o ETF obbligazionari
Guide correlate
Home bias: perché gli investitori italiani si espongono troppo all'Italia
Home bias in Italia: perché molti portafogli sono sovraesposti a Piazza Affari, quanto costa in diversificazione e come …
Bond ladder con BTP: come costruire una scala di scadenze per il reddito fisso
Bond ladder con BTP: come costruire una scala di scadenze per un reddito fisso stabile, con tassazione al 12,5% e zero …
Asset allocation per età: quale portafoglio costruire a 30, 40 e 50 anni
Quale allocazione azioni-obbligazioni scegliere a 30, 40 e 50 anni? Capitale umano, glide path e regole pratiche per …