Gold im Portfolio: Wie viel sinnvoll ist und was die Kennzahlen wirklich zeigen
Gold und Gold-ETCs im Portfolio: Wie viel Allokation Korrelation und Sharpe Ratio rechtfertigen, Besteuerung und Vergleich mit physischem Gold und Minenaktien.
Mittwoch, 14 Oktober 2026
Gold auf Rekordniveau, und eine falsch gestellte Frage
Im Verlauf des Jahres 2026 hat Gold mehrfach neue Allzeithochs erreicht, und die Finanzpresse berichtet wöchentlich darüber. Ein Kollege erzählt, vor sechs Monaten einen Gold-ETC gekauft zu haben und bereits einen zweistelligen Gewinn zu halten. Die naheliegende Versuchung ist die Frage, ob jetzt der richtige Zeitpunkt ist, um Gold zu kaufen.
Das ist die falsche Frage. Ein Anleger mit langem Anlagehorizont entscheidet nicht anhand des heutigen Preises, was ins Portfolio gehört, sondern danach, wie sich ein Vermögenswert im Zusammenspiel mit allem anderen bereits Gehaltenen verhält. Die richtige Frage lautet nicht „Wird Gold weiter steigen", was niemand wissen kann, sondern „Verbessert Gold das Rendite-Risiko-Verhältnis meines Portfolios, und wenn ja, wie viel davon ergibt Sinn". Die historische Korrelation und einige Kennzahlen beantworten diese zweite Frage weitaus besser als jede Schlagzeile.
Warum es in Europa keinen „Gold-ETF" gibt
Wer bei einem europäischen Broker nach einem „Gold-ETF" sucht, findet in Wirklichkeit Instrumente, die ETC heißen, nicht ETF, und der Unterschied ist mehr als nur Terminologie.
Die UCITS-Regeln, derselbe regulatorische Rahmen, unter dem europäische ETFs operieren, verlangen eine Diversifikation, die ein einzelner physischer Rohstoff nicht erfüllen kann: Ein UCITS-Fonds darf nicht nahezu sein gesamtes Vermögen in einen einzigen physischen Vermögenswert investieren, der keine Cashflows erzeugt. Deshalb läuft der Zugang zu physischem Gold in Europa über einen ETC (Exchange Traded Commodity), ein besichertes Schuldinstrument, das durch physische Goldreserven bei einer Verwahrstelle gedeckt ist, und nicht über einen Fonds, der Anteile an einem diversifizierten Korb hält.
In der Praxis fällt der Unterschied kaum auf: Ein Gold-ETC von Anbietern wie iShares, Invesco oder Xtrackers wird an der Börse genauso gehandelt wie ein ETF, mit Echtzeitkurs, ISIN und einer jährlichen Kostenquote (TER), die je nach Anbieter typischerweise zwischen 0,12% und 0,40% liegt. Rechtlich gesehen ist ein ETC jedoch technisch ein besichertes Schuldinstrument und kein Fonds, was ein Emittenten-Kontrahentenrisiko mit sich bringt, das man kennen sollte, auch wenn die größten physisch besicherten Gold-ETCs am Markt vollständig durch zugeordnetes physisches Gold gedeckt sind, das durch unabhängige Prüfungen verifiziert wird.
Die Mathematik, die zählt: nicht die Rendite, die Korrelation
Gold taucht in so vielen institutionellen Portfolios nicht auf, weil es „viel Rendite bringt". Über Jahrzehnte betrachtet hat Gold historisch weniger Rendite erzielt als globale Aktien. Der Grund liegt woanders: Seine Korrelation zu Aktien lag historisch über lange Zeiträume nahe null und tendiert gerade in Aktien-Crashs dazu, negativ zu werden, also genau dann, wenn Diversifikation am meisten zählt.
Die Standardabweichung eines Zwei-Asset-Portfolios hängt nicht nur von der Volatilität der einzelnen Komponenten ab, sondern auch davon, wie sie sich gemeinsam bewegen:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
wobei $w_1$ und $w_2$ die Gewichte der beiden Vermögenswerte sind, $\sigma_1$ und $\sigma_2$ ihre jeweiligen Volatilitäten und $\rho_{1,2}$ die Korrelation zwischen beiden. Ist $\rho_{1,2}$ niedrig oder negativ, senkt dieser dritte Term die Gesamtvolatilität des Portfolios stärker, als es ein einfacher gewichteter Durchschnitt der einzelnen Volatilitäten vermuten ließe. Es ist dasselbe Prinzip, das jedem diversifizierten Portfolio zugrunde liegt, hier angewendet auf einen Vermögenswert, der sich nach anderen Treibern bewegt als Aktien und Anleihen: Nachfrage der Zentralbanken, Wahrnehmung als sicherer Hafen in geopolitischen Spannungsphasen und ein kurzfristig relativ starres Minenangebot.
Das erklärt, warum eine Goldallokation von 5% oder 10% die Gesamtvolatilität eines Aktien-Anleihen-Portfolios senken kann, obwohl Gold für sich genommen volatiler ist als Anleihen und weder Zinsen noch Dividenden zahlt.
Wie stark sich das tatsächlich auswirkt: ein illustratives Beispiel
Um den Effekt in Zahlen zu sehen, nehmen wir ein klassisches Portfolio aus 60% globalen Aktien und 40% Anleihen und ersetzen schrittweise einen Anteil durch Gold, wobei das Verhältnis von Aktien zu Anleihen im restlichen Kapital unverändert bleibt.
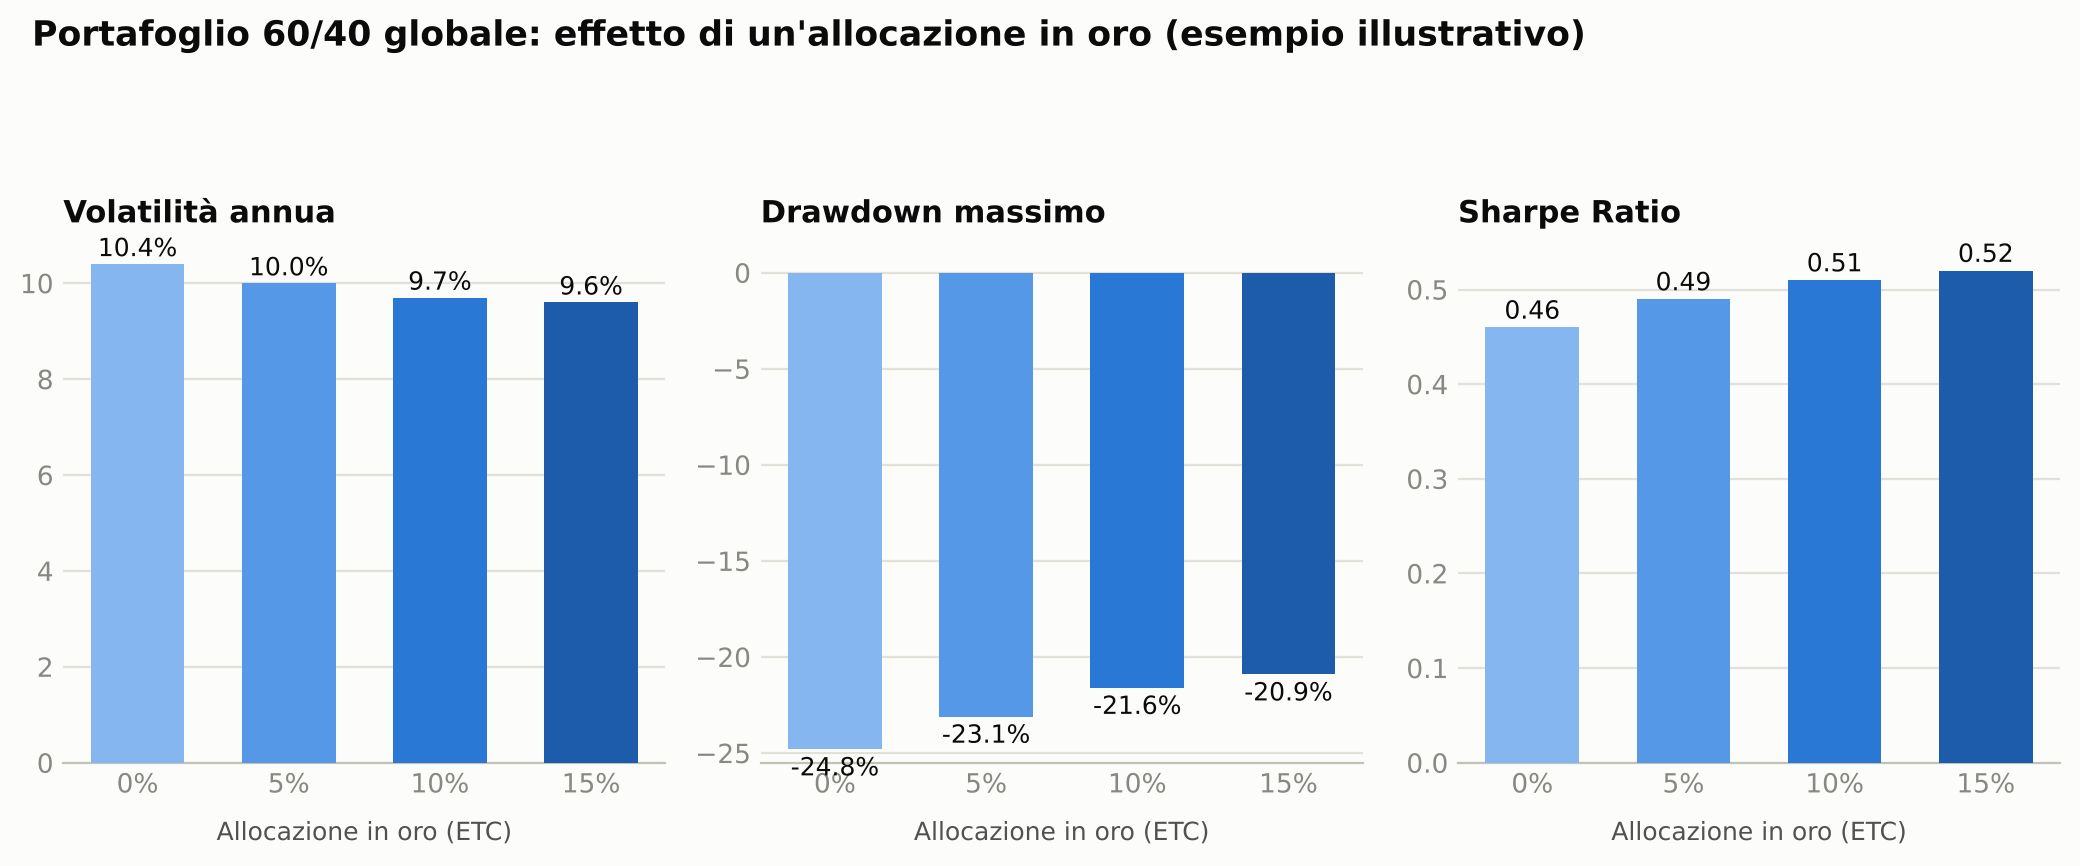
Die Zahlen sind ein illustratives Beispiel, das auf langfristigen Annahmen zu Rendite, Volatilität und Korrelation zwischen globalen Aktien, breit gestreuten Anleihen und Gold beruht, kein punktueller Backtest über einen einzelnen historischen Zeitraum. Dennoch zeigen sich drei Dinge deutlich, die mit dem übereinstimmen, was über mehrere reale Marktzyklen hinweg beobachtet wurde.
Die Gesamtvolatilität sinkt stetig, je mehr Gold hinzugefügt wird, obwohl Gold für sich genommen volatiler ist als breit gestreute Anleihen. Der maximale Drawdown verringert sich stärker als die durchschnittliche Volatilität, weil der diversifizierende Effekt von Gold gerade in Phasen akuter Aktienmarkt-Krisen am stärksten ausfällt, wenn die Korrelation zwischen Aktien und Gold oft noch weiter sinkt. Die Sharpe Ratio verbessert sich bis zu einem gewissen Punkt, danach nehmen die Grenzgewinne ab: Jenseits von etwa 10 bis 15% fällt der zusätzliche Diversifikationseffekt meist weniger als proportional aus, weil das Portfolio zunehmend von einem einzigen, nicht produktiven Vermögenswert abhängt.
Keine dieser Zahlen sollte als Prognose gelesen werden. Sie zeigen die Größenordnung des Effekts, den die niedrige Korrelation von Gold auf ein diversifiziertes Portfolio hat, keine garantierte Rendite.
Physisches Gold, ETCs und Minenaktien: drei unterschiedliche Risiken
Nicht jedes Instrument, das „Gold-Exposure" verspricht, verhält sich gleich, und sie als austauschbar zu behandeln ist ein häufiger Fehler.
| Instrument | Was man tatsächlich besitzt | Zusätzliches Risiko über den Goldpreis hinaus | Liquidität |
|---|---|---|---|
| Physisches Gold (Barren, Münzen) | Das Metall selbst | Keines, aber Lager- und Versicherungskosten, breite Geld-Brief-Spanne | Niedrig, kein sofortiger Wiederverkauf |
| Physisch besicherter Gold-ETC | Ein besichertes Schuldinstrument, gedeckt durch zugeordnetes physisches Gold | Emittenten-Kontrahentenrisiko, bei großen Emittenten meist marginal | Hoch, börsengehandelt wie eine Aktie |
| ETF auf Goldminenaktien | Anteile an börsennotierten Minengesellschaften | Operatives, Management- und Verschuldungsrisiko der Minenbetreiber, zusätzlich zum Goldpreis | Hoch, aber deutlich volatiler |
Ein ETF auf Goldminenaktien ist kein Ersatz für einen physisch besicherten Gold-ETC: Er hat Goldpreisbewegungen historisch in beide Richtungen verstärkt, weil er Aktien- und operatives Risiko auf den Rohstoff draufpackt. Wer reine Diversifikation mit möglichst geringer Korrelation zum restlichen Aktienportfolio sucht, findet im physisch besicherten Gold-ETC das dafür stimmigere Instrument. Wer ein spekulativeres Engagement mit höherem Beta zum Goldpreis sucht, kann Minenaktien in Betracht ziehen, sollte sich aber bewusst sein, dass sie nicht auf dieselbe Weise diversifizieren.
Die Besteuerung von Gold: ein Detail, das den Vergleich verändert
In Italien werden Kursgewinne aus einem Gold-ETC, anders als bei italienischen Staatsanleihen, mit 26% als redditi diversi besteuert, demselben Satz, der für Aktien und die meisten Aktien-ETFs gilt, ohne den ermäßigten Satz von 12,5% für Staatsanleihen und gleichgestellte Papiere, und ohne PIR-Berechtigung. In Deutschland unterliegen Gewinne aus physisch besicherten Gold-ETCs grundsätzlich der Abgeltungsteuer von 25% zuzüglich Solidaritätszuschlag, sofern keine besondere Haltefristregelung greift; die steuerliche Behandlung kann sich je nach konkreter ETC-Struktur unterscheiden, weshalb sich ein Blick in die Produktdokumentation lohnt.
Das macht Gold als Diversifikationsinstrument nicht weniger interessant, ist aber beim Vergleich mit anderen defensiven Portfoliobausteinen relevant: Eine kurzlaufende Staatsanleihe und ein Gold-ETC erfüllen unterschiedliche Zwecke. Erstere bietet planbare Erträge und Kapitalsicherheit zur Fälligkeit, letzterer bietet Diversifikation gegenüber Aktienrisiko, ganz ohne Zinszahlung und ohne garantierten Rückzahlungstermin.
Wie viel Gold sinnvoll ist: die Referenzmodelle
Einen „richtigen" Prozentsatz gibt es nicht absolut, aber einige historisch bekannte Portfolios liefern einen nützlichen Anhaltspunkt.
Das All-Weather-Portfolio von Ray Dalio allokiert typischerweise rund 7,5% in Gold, innerhalb einer Struktur, die darauf ausgelegt ist, in unterschiedlichen makroökonomischen Szenarien (Wachstum, Rezession, Inflation, Deflation) relativ stabil zu performen. Das von Harry Browne entwickelte Permanent Portfolio, extremer in seiner Schutzlogik, geht bis zu 25% in Gold, kombiniert zu gleichen Teilen mit Aktien, langlaufenden Anleihen und Liquidität.
Für Anleger, die ein diversifiziertes ETF-Portfolio aufbauen, ohne einem dieser spezifischen Modelle zu folgen, ist eine Spanne zwischen 5% und 10% ein vernünftiger und in der Praxis weit verbreiteter Ausgangspunkt: genug, um einen messbaren diversifizierenden Effekt auf Volatilität und Drawdown zu erzielen, ohne dass das Portfolio übermäßig von einem einzigen Vermögenswert abhängt, der keine Gewinne erwirtschaftet, keine Dividenden zahlt und dessen Preis vor allem Angebots- und Nachfragedynamiken widerspiegelt, nicht unternehmerische Cashflows.
Die endgültige Entscheidung hängt von der makroökonomischen Einschätzung des Anlegers, der übrigen Portfoliozusammensetzung und davon ab, welches Gewicht man dem Schutz gegen akute Krisenszenarien gegenüber langfristigem Wachstum beimessen möchte.
Wie Wallible hilft, die Wirkung von Gold im eigenen Portfolio zu prüfen
Ein Gold-ETC in ein bestehendes Portfolio aufzunehmen verändert mehrere Kennzahlen gleichzeitig: Volatilität, maximaler Drawdown, Sharpe Ratio, Korrelation zu den übrigen Positionen. Mit Wallible lässt sich die eigene Portfoliozusammensetzung laden, eine Goldposition mit unterschiedlicher Gewichtung simulieren und direkt beobachten, wie sich Risiko- und Renditekennzahlen verändern, statt sich auf eine generische Schätzung wie die in diesem Artikel zu verlassen.
Häufige Fragen
Lohnt sich physisches Gold oder ein Gold-ETC eher?
Für die meisten Anleger, die Portfoliodiversifikation suchen, ist ein physisch besicherter Gold-ETC praktischer: Er wird börslich gehandelt, mit derselben Liquidität wie ein ETF, erfordert keine separaten Lager- oder Versicherungskosten, und sein Preis bildet die Metallnotierung in Echtzeit ab. Physisches Gold in Barren oder Münzen bleibt relevant für alle, die direkten, greifbaren Besitz unabhängig vom Finanzsystem suchen, bringt aber Lagerkosten, breitere Spannen und geringere Liquidität mit sich.
Zahlt ein Gold-ETC Dividenden oder Zinsen?
Nein. Gold erzeugt keinerlei Cashflow, daher schüttet ein Gold-ETC weder Dividenden noch Zinsen aus. Die einzig mögliche Rendite ergibt sich aus der Preisentwicklung des Metalls im Zeitverlauf, abzüglich der jährlichen TER des Instruments.
Wie viel Gold ergibt in einem Einsteiger-Portfolio Sinn?
Wer gerade erst ein diversifiziertes Portfolio aufbaut, sollte sich zunächst auf einen kostengünstigen globalen Aktienkern konzentrieren, etwa einen MSCI-World-ETF, das bleibt in der Regel die Priorität. Gold ist eine Satellitenposition, die in einer späteren Phase sinnvoll wird, wenn der Portfoliokern bereits solide steht, typischerweise in der Größenordnung von 5 bis 10% für diejenigen, die sich dafür entscheiden.
Schützt Gold wirklich vor Inflation?
Über sehr lange Zeiträume hat Gold seine Kaufkraft historisch erhalten, aber kurz- und mittelfristig ist der Zusammenhang mit der Inflation weniger direkt und weniger zuverlässig, als es die gängige Erzählung nahelegt: Es gab Jahre hoher Inflation, in denen Gold schlecht performte, und umgekehrt. Die am besten dokumentierte Rolle über die Zeit bleibt die eines Diversifikators gegenüber Aktienrisiko, nicht die eines automatischen, garantierten Inflationsschutzes.
Trägt ein Gold-ETC ein Währungsrisiko für einen europäischen Anleger?
Ja, indirekt. Gold wird international in US-Dollar notiert, daher spiegelt ein in Euro notierter ETC zusätzlich zum Dollar-Goldpreis auch die Schwankungen des EUR/USD-Wechselkurses wider, es sei denn, das konkrete Instrument ist währungsgesichert (hedged), eine Option, die manche Emittenten anbieten, allerdings mit zusätzlichen Absicherungskosten.
Nächster Schritt
Gold ist keine Wette auf den Preis von morgen, sondern ein Diversifikationsinstrument, dessen Nutzen sich an der Korrelation zum restlichen Portfolio bemisst, nicht an der Wertentwicklung des letzten Jahres.
Mit Wallible kannst du:
- Dein Portfolio analysieren und testen, wie ein Gold-ETC Volatilität, Drawdown und Sharpe Ratio deiner aktuellen Allokation verändert
- Die Logik diversifizierter Portfolios im Leitfaden zum faulen Portfolio vertiefen
- Den defensiven Anleihenanteil mit dem Leitfaden zu Tagesgeld, BTP und Anleihen-ETFs in Italien vergleichen
Verwandte Leitfäden
Home Bias: Warum italienische Anleger Italien übergewichten
Home Bias in Italien: Warum so viele Portfolios in Mailand überkonzentriert sind, was das an Diversifikation kostet, und …
BTP-Bond-Ladder: Eine Fälligkeitsleiter für stabile Zinserträge aufbauen
Wie man mit italienischen BTP eine Bond-Ladder für planbare Zinserträge aufbaut: 12,5 % Steuersatz, kein Kreditrisiko, …
Asset Allocation nach Alter: Welches Portfolio mit 30, 40 und 50 Jahren
Welche Aktien-Anleihen-Aufteilung passt mit 30, 40 oder 50 Jahren? Humankapital, Glide Path und praktische Regeln, um …