Kinderdepot mit ETF-Sparplan: so investieren Sie für Kinder von der Geburt bis 18
Für Kinder investieren mit Kinderdepot und ETF-Sparplan: wie das Depot auf den Namen des Kindes funktioniert und was es nach 18 Jahren wert sein kann.
Samstag, 21 November 2026
Die Umschläge zur Taufe
Ein Kind kommt zur Welt, und in den Monaten danach kommen die Umschläge: von Großeltern, Onkeln, Paten, Kollegen. Am Ende haben die Eltern 2.000, 3.000, manchmal 5.000 Euro, die “für das Kind” bestimmt sind. Die häufigste Lösung in Italien: ein Postsparbuch eröffnen und bis zum 18. Geburtstag nicht mehr daran denken.
Das funktioniert, in dem Sinne, dass das Geld da bleibt. Aber bei Zinsen nahe null und einer durchschnittlichen Inflation von 2% pro Jahr kauft man mit diesem Geld nach achtzehn Jahren rund 30% weniger als heute. Wer es besser machen will, stößt schnell auf ein praktisches Hindernis: Man kann nicht einfach mit der App des eigenen Brokers einen ETF auf den Namen des Kindes kaufen. Dafür braucht es ein eigenes Depot, das auf das minderjährige Kind läuft, mit anderen Regeln als ein normales Depot.
Dieser Leitfaden zeigt ganz konkret, wie man für Kinder investieren kann, mit Blick auf die Rechtslage in Italien: welche Instrumente es gibt, was sich ändert, wenn das Depot auf ein minderjähriges Kind läuft, was ein kleiner Sparplan nach achtzehn Jahren wert sein kann und was passiert, wenn das Kind volljährig wird.
Mit ETFs für Kinder investieren: warum der Anlagehorizont alles verändert
Fast jedes finanzielle Ziel eines Erwachsenen hat einen unsicheren oder relativ kurzen Horizont: die Wohnung in fünf Jahren, das Auto in drei, die Rente in zwanzig oder dreißig Jahren, aber mit Einzahlungen, die enden, wenn man den Job verliert. Das Sparen für ein Neugeborenes ist anders. Der Horizont beträgt mindestens achtzehn Jahre, oft mehr, wenn das Kapital fürs Studium oder die erste eigene Wohnung gedacht ist, und in der Zwischenzeit braucht niemand das Geld.
Dieses Detail hat enorme Folgen. Aktien machen Angst, weil sie in einem einzigen Jahr 30% oder 40% verlieren können, wie 2008 oder im März 2020. Über achtzehn Jahre erzählen die historischen Daten der globalen Aktienmärkte aber eine andere Geschichte: Seit 1970 gibt es keinen Zeitraum von achtzehn aufeinanderfolgenden Jahren, in dem der MSCI World mit wiederangelegten Dividenden nominal im Minus geendet hätte. Das ist keine Garantie für die Zukunft, zeigt aber, dass die Zeit für diejenigen arbeitet, die warten können.
Deshalb ist eine überwiegend oder vollständig aktienbasierte Aufteilung, die für einen Sechzigjährigen unvorsichtig wäre, für das Kapital eines Neugeborenen gut vertretbar. Das eigentliche Risiko ist nicht der Einbruch eines einzelnen Jahres, sondern im falschen Moment verkaufen zu müssen. Und ein dreijähriges Kind hat keinen Grund zu verkaufen.
Eine Einschränkung gehört dazu: Der Horizont wird mit der Zeit kürzer. Ein Sparplan, der bei der Geburt beginnt, hat achtzehn Jahre vor sich; einer, der mit zwölf beginnt, nur sechs. In den letzten drei oder vier Jahren vor der geplanten Verwendung ist es sinnvoll, einen Teil des Kapitals schrittweise in schwankungsärmere Anlagen umzuschichten, genau wie bei jedem anderen Ziel mit festem Termin.
Das Depot auf den Namen des Kindes: wie es in Italien wirklich funktioniert
Ein Minderjähriger kann keine Verträge unterschreiben und deshalb auch kein Konto allein eröffnen. Das übernehmen die Eltern als gesetzliche Vertreter, aber Inhaber des Depots und der Wertpapiere ist das Kind, mit seiner eigenen Steuernummer (codice fiscale). Das eingezahlte Geld gehört rechtlich dem Kind.
Das italienische Zivilgesetzbuch (Art. 320 Codice civile) unterscheidet zwischen Handlungen der gewöhnlichen Verwaltung, die Eltern frei vornehmen können, und Handlungen der außerordentlichen Verwaltung, für die die Genehmigung des giudice tutelare nötig ist, des Vormundschaftsrichters, vergleichbar mit dem Familiengericht in Deutschland. Kapital abzuheben und wieder anzulegen fällt in die zweite Kategorie. In der Praxis heißt das:
- einzahlen auf das Depot des Kindes ist immer möglich;
- investieren hängt vom Finanzinstitut ab: Manche Banken erlauben ohne Formalitäten einen Sparplan auf breit gestreute Instrumente, andere verlangen die Genehmigung schon beim ersten Kauf von Wertpapieren, die keine Staatsanleihen sind;
- verkaufen und abheben erfordert fast immer die Genehmigung des giudice tutelare, die im Interesse des Kindes begründet werden muss (medizinische Kosten, Ausbildung und Ähnliches).
Die Genehmigung ist weder kompliziert noch teuer, kostet aber Zeit. Die praktische Folge ist klar: Das Kinderdepot ist der richtige Ort für Kapital, das lange liegen bleibt, nicht für Geld, das man in zwei Jahren vielleicht für die Zahnspange braucht.
Bevor Sie sich für einen Anbieter entscheiden, sollten Sie drei Dinge schriftlich erfragen: ob ein Depot für Minderjährige angeboten wird, welche Instrumente ohne Genehmigung gekauft werden dürfen und welche Fixkosten anfallen. Die Antworten unterscheiden sich von Bank zu Bank deutlich, und manche Online-Broker bieten diesen Service gar nicht an.
Sparbuch, Buono Minori oder ETF-Sparplan: der Vergleich
Die drei in Italien verbreitetsten Lösungen haben sehr unterschiedliche Profile.
| Sparbuch (libretto di risparmio) | Postsparbrief für Minderjährige | ETF-Sparplan auf globale Aktien | |
|---|---|---|---|
| Rendite | Nahe null | Fest, bei Zeichnung bekannt | Variabel, historisch höher |
| Risiko eines nominalen Verlusts | Keines | Keines (Staatsgarantie) | Ja, vor allem kurzfristig |
| Besteuerung | 26% auf Zinsen | 12,5% | 26% auf Kursgewinne |
| Stempelsteuer (imposta di bollo) | 34,20 Euro pro Jahr ab 5.000 Euro durchschnittlichem Guthaben | Befreit bis 5.000 Euro Gesamtwert der Sparbriefe | 0,20% pro Jahr auf den Depotwert |
| Inflationsschutz | Keiner | Teilweise | Langfristig historisch gut |
| Flexibilität | Hoch | Vorzeitige Rückgabe möglich, mit geringerer Rendite | Verkauf genehmigungspflichtig |
Das Sparbuch eignet sich für kleine Beträge, die man bald brauchen könnte. Als Instrument zum Vermögensaufbau über achtzehn Jahre verliert es fast sicher an Kaufkraft.
Der Buono dedicato ai minori von Poste Italiane, ein Postsparbrief speziell für Minderjährige, verdient mehr Aufmerksamkeit, als er normalerweise bekommt. Er läuft bis zum 18. Geburtstag, und der Zins steigt mit der Laufzeit: Bei den Emissionen im Herbst 2026 erreicht die Rendite bis zur Fälligkeit bis zu 5% pro Jahr brutto, wenn er in den ersten Lebensjahren des Kindes gezeichnet wird. Er wird wie Staatsanleihen mit 12,5% besteuert und ist innerhalb bestimmter Grenzen von der ISEE-Berechnung ausgenommen, dem italienischen Indikator für die wirtschaftliche Lage eines Haushalts. Bei diesen Zinsen ist er ein ernstzunehmender Konkurrent, sofern man ihn bis zur Fälligkeit hält. Die Zinssätze ändern sich mit jeder Emission und sollten bei der Zeichnung geprüft werden.
Der ETF-Sparplan auf einen globalen Aktien-ETF bietet die höchste erwartete Rendite, aber ohne jede Garantie. Er ist die einzige der drei Optionen, bei der das Endkapital in einem ungünstigen Szenario unter der eingezahlten Summe liegen kann.
Ein Rechenbeispiel: 100 Euro im Monat über 18 Jahre
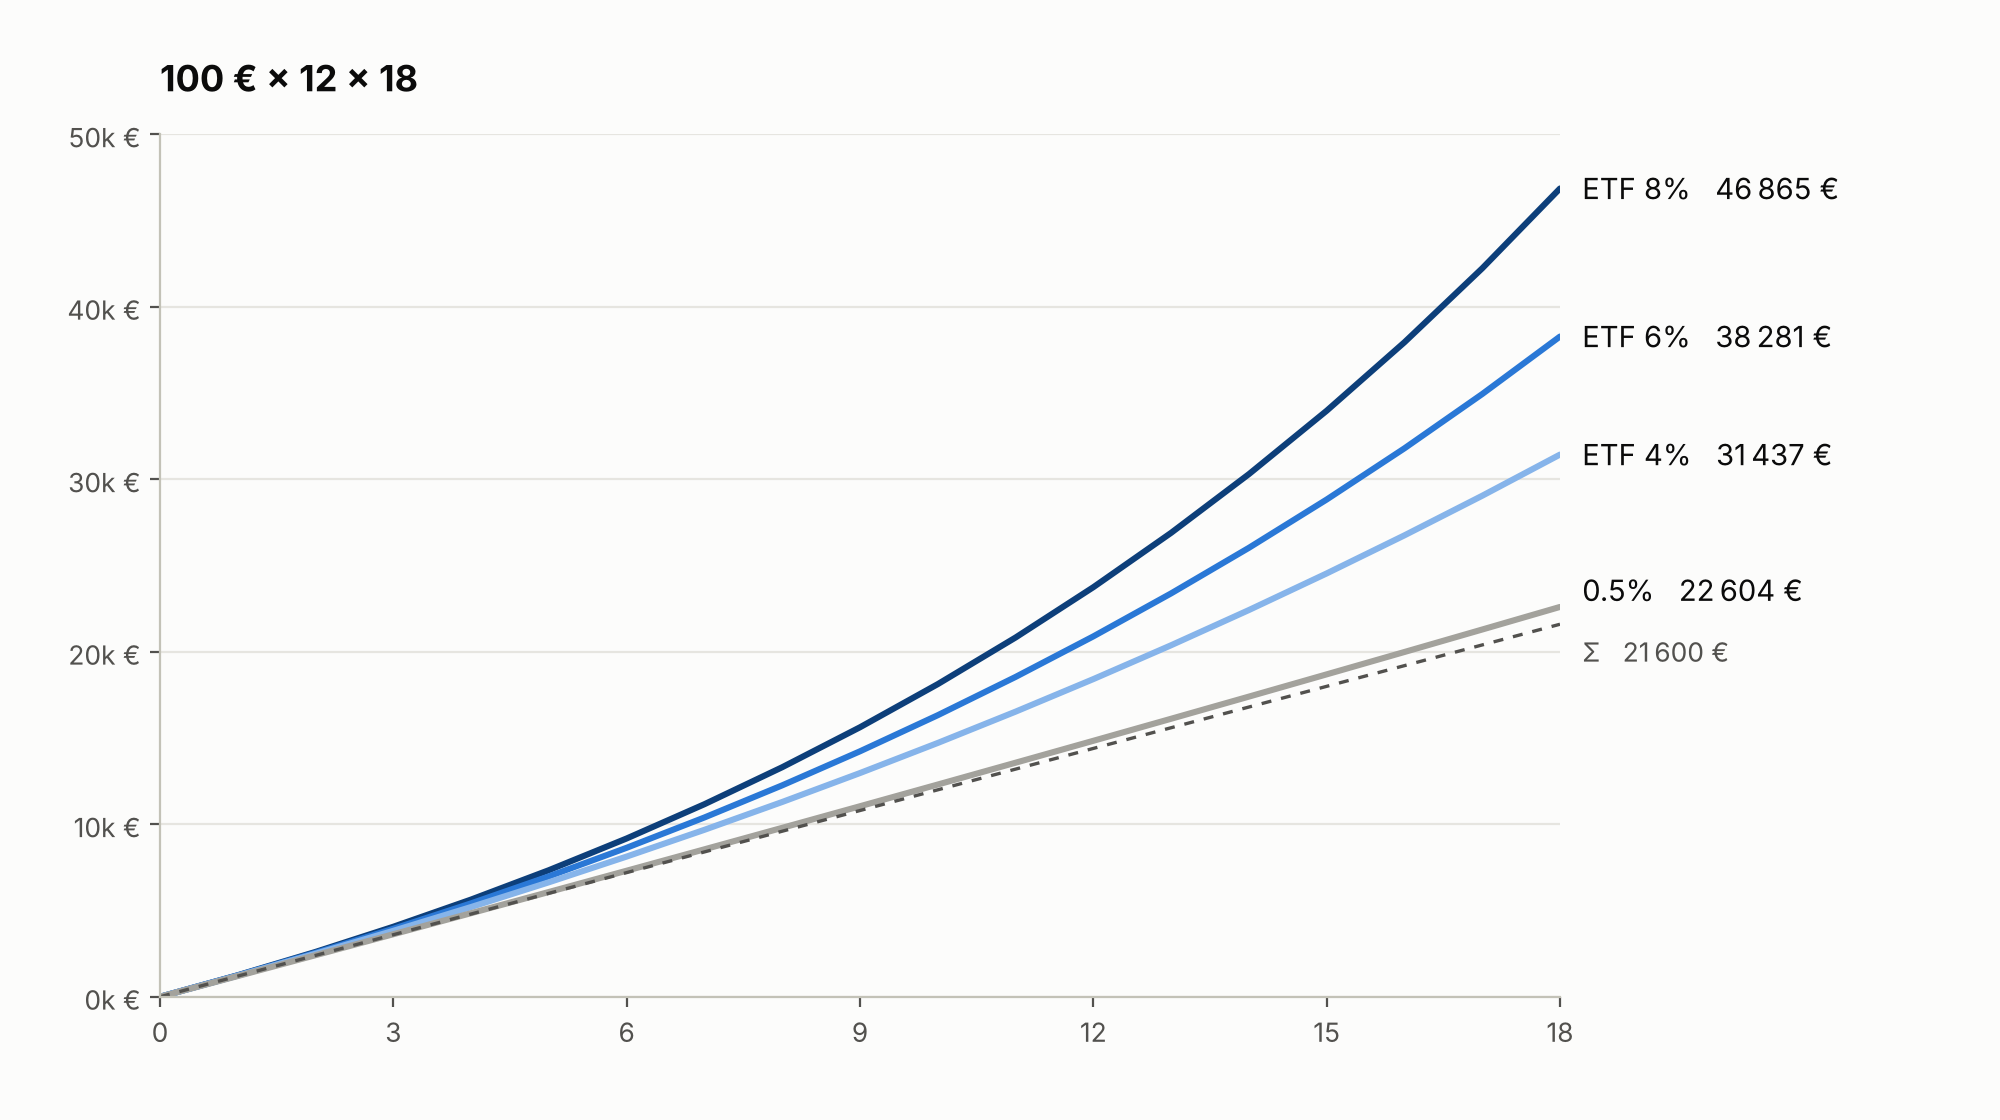
Nehmen wir Eltern, die von der Geburt bis zum 18. Geburtstag 100 Euro im Monat einzahlen: 216 Raten, insgesamt 21.600 Euro. Wir vergleichen ein Sparbuch mit 0,5% Zinsen mit einem Sparplan auf einen globalen Aktien-ETF unter drei Annahmen für die jährliche Rendite nach Fondskosten:
- 4%: vorsichtiges Szenario, unter dem langfristigen historischen Durchschnitt der globalen Aktienmärkte;
- 6%: mittleres Szenario, nahe an der historischen Rendite eines globalen Aktienportfolios in Euro;
- 8%: günstiges Szenario, ähnlich dem, was in einigen besonders guten 18-Jahres-Zeiträumen erzielt wurde.
Das Endkapital ergibt sich aus der Formel für den Endwert einer Rente:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
Dabei ist $R$ die monatliche Rate, $i$ der äquivalente Monatszins und $n$ die Anzahl der Monate. Für die vier Szenarien ergibt sich:
| Szenario | Bruttokapital mit 18 Jahren | Nettokapital nach 26% Steuer auf Gewinne |
|---|---|---|
| Sparbuch 0,5% | 22.604 € | rund 22.340 € |
| ETF 4% | 31.437 € | 28.880 € |
| ETF 6% | 38.281 € | 33.944 € |
| ETF 8% | 46.865 € | 40.296 € |
Im mittleren Szenario hinterlässt der Sparplan dem Kind bei gleichen Einzahlungen rund 11.600 Euro mehr als das Sparbuch. Die wichtigste Zahl ist aber eine andere. Bei einer durchschnittlichen Inflation von 2% sind die 22.340 Euro des Sparbuchs nach 18 Jahren nur noch rund 15.600 Euro in heutiger Kaufkraft wert: Das Kind bekommt weniger, als für es zurückgelegt wurde. Die 33.944 Euro des mittleren Sparplans entsprechen rund 23.800 Euro in heutiger Kaufkraft, die Kaufkraft bleibt also erhalten und wächst sogar.
Nicht enthalten ist die italienische Stempelsteuer von 0,20% pro Jahr auf das Depot, die das Ergebnis im mittleren Szenario um einige hundert Euro schmälert, ebenso wenig Depot- oder Ordergebühren. Bei einem Sparplan über 100 Euro im Monat können diese stark ins Gewicht fallen, wenn der Anbieter pro Kauf eine feste Gebühr verlangt. 5 Euro Gebühr auf eine Rate von 100 Euro sind 5%, die jeden Monat verloren gehen. Vor der Wahl des Depots ist das der erste Punkt, den man prüfen sollte.
Und bei einer Einmalanlage?
Der Vergleich sieht anders aus, wenn alles sofort angelegt wird. Mit 3.000 Euro bei der Geburt bringt ein Buono Minori zu 5% brutto mit 18 Jahren rund 6.690 Euro netto. Ein Aktien-ETF mit 6% Rendite bringt rund 7.120 Euro netto. Im mittleren Szenario ist der Unterschied gering, und der Sparbrief erreicht sein Ergebnis ohne jedes Risiko. Für risikoscheue Eltern ist eine Kombination beider Instrumente sinnvoll: der Sparbrief für den Anfangsbetrag, der ETF-Sparplan für die monatlichen Einzahlungen.
Steuern: was sich ändert, wenn das Depot auf das Kind läuft
Bei den Steuersätzen ändert sich nichts. Kursgewinne von ETFs werden in Italien mit 26% besteuert, Staatsanleihen und Postsparbriefe mit 12,5%, genau wie bei Erwachsenen. Wie die Besteuerung von ETFs im Detail funktioniert, erklärt unser Leitfaden zur ETF-Besteuerung in Italien .
Die Unterschiede liegen woanders, und einige sprechen für das Depot auf den Namen des Kindes.
Die steuerliche Position ist getrennt. Verluste, die im Depot des Kindes entstehen, bleiben in seinem eigenen Verlusttopf (zainetto fiscale) und vermischen sich nicht mit denen der Eltern.
Das Geld gehört bereits dem Kind. Kapital, das im Depot des Kindes gewachsen ist, gehört nicht zum Vermögen der Eltern. Es muss später nicht per Schenkung übertragen werden und fällt nicht in den Nachlass der Eltern. Schenkungen von Eltern an Kinder sind in Italien bis zu einer Million Euro pro Kind steuerfrei, die Frage ist also selten eine steuerliche. Klare Eigentumsverhältnisse von Anfang an vermeiden aber Diskussionen und Formalitäten.
Das ISEE sollte man im Blick haben. Das Finanzvermögen von Kindern, die im Haushalt leben, fließt in das ISEE der Familie ein. Staatsanleihen und Postsparbriefe sind bis zu insgesamt 50.000 Euro ausgenommen, ETFs nicht. Für Familien, die ISEE-abhängige Leistungen wie Stipendien oder ermäßigte Gebühren beantragen, ist das ein wichtiger Punkt.
Die Alternative: im eigenen Depot anlegen, mit klarer Zweckbindung
Viele Eltern gehen einen einfacheren Weg: Sie investieren auf den eigenen Namen und führen Buch über einen Anteil, der für das Kind “reserviert” ist. Das ist legitim, hat aber klare Vor- und Nachteile.
| Depot auf den Namen des Kindes | Anteil im Depot der Eltern | |
|---|---|---|
| Eigentum | Gehört dem Kind | Gehört den Eltern |
| Verkauf und Abhebung | Genehmigung des giudice tutelare nötig | Frei |
| Wahl des Anbieters | Eingeschränkt | Jeder Broker |
| Kosten | Oft höher | Die des eigenen Depots |
| Übergang an das Kind | Automatisch mit 18 | Spätere Schenkung |
| Risiko, das Geld “anderweitig” zu verwenden | Gering | Hoch |
Die letzte Zeile ist die wichtigste. Flexibilität ist nur dann ein Vorteil, wenn man die Disziplin hat, sie nicht zu nutzen. Kapital für das Kind im Depot der Eltern steht auch für unvorhergesehene Ausgaben, ein neues Auto oder eine Renovierung bereit. Wer diesen Weg wählt, sollte ein separates Depot nutzen und diesen Anteil wie ein eigenes Portfolio verfolgen.
Was mit 18 passiert
Am 18. Geburtstag geht das Depot vollständig in die Verfügung des Kindes über. Die Eltern verlieren jede Zeichnungsbefugnis, und der junge Erwachsene kann noch am selben Tag alles verkaufen, ohne jemanden um Erlaubnis zu fragen.
Deshalb reicht das Kapital allein nicht: Es braucht einen Plan. Dazu gehört, wie man darüber spricht (viele Familien beginnen mit 14 oder 15 Jahren damit und zeigen die Entwicklung des Depots), welchen Zweck das Geld haben soll (Studium, Wohnung, eigenes Unternehmen) und ein Mindestmaß an Finanzwissen, um zu verstehen, was man besitzt. Ein Achtzehnjähriger, der 35.000 Euro bekommt, ohne je einen Depotauszug gesehen zu haben, entscheidet ganz anders als einer, der jahrelang seinen eigenen Sparplan verfolgt und mit eigenen Augen gesehen hat, wie ein Rückgang von 20% innerhalb weniger Jahre wieder aufgeholt wurde.
Das ist vielleicht der am meisten unterschätzte Wert, wenn man für Kinder investiert: nicht nur das Kapital, sondern das Vorbild. Ein Kind, das mit dem Zinseszinseffekt in Aktion aufwächst, lernt etwas, das ihm die Schule kaum beibringen wird.
Welcher ETF?
Für einen Horizont von achtzehn Jahren ist die schlüssigste Wahl auch die einfachste: ein thesaurierender globaler Aktien-ETF, der Dividenden automatisch wieder anlegt, ohne steuerpflichtige Ausschüttungen zu erzeugen. Ein ETF auf den MSCI World oder, für eine noch breitere Streuung, auf den MSCI ACWI oder FTSE All-World, mit einer TER unter 0,25% pro Jahr, deckt mit einem einzigen Produkt Tausende Unternehmen in Dutzenden Ländern ab.
Weitere ETFs, etwa Branchen- oder Themen-ETFs, verbessern das Ergebnis für ein solches Ziel selten und machen die Verwaltung komplizierter, vor allem in einem Depot, in dem jeder Verkauf genehmigt werden muss. Für die Logik eines einfachen, pflegeleichten Portfolios ist der Leitfaden zum faulen Portfolio ein guter Ausgangspunkt.
Vorsicht schließlich bei “Kinderpolicen”, die in Banken und Versicherungsagenturen angeboten werden: Oft handelt es sich um Versicherungsanlageprodukte mit jährlichen Kosten weit über denen eines ETF. Über achtzehn Jahre kann der Unterschied Tausende Euro ausmachen. Den ausführlichen Vergleich finden Sie im Artikel über fondsgebundene Lebensversicherungen und ETFs .
FAQ
Kann man in Italien einen ETF-Sparplan auf den Namen eines minderjährigen Kindes einrichten?
Ja, über ein Depot auf den Namen des Kindes, das die Eltern als gesetzliche Vertreter eröffnen. Nicht alle Banken und Online-Broker bieten das an, und die Regeln, welche Käufe ohne Genehmigung des giudice tutelare möglich sind, unterscheiden sich je nach Anbieter.
Braucht man eine gerichtliche Genehmigung, um das Geld eines Kindes anzulegen?
Für Einzahlungen nicht. Für den Verkauf von Wertpapieren und Abhebungen fast immer. Bei neuen Käufen hängt es von der Praxis der Bank ab: Manche verlangen die Genehmigung schon für Anlagen außerhalb von Staatsanleihen, andere erlauben einen ETF-Sparplan ohne Formalitäten.
Was lohnt sich mehr: der Postsparbrief für Minderjährige oder ein ETF-Sparplan?
Das hängt von der Risikobereitschaft ab. Der Sparbrief bietet eine feste, garantierte Rendite, die derzeit attraktiv ist, wenn man ihn bis zur Fälligkeit hält. Der ETF-Sparplan hat eine höhere, aber unsichere erwartete Rendite. Viele Familien kombinieren beides: den Sparbrief für den Anfangsbetrag, den Sparplan für die monatlichen Raten.
Wie viel kann ein Sparplan mit 100 Euro im Monat über 18 Jahre wert sein?
Bei Einzahlungen von insgesamt 21.600 Euro liegt das Nettokapital zwischen rund 28.900 Euro bei 4% Rendite und rund 40.300 Euro bei 8% Rendite, vor Stempelsteuer. Im mittleren Szenario mit 6% sind es rund 34.000 Euro netto.
Zählen die Ersparnisse der Kinder beim ISEE mit?
Ja, das Finanzvermögen von Kindern, die zum Haushalt gehören, fließt in die ISEE-Berechnung ein. Staatsanleihen und Postsparbriefe sind bis zu insgesamt 50.000 Euro ausgenommen, ETFs werden voll angerechnet.
Nächster Schritt
Für Kinder zu investieren erfordert keine großen Summen. Es erfordert, früh anzufangen, ein einfaches und günstiges Instrument zu wählen und die Zeit arbeiten zu lassen, die einzige Ressource, von der ein Neugeborenes reichlich hat.
Mit Wallible können Sie:
- Einen Sparplan auf einen globalen ETF simulieren , mit einem Horizont von achtzehn Jahren, und sehen, wie sich Rendite und Drawdown in verschiedenen historischen Szenarien verändern
- Das Kinderdepot als eigenes Portfolio mit eigenen Risikokennzahlen verfolgen
- Die Wahl zwischen regelmäßigen Raten und Einmalanlage im Artikel Einmalanlage oder Sparplan vertiefen
- Mit dem kostenlosen ETF-Portfolio-Simulator verschiedene Kombinationen von Instrumenten vergleichen
Verwandte Leitfäden
Robo-Advisor in Italien: Lohnen sie sich im Vergleich zu einem eigenen ETF-Portfolio?
Robo-Advisor oder ETF selbst in Italien? Reale Kosten, Zinseszinseffekt und 40.000 Euro über 20 Jahre im Vergleich. Wann …
Behavioral Finance: Die kognitiven Fehler, die Ihre Anlagerendite zerstören
Verlustaversion, Recency Bias, Overconfidence: Diese psychologischen Fehler kosten Anleger jährlich 2-3 % Rendite. So …
Fondsgebundene Lebensversicherung vs ETF: Was sie wirklich kosten und wann Versicherung sinnvoll ist
Fondspolice oder ETF? Die Bank von Italien hat den Kostenunterschied gemessen. Echte Vorteile, Risikoleben + …