Invertir para los hijos con ETF y aportaciones periódicas: guía del nacimiento a los 18 años
Invertir para los hijos con ETF: la cuenta de valores a nombre del menor, cuánto puede valer un plan mensual en 18 años y la comparación con el bono postal.
sábado, 21 noviembre 2026
Los sobres del bautizo
Nace un hijo y, en pocos meses, empiezan a llegar los sobres: abuelos, tíos, padrinos, compañeros de trabajo. Al final los padres se encuentran con 2.000, 3.000 y a veces 5.000 euros destinados “al niño”. En Italia, la solución más habitual es abrir una libreta postal y olvidarse de ella hasta los 18 años.
Funciona, en el sentido de que el dinero sigue ahí. Pero con un interés cercano a cero y una inflación media del 2% anual, al cabo de dieciocho años ese dinero compra alrededor de un 30% menos que hoy. Quien intenta hacerlo mejor se topa enseguida con un obstáculo práctico: no se puede comprar un ETF a nombre del hijo desde la app del propio bróker. Hace falta una cuenta específica, a nombre del menor, con reglas distintas a las de una cuenta normal.
Esta guía explica cómo invertir para los hijos de forma concreta en el contexto italiano: qué instrumentos existen, qué cambia cuando la cuenta está a nombre de un menor, cuánto puede valer un pequeño plan de aportaciones periódicas tras dieciocho años y qué ocurre cuando el hijo cumple la mayoría de edad.
Invertir para los hijos con ETF: por qué el horizonte lo cambia todo
Casi cualquier objetivo financiero de un adulto tiene un horizonte incierto o relativamente corto: la casa dentro de cinco años, el coche dentro de tres, la jubilación dentro de veinte o treinta, pero con aportaciones que se interrumpen si se pierde el empleo. El ahorro para un recién nacido es distinto. Tiene un horizonte mínimo de dieciocho años, a menudo más si el capital se destinará a la universidad o a la entrada de una vivienda, y nadie necesita ese dinero mientras tanto.
Este detalle tiene una consecuencia enorme. La volatilidad de la renta variable asusta porque en un solo año puede costar un 30% o un 40%, como en 2008 o en marzo de 2020. Sin embargo, a dieciocho años vista, los datos históricos de los mercados de acciones globales cuentan otra historia: desde 1970 no hay ningún periodo de dieciocho años consecutivos en el que el índice MSCI World, con dividendos reinvertidos, haya cerrado en pérdidas en términos nominales. Eso no garantiza el futuro, pero indica que el tiempo juega a favor de quien puede esperar.
Por eso una asignación mayoritaria o totalmente en acciones, que para alguien de sesenta años sería imprudente, es una opción defendible para un capital destinado a un recién nacido. El verdadero riesgo no es la caída de un año, sino verse obligado a vender en el peor momento. Y un niño de tres años no tiene ningún motivo para vender.
Conviene añadir una cautela: el horizonte se acorta con el paso del tiempo. Un plan iniciado al nacer tiene dieciocho años por delante; uno que empieza a los doce, solo seis. En los últimos tres o cuatro años antes del uso previsto tiene sentido trasladar poco a poco una parte del capital hacia instrumentos menos volátiles, igual que se haría con cualquier objetivo con fecha.
La cuenta de valores a nombre del menor: cómo funciona realmente
Un menor no puede firmar contratos, así que no puede abrir una cuenta por sí solo. La abren los padres como representantes legales, pero el titular de la cuenta y de los valores es el hijo, con su propio código fiscal. El dinero ingresado pasa a ser jurídicamente suyo.
El Código Civil italiano (art. 320) distingue entre actos de administración ordinaria, que los padres pueden realizar libremente, y actos de administración extraordinaria, que requieren la autorización del juez tutelar (el giudice tutelare). Cobrar capitales y reinvertirlos entra en la segunda categoría. En la práctica:
- ingresar dinero en la cuenta del menor siempre es posible;
- invertir depende de la entidad: algunos bancos permiten sin trámites un plan periódico en instrumentos diversificados, otros exigen la autorización ya para la primera compra de valores que no sean deuda pública;
- vender y retirar casi siempre requiere la autorización del juez tutelar, que debe justificarse en interés del menor (gastos médicos, educación y similares).
La autorización no es un procedimiento complicado ni caro, pero lleva tiempo. La consecuencia práctica está clara: la cuenta del menor es el lugar adecuado para capitales que van a quedarse quietos mucho tiempo, no para dinero que quizá haga falta para la ortodoncia dentro de dos años.
Antes de elegir dónde abrir la cuenta conviene preguntar por escrito tres cosas: si ofrecen una cuenta de valores para menores, qué instrumentos se pueden comprar sin autorización y cuáles son los costes fijos. Las respuestas varían bastante de un banco a otro, y algunos brókers online directamente no ofrecen este servicio.
Libreta, Buono Minori o plan periódico en ETF: la comparación
Las tres soluciones más extendidas en Italia tienen perfiles muy distintos.
| Libreta de ahorro | Bono postal para menores | Plan periódico en ETF de renta variable global | |
|---|---|---|---|
| Rentabilidad | Cercana a cero | Fija, conocida al suscribirlo | Variable, históricamente más alta |
| Riesgo de pérdida nominal | Ninguno | Ninguno (garantía del Estado) | Sí, sobre todo a corto plazo |
| Fiscalidad | 26% sobre los intereses | 12,5% | 26% sobre las plusvalías |
| Impuesto de timbre (bollo) | 34,20 euros anuales por encima de 5.000 euros de saldo medio | Exento hasta 5.000 euros en bonos | 0,20% anual sobre el valor |
| Protección frente a la inflación | Nula | Parcial | Históricamente buena a largo plazo |
| Flexibilidad | Alta | Reembolso anticipado posible, con menor rentabilidad | Venta sujeta a autorización |
La libreta es útil para pequeñas cantidades que podrían necesitarse a corto plazo. Como instrumento de acumulación a dieciocho años pierde poder adquisitivo casi con total seguridad.
El Buono dedicato ai minori de Poste Italiane merece más atención de la que suele recibir. Vence cuando el niño cumple 18 años y el tipo de interés crece con la duración: en las emisiones de otoño de 2026, la rentabilidad al vencimiento llega hasta el 5% anual bruto si se suscribe en los primeros años de vida del niño. Tributa al 12,5%, como la deuda pública, y dentro de ciertos límites queda excluido del cálculo del ISEE, el indicador de situación económica familiar italiano. Con estos tipos es un competidor serio, siempre que se mantenga hasta el vencimiento. Los tipos cambian en cada emisión, así que hay que comprobarlos en el momento de la suscripción.
El plan periódico en un ETF de renta variable global ofrece la rentabilidad esperada más alta, pero sin ninguna garantía. Es la única de las tres opciones en la que el capital final puede quedar, en un escenario desfavorable, por debajo de lo aportado.
Un ejemplo con números: 100 euros al mes durante 18 años
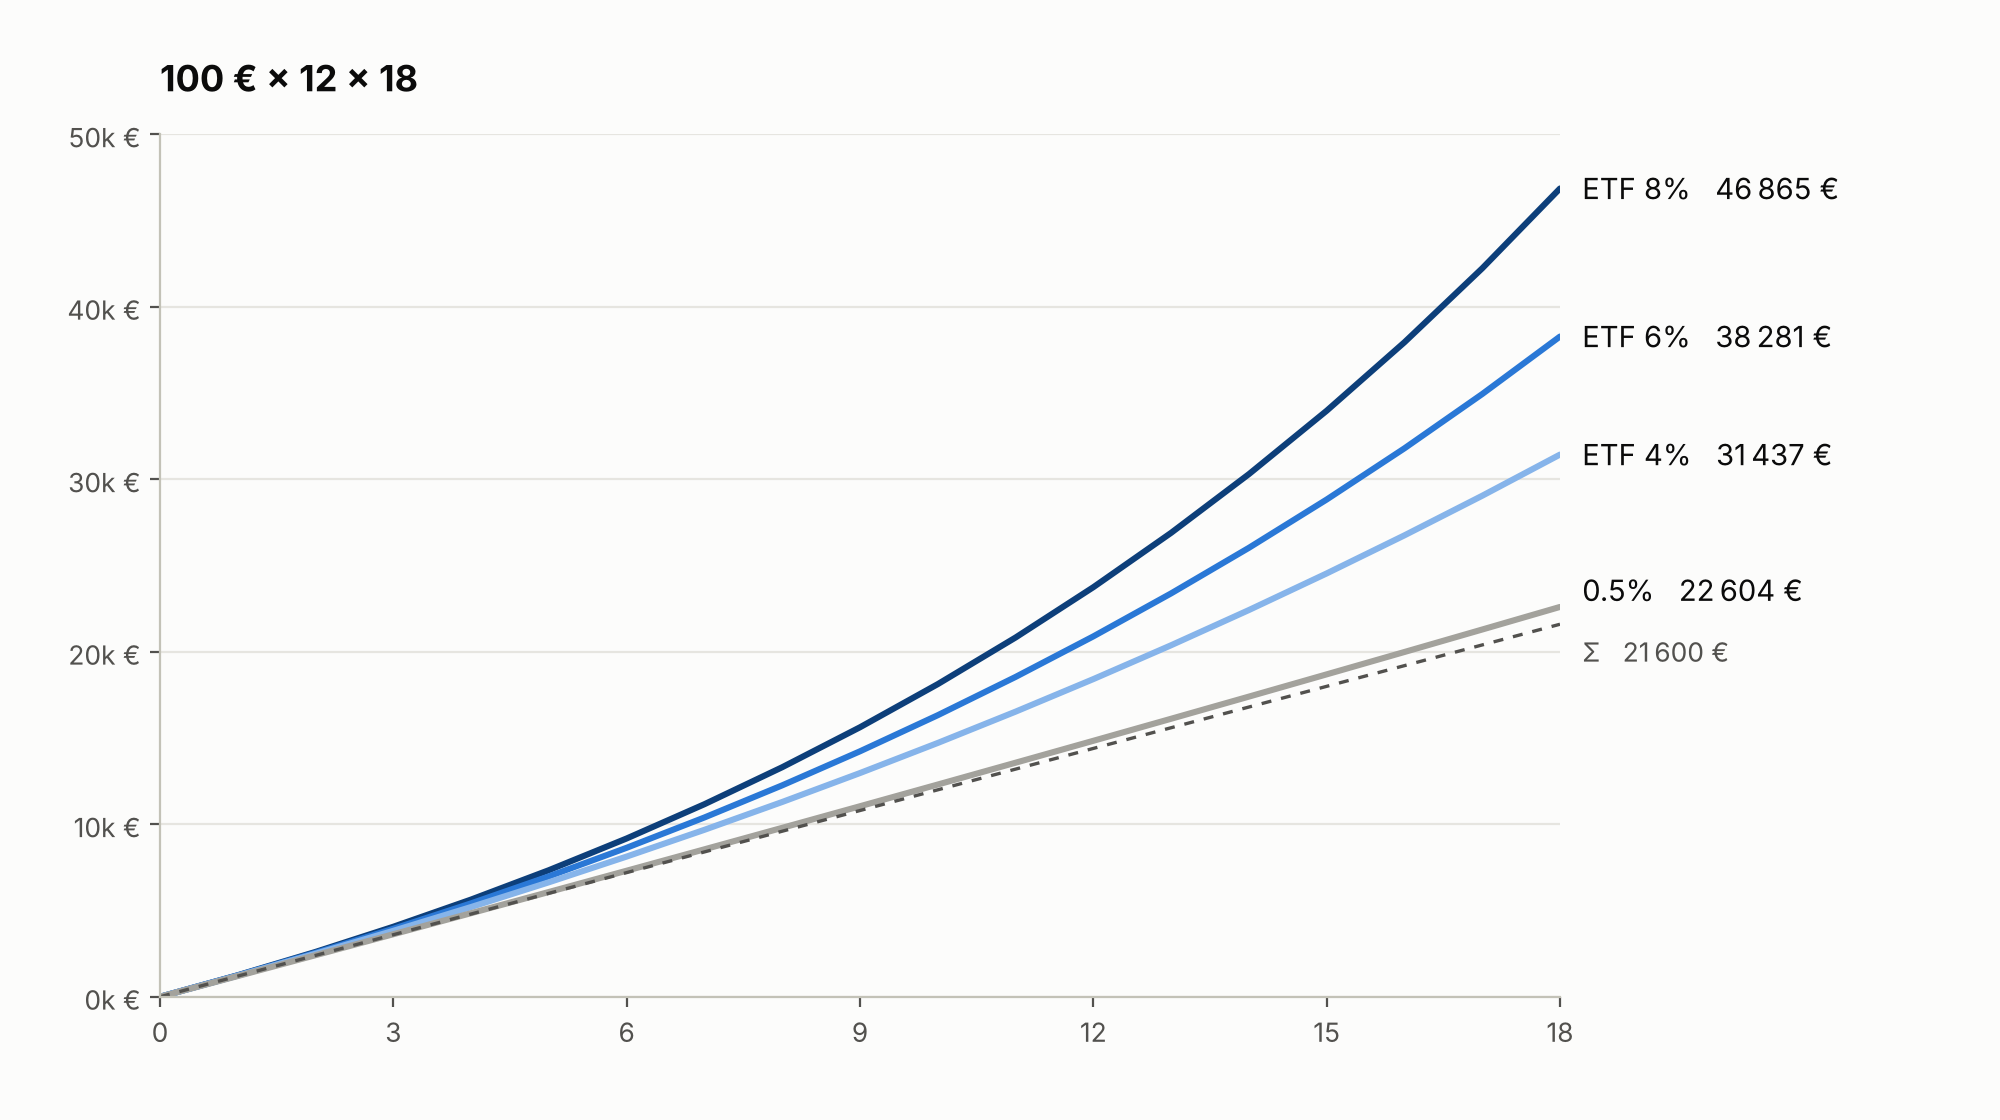
Pongamos que unos padres aportan 100 euros al mes desde el nacimiento de su hijo hasta los 18 años: 216 aportaciones, 21.600 euros en total. Comparamos una libreta al 0,5% con un plan periódico en un ETF de renta variable global bajo tres hipótesis de rentabilidad anual, una vez descontados los costes del fondo:
- 4%: escenario prudente, por debajo de la media histórica a largo plazo de la renta variable global;
- 6%: escenario central, cercano a la rentabilidad histórica de una cartera de acciones globales en euros;
- 8%: escenario favorable, similar a lo obtenido en algunos periodos de dieciocho años especialmente buenos.
El capital final se calcula con la fórmula del valor futuro de una renta:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
donde $R$ es la aportación mensual, $i$ el tipo mensual equivalente y $n$ el número de meses. Aplicada a los cuatro escenarios:
| Escenario | Capital bruto a los 18 años | Capital neto tras el 26% sobre las plusvalías |
|---|---|---|
| Libreta 0,5% | 22.604 € | unos 22.340 € |
| ETF 4% | 31.437 € | 28.880 € |
| ETF 6% | 38.281 € | 33.944 € |
| ETF 8% | 46.865 € | 40.296 € |
En el escenario central, el plan deja al hijo unos 11.600 euros más que la libreta con las mismas aportaciones. Pero el dato más importante es otro. Con una inflación media del 2%, los 22.340 euros de la libreta equivalen a los 18 años a unos 15.600 euros de hoy: el hijo recibe menos de lo que se ahorró para él. Los 33.944 euros del plan central equivalen a unos 23.800 euros de hoy, es decir, conservan y aumentan el poder adquisitivo.
Estas cifras no incluyen el impuesto de timbre del 0,20% anual sobre la cuenta de valores, que en el escenario central resta unos cientos de euros, ni posibles costes de custodia o comisiones. Con un plan de 100 euros al mes, estas últimas pueden pesar mucho si la entidad cobra una comisión fija por cada compra. Pagar 5 euros por una aportación de 100 es tirar un 5% cada mes. Antes de elegir la cuenta, es lo primero que hay que revisar.
¿Y si se invierte una cantidad única?
La comparación cambia cuando se invierte todo de golpe. Con 3.000 euros al nacer, un Buono Minori al 5% bruto devuelve a los 18 años unos 6.690 euros netos. Un ETF de renta variable al 6% devuelve unos 7.120 netos. La diferencia en el escenario central es pequeña, y el bono la consigue sin ningún riesgo. Para unos padres con aversión al riesgo, combinar ambos instrumentos es una solución sensata: el bono para la cantidad inicial y el plan en ETF para las aportaciones mensuales.
La fiscalidad: qué cambia si la cuenta está a nombre del hijo
En cuanto a los tipos impositivos, nada. Las plusvalías de los ETF tributan al 26% y la deuda pública y los bonos postales al 12,5%, exactamente igual que para un adulto. Para entender en detalle cómo tributan los ETF, remitimos a la guía sobre la fiscalidad de los ETF en Italia .
Las diferencias están en otra parte, y algunas favorecen a la cuenta a nombre del menor.
La posición fiscal es independiente. Las minusvalías generadas en la cuenta del hijo se quedan en su propia mochila fiscal (el zainetto fiscale) y no se mezclan con las de los padres.
El dinero ya es del hijo. Un capital que ha crecido en la cuenta del menor no forma parte del patrimonio de los padres. No habrá que transmitirlo más adelante mediante una donación ni entrará en la herencia de los padres. En Italia, las donaciones de padres a hijos están exentas de impuesto hasta un millón de euros por hijo, así que la cuestión rara vez es fiscal, pero una titularidad clara desde el principio evita discusiones y trámites.
Hay que tener en cuenta el ISEE. El patrimonio financiero de los hijos que conviven con los padres computa en el ISEE de la unidad familiar. La deuda pública y los bonos postales disfrutan de una exclusión de hasta 50.000 euros en total; los ETF no. Para familias que solicitan ayudas vinculadas al ISEE, como becas o tasas reducidas, es un factor a valorar.
La alternativa: invertir en la propia cartera, con una etiqueta
Muchos padres eligen un camino más sencillo: invierten a su nombre y llevan la cuenta de una parte “reservada” para el hijo. Es una opción legítima, con ventajas e inconvenientes concretos.
| Cuenta a nombre del menor | Parte de la cartera de los padres | |
|---|---|---|
| Titularidad | Del hijo | De los padres |
| Venta y retirada | Requiere autorización del juez tutelar | Libres |
| Elección de entidad | Limitada | Cualquier bróker |
| Costes | A menudo más altos | Los de la propia cuenta |
| Paso al hijo | Automático a los 18 años | Donación futura |
| Riesgo de “usar” ese dinero para otra cosa | Bajo | Alto |
La última fila es la que más pesa. La flexibilidad solo es una ventaja si se tiene la disciplina de no usarla. Un capital para el hijo guardado en la cartera de los padres es también un capital disponible ante gastos imprevistos, un cambio de coche o una reforma. Quien elija esta vía hará bien en usar una cuenta o un depósito de valores separado y en seguir esa parte como una cartera independiente.
Qué ocurre a los 18 años
El día que cumple dieciocho años, la cuenta pasa al control total del hijo. Los padres pierden cualquier poder de firma, y el chico o la chica puede venderlo todo ese mismo día sin pedir permiso a nadie.
Por eso el capital por sí solo no basta: hace falta un plan. Forman parte de él decidir cómo contarlo (muchas familias empiezan a hablar del tema hacia los 14 o 15 años, enseñando la evolución de la cuenta), compartir el propósito (universidad, vivienda, poner en marcha un proyecto) y una educación financiera mínima para entender lo que se tiene. Un joven de dieciocho años que recibe 35.000 euros sin haber visto nunca un extracto tomará decisiones muy distintas a las de otro que ha seguido durante años su propio plan y ha visto con sus propios ojos cómo una caída del 20% se recuperaba en pocos años.
Quizá sea el valor más infravalorado de invertir para los hijos: no solo el capital, sino el ejemplo. Un hijo que crece viendo el interés compuesto en acción aprende algo que difícilmente le enseñarán en el colegio.
Qué ETF elegir
Para un horizonte de dieciocho años, la opción más coherente es también la más sencilla: un ETF de renta variable global de acumulación, que reinvierta automáticamente los dividendos sin generar flujos sujetos a impuestos. Un ETF sobre el MSCI World o, para una diversificación todavía mayor, sobre el MSCI ACWI o el FTSE All-World, con un TER por debajo del 0,25% anual, cubre miles de empresas de decenas de países con un solo instrumento.
Añadir otros ETF, sectoriales o temáticos, rara vez mejora el resultado para un objetivo de este tipo y complica la gestión, sobre todo en una cuenta en la que cada venta requiere autorización. Para entender la lógica de una cartera sencilla y de bajo mantenimiento, la guía sobre la cartera perezosa es un buen punto de partida.
Ojo, por último, con los seguros “para los hijos” que se ofrecen en bancos y agencias: a menudo son productos de inversión basados en seguros con costes anuales muy superiores a los de un ETF. En dieciocho años, la diferencia puede suponer miles de euros. La comparación se analiza a fondo en el artículo sobre seguros unit-linked y ETF .
Preguntas frecuentes
¿Se puede abrir un plan periódico en ETF a nombre de un hijo menor de edad?
Sí, mediante una cuenta de valores a nombre del menor abierta por los padres como representantes legales. No todos los bancos ni todos los brókers online la ofrecen, y las reglas sobre qué compras se pueden hacer sin autorización del juez tutelar cambian de una entidad a otra.
¿Hace falta la autorización del juez tutelar para invertir el dinero de un menor?
Para ingresar, no. Para vender valores y retirar dinero, casi siempre sí. Para nuevas compras depende de la práctica del banco: algunos la exigen ya para inversiones distintas de la deuda pública, otros permiten un plan periódico en ETF sin trámites.
¿Qué conviene más, el bono postal para menores o un plan periódico en ETF?
Depende de la tolerancia al riesgo. El bono ofrece una rentabilidad fija y garantizada, hoy interesante si se mantiene hasta el vencimiento. El plan en ETF tiene una rentabilidad esperada más alta, pero incierta. Muchas familias combinan los dos: el bono para la cantidad inicial y el plan para las aportaciones mensuales.
¿Cuánto puede valer un plan de 100 euros al mes durante 18 años?
Con 21.600 euros aportados en total, el capital final neto va desde unos 28.900 euros con una rentabilidad del 4% hasta unos 40.300 euros con una rentabilidad del 8%, antes del impuesto de timbre. En el escenario central del 6% se llega a unos 34.000 euros netos.
¿El ahorro a nombre de los hijos cuenta en el ISEE?
Sí, el patrimonio financiero de los hijos que forman parte de la unidad familiar entra en el cálculo del ISEE. La deuda pública y los bonos postales disfrutan de una exclusión de hasta 50.000 euros en total, mientras que los ETF computan por completo.
Siguiente paso
Invertir para los hijos no exige grandes cantidades. Exige empezar pronto, elegir un instrumento sencillo y barato y dejar trabajar al tiempo, que es el único recurso que un recién nacido tiene de sobra.
Con Wallible puedes:
- Simular un plan periódico en un ETF global con un horizonte de dieciocho años y ver cómo cambian la rentabilidad y el drawdown en distintos escenarios históricos
- Seguir la cuenta de tu hijo como una cartera independiente, con sus propias métricas de riesgo
- Profundizar en la elección entre aportaciones periódicas e inversión única con el artículo inversión única o DCA
- Probar el simulador gratuito de carteras de ETF para comparar distintas combinaciones de instrumentos
Guías relacionadas
Robo-advisors en Italia: ¿merecen la pena frente a una cartera de ETF propia?
¿Robo-advisor o ETF por tu cuenta en Italia? Costes reales, efecto compounding y comparación con 40.000 euros a 20 años. …
Finanzas conductuales: los sesgos cognitivos que destruyen la rentabilidad de tu cartera
Aversión a las pérdidas, sesgo de recencia, exceso de confianza: los errores cognitivos que cuestan a los inversores un …
Seguro de vida unit-linked vs ETF: cuánto cuestan de verdad y cuándo tiene sentido el seguro
Seguro unit-linked o ETF: el Banco de Italia midió los costes reales. Ventajas genuinas, la alternativa seguro de vida + …