Oro en la cartera: cuánto asignar y qué dicen realmente las métricas
Oro y ETC de oro en la cartera: cuánto asignar según la correlación y el Sharpe Ratio, fiscalidad en Italia y comparación con oro físico y mineras.
miércoles, 14 octubre 2026
El oro en máximos históricos, y una pregunta mal planteada
A lo largo de 2026 el oro ha marcado varios máximos históricos, y la prensa financiera habla de ello cada semana. Un compañero cuenta que compró un ETC de oro hace seis meses y ya acumula una ganancia de dos dígitos. La tentación natural es preguntarse si ahora es el momento de comprar oro.
Es la pregunta equivocada. Un inversor con un horizonte largo no decide qué incluir en su cartera mirando el precio de hoy, sino observando cómo se comporta un activo junto a todo lo demás que ya posee. La pregunta correcta no es “¿seguirá subiendo el oro?”, algo que nadie puede saber, sino “¿mejora el oro la relación riesgo-rendimiento de mi cartera, y si es así, cuánto necesito?”. A esta segunda pregunta la correlación histórica y algunas métricas responden mucho mejor que cualquier titular.
Por qué en Europa no existe un “ETF de oro”
Quien busca “ETF oro” en un bróker español o italiano encuentra en realidad instrumentos llamados ETC, no ETF, y la diferencia no es solo de nombre.
La normativa UCITS, el mismo marco regulatorio bajo el que operan los ETF europeos, impone requisitos de diversificación que una sola materia prima física no puede cumplir: un fondo UCITS no puede invertir casi todo su patrimonio en un único activo físico que no genera flujos de caja. Por eso la exposición al oro físico en Europa se canaliza a través de un ETC (Exchange Traded Commodity), un instrumento de deuda garantizado por reservas de oro físico depositadas en un custodio, y no un fondo que posee participaciones de una cesta diversificada.
En la práctica, la diferencia apenas se nota: un ETC emitido por iShares, Invesco o Xtrackers cotiza en bolsa exactamente igual que un ETF, con precio en tiempo real, código ISIN y un coste anual (TER) que suele situarse entre el 0,12% y el 0,40% según el emisor. Desde el punto de vista jurídico, sin embargo, un ETC es técnicamente un instrumento de deuda garantizado, no un fondo, lo que implica un riesgo de contraparte del emisor que conviene conocer, aunque los ETC de oro físico más grandes del mercado están respaldados en su totalidad por oro físico asignado y verificado mediante auditorías independientes.
La matemática que importa: no el rendimiento, la correlación
El oro aparece en tantas carteras institucionales no porque “rinda mucho”. En horizontes de varias décadas, el oro ha rendido históricamente menos que la renta variable global. El motivo es otro: su correlación con las acciones ha sido históricamente cercana a cero en periodos largos, y tiende a volverse negativa precisamente en las crisis bursátiles, cuando más falta hace la diversificación.
La desviación típica de una cartera de dos activos no depende solo de la volatilidad de cada componente, sino de cómo se mueven juntos:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
donde $w_1$ y $w_2$ son los pesos de los dos activos, $\sigma_1$ y $\sigma_2$ sus respectivas volatilidades, y $\rho_{1,2}$ la correlación entre ambos. Cuando $\rho_{1,2}$ es baja o negativa, ese tercer término reduce la volatilidad total de la cartera más de lo que sugeriría una simple media ponderada de las volatilidades individuales. Es el mismo principio que sustenta cualquier cartera diversificada, aplicado aquí a un activo que se mueve por razones distintas a las acciones y los bonos: demanda de los bancos centrales, percepción de refugio en momentos de tensión geopolítica y una oferta minera relativamente rígida a corto plazo.
Esto explica por qué un 5% o un 10% de oro puede reducir la volatilidad total de una cartera de acciones y bonos aunque el oro, tomado de forma aislada, sea más volátil que los bonos y no pague ningún cupón ni dividendo.
Cuánto cambia en la práctica: un ejemplo ilustrativo
Para ver el efecto en cifras, tomemos una cartera clásica 60% renta variable global y 40% renta fija, y sustituyamos gradualmente una parte por oro, manteniendo la proporción entre acciones y bonos en el resto del capital.
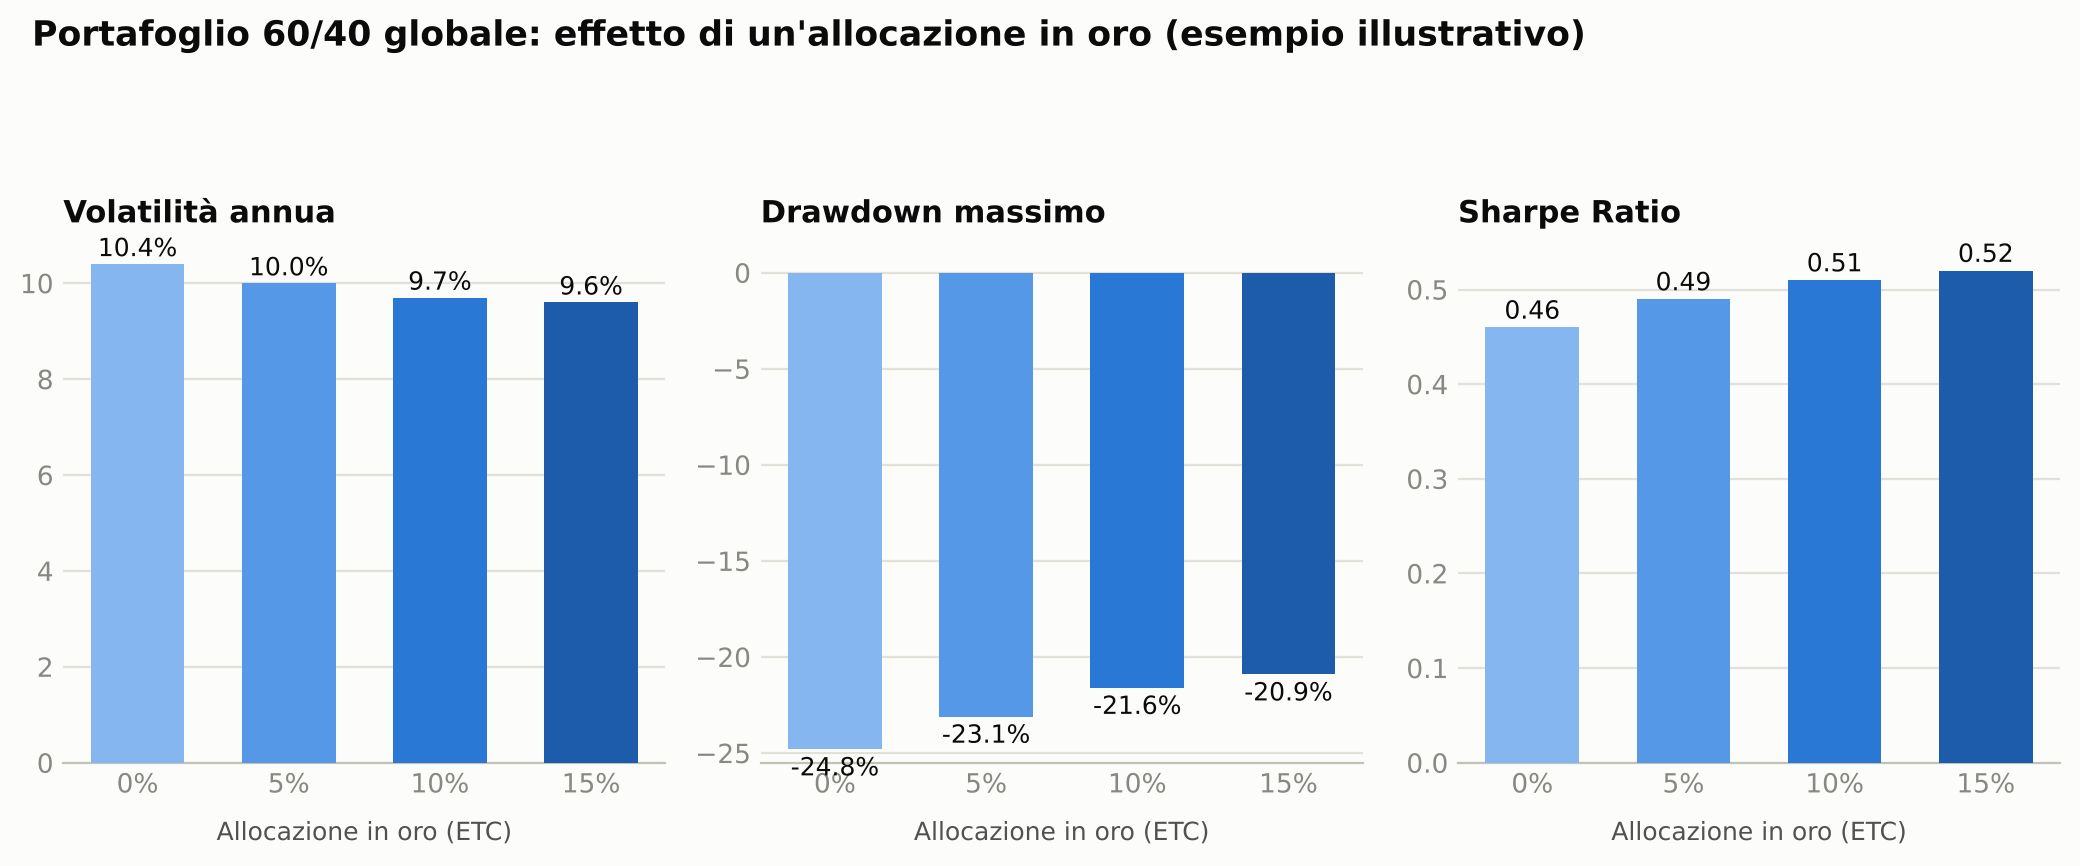
Las cifras son un ejemplo ilustrativo construido sobre hipótesis de rendimiento, volatilidad y correlación a largo plazo entre acciones globales, bonos agregados y oro, no un backtest puntual sobre un periodo histórico concreto. Aun así, se observan con claridad tres aspectos, coherentes con lo que se ha visto en varios ciclos de mercado reales.
La volatilidad total desciende de forma constante a medida que se añade oro, aunque el oro por sí solo sea más volátil que los bonos agregados. El drawdown máximo se reduce de forma más marcada que la volatilidad media, porque el efecto diversificador del oro suele ser más fuerte precisamente en las fases de estrés agudo de los mercados bursátiles, cuando la correlación entre acciones y oro a menudo cae todavía más. El Sharpe Ratio mejora hasta cierto punto, y después las ganancias marginales se reducen: más allá del 10-15%, el efecto diversificador adicional tiende a ser menos que proporcional, porque la cartera empieza a depender cada vez más de un único activo que no es productivo.
Ninguna de estas cifras debe tomarse como una previsión. Representan el orden de magnitud del efecto que produce la baja correlación del oro sobre una cartera diversificada, no un rendimiento garantizado.
Oro físico, ETC y mineras auríferas: tres riesgos distintos
No todos los instrumentos que ofrecen “exposición al oro” se comportan igual, y tratarlos como intercambiables es un error habitual.
| Instrumento | Qué posees realmente | Riesgo adicional respecto al precio del oro | Liquidez |
|---|---|---|---|
| Oro físico (lingotes, monedas) | El metal en sí | Ninguno, pero con costes de custodia y seguro, y un diferencial de compraventa amplio | Baja, venta no inmediata |
| ETC de oro físico | Un instrumento de deuda garantizado por oro físico asignado | Riesgo de contraparte del emisor, generalmente marginal en los grandes emisores | Alta, negociable en bolsa como una acción |
| ETF de mineras auríferas | Participaciones de compañías mineras cotizadas | Riesgo operativo, de gestión y de apalancamiento financiero de las mineras, además del precio del oro | Alta, pero con mayor volatilidad |
Un ETF de mineras auríferas no sustituye a un ETC de oro físico: históricamente amplifica los movimientos del precio del oro en ambas direcciones, porque añade riesgo bursátil y operativo sobre la materia prima. Quien busca diversificación pura, con la menor correlación posible respecto al resto de la cartera de renta variable, encuentra en el ETC de oro físico el instrumento más coherente con ese objetivo. Quien busca una exposición más especulativa y con mayor beta respecto al precio del oro puede considerar las mineras, sabiendo que no diversifican de la misma manera.
La fiscalidad del oro en España e Italia: un detalle que cambia la comparación
A diferencia de la deuda pública italiana, las plusvalías obtenidas con un ETC de oro tributan en Italia al 26% como redditi diversi, el mismo tipo que se aplica a las acciones y a la mayoría de los ETF de renta variable, sin el tipo reducido del 12,5% reservado a los bonos del Estado y equivalentes, y sin posibilidad de encaje en un PIR. En España, las ganancias por la venta de un ETC de oro tributan en la base del ahorro del IRPF, igual que cualquier otra ganancia patrimonial derivada de productos cotizados.
Esto no hace que el oro sea menos interesante como herramienta de diversificación, pero conviene tenerlo en cuenta al compararlo con otros componentes defensivos de la cartera: un bono del Estado a corto plazo y un ETC de oro responden a necesidades distintas. El primero ofrece renta previsible y certeza del capital al vencimiento; el segundo ofrece diversificación frente al riesgo bursátil, sin ningún cupón ni garantía de reembolso en una fecha concreta.
Cuánto oro asignar: los modelos de referencia
No existe un porcentaje “correcto” en términos absolutos, pero algunas carteras históricamente conocidas ofrecen un punto de referencia útil.
La cartera All Weather de Ray Dalio asigna típicamente alrededor del 7,5% al oro, dentro de una estructura pensada para comportarse de forma relativamente estable en distintos escenarios macroeconómicos (crecimiento, recesión, inflación, deflación). La Permanent Portfolio ideada por Harry Browne, más extrema en su lógica de protección, llega hasta el 25% en oro, combinado a partes iguales con acciones, bonos a largo plazo y liquidez.
Para un inversor que construye una cartera diversificada con ETF sin seguir ninguno de estos modelos concretos, un rango entre el 5% y el 10% representa un punto de partida razonable y ampliamente utilizado en la práctica: suficiente para lograr un efecto diversificador medible sobre la volatilidad y el drawdown, sin que la cartera dependa en exceso de un único activo que no genera beneficios, no paga dividendos y cuyo precio refleja sobre todo dinámicas de oferta y demanda, no flujos de caja empresariales.
La elección final depende de la visión macro del inversor, del resto de la composición de la cartera y del peso que se quiera dar a la protección frente a escenarios de crisis aguda frente al crecimiento a largo plazo.
Cómo te ayuda Wallible a comprobar el impacto del oro en tu cartera
Añadir un ETC de oro a una cartera existente cambia varias métricas a la vez: volatilidad, drawdown máximo, Sharpe Ratio, correlación con el resto de posiciones. Con Wallible puedes cargar la composición de tu cartera, simular la incorporación de oro con distintos pesos y ver directamente cómo cambian las métricas de riesgo y rendimiento, en lugar de confiar en una estimación genérica como la de este artículo.
Preguntas frecuentes
¿Conviene comprar oro físico o un ETC de oro?
Para la mayoría de los inversores que buscan diversificación de cartera, un ETC de oro físico resulta más práctico: cotiza en bolsa con la misma liquidez que un ETF, no requiere costes de custodia ni de seguro por separado, y su precio refleja en tiempo real la cotización del metal. El oro físico en lingotes o monedas sigue siendo relevante para quien busca una posesión directa y tangible, al margen del sistema financiero, pero conlleva costes de custodia, diferenciales más amplios y menor liquidez.
¿Un ETC de oro paga dividendos o cupones?
No. El oro no genera flujos de caja, así que un ETC de oro no reparte ni dividendos ni cupones. El único rendimiento posible proviene de la variación del precio del metal en el tiempo, descontado el TER anual del instrumento.
¿Cuánto oro tiene sentido en una cartera de un inversor principiante?
Para quien está dando sus primeros pasos en una cartera diversificada, centrarse primero en un núcleo de renta variable global de bajo coste (como un ETF MSCI World) suele ser la prioridad. El oro es una posición satélite a considerar en una fase posterior, cuando el núcleo de la cartera ya es sólido, normalmente en el rango del 5-10% para quien decide incluirlo.
¿El oro protege realmente de la inflación?
A muy largo plazo, el oro ha mantenido históricamente su poder adquisitivo, pero a corto y medio plazo su relación con la inflación es menos directa y menos fiable de lo que sugiere el relato habitual: ha habido años de inflación elevada en los que el oro se comportó mal, y viceversa. Su papel mejor documentado en el tiempo sigue siendo el de diversificador frente al riesgo bursátil, no el de cobertura automática y garantizada contra la inflación.
¿Un ETC de oro tiene riesgo de divisa para un inversor europeo?
Sí, de forma indirecta. El oro cotiza internacionalmente en dólares, así que un ETC denominado en euros refleja también las oscilaciones del cambio EUR/USD además del precio del oro en dólares, salvo que el instrumento concreto esté cubierto frente al cambio (hedged), una opción disponible en algunos emisores pero con un coste de cobertura adicional.
Próximo paso
El oro no es una apuesta sobre el precio de mañana, es una herramienta de diversificación cuya utilidad se mide por la correlación con el resto de la cartera, no por la rentabilidad del último año.
Con Wallible puedes:
- Analizar tu cartera y comprobar cómo un ETC de oro cambia la volatilidad, el drawdown y el Sharpe Ratio de tu composición actual
- Profundizar en la lógica de las carteras diversificadas con la guía de la cartera lazy
- Comparar el componente defensivo de renta fija con la guía de depósitos bancarios, BTP y ETF de renta fija en Italia
Guías relacionadas
Home Bias: por qué los inversores italianos sobreponderan Italia
Home bias en Italia: por qué tantas carteras están sobreexpuestas a Piazza Affari, qué cuesta en diversificación perdida …
Bond ladder con BTP: cómo construir una escalera de vencimientos para renta fija
Cómo construir un bond ladder con BTP italianos para obtener renta fija predecible: tributación al 12,5%, riesgo de …
Asignación de activos por edad: qué cartera construir a los 30, 40 y 50 años
¿Qué combinación acciones-bonos tiene sentido a los 30, 40 o 50 años? Capital humano, glide path y reglas prácticas para …