Investir pour ses enfants avec des ETF : guide pratique de la naissance à 18 ans
Investir pour ses enfants avec des ETF et un plan mensuel : le compte-titres au nom du mineur, ce qu'il peut valoir en 18 ans et la comparaison avec le livret.
samedi, 21 novembre 2026
Les enveloppes de la naissance
Un enfant naît et, en quelques mois, les enveloppes arrivent : grands-parents, oncles, parrain, marraine, collègues. Au final, les parents se retrouvent avec 2 000, 3 000, parfois 5 000 euros destinés « au petit ». La solution la plus courante consiste à ouvrir un livret d’épargne et à l’oublier jusqu’à ses 18 ans.
Ça marche, au sens où l’argent reste là. Mais avec un taux proche de zéro et une inflation moyenne de 2 % par an, cet argent achète au bout de dix-huit ans environ 30 % de moins qu’aujourd’hui. Ceux qui veulent faire mieux butent vite sur un obstacle pratique : impossible d’acheter un ETF au nom de son enfant depuis l’application de son courtier. Il faut un compte dédié, ouvert au nom du mineur, avec des règles différentes de celles d’un compte classique.
Ce guide explique concrètement comment investir pour ses enfants : quels outils existent, ce qui change quand le compte est au nom d’un mineur, ce que peut valoir un petit plan d’investissement mensuel au bout de dix-huit ans et ce qui se passe quand l’enfant devient majeur. Les exemples s’appuient sur le cadre italien, où Wallible est né, mais la logique vaut pour la plupart des pays européens.
Investir pour ses enfants avec des ETF : pourquoi l’horizon change tout
Presque tous les objectifs financiers d’un adulte ont un horizon incertain ou assez court : l’appartement dans cinq ans, la voiture dans trois, la retraite dans vingt ou trente ans mais avec des versements qui s’arrêtent si l’on perd son emploi. L’épargne d’un nouveau-né est différente. Son horizon minimal est de dix-huit ans, souvent plus si le capital doit financer des études ou un premier achat immobilier, et personne n’a besoin de cet argent entre-temps.
Ce détail a une conséquence énorme. La volatilité des actions fait peur parce qu’en un an elle peut coûter 30 % ou 40 %, comme en 2008 ou en mars 2020. Sur dix-huit ans, les données historiques des marchés actions mondiaux racontent une autre histoire : depuis 1970, aucune période de dix-huit années consécutives n’a vu l’indice MSCI World, dividendes réinvestis, terminer en perte en termes nominaux. Ce n’est pas une garantie pour l’avenir, mais cela montre que le temps joue en faveur de celui qui peut attendre.
C’est pourquoi une allocation majoritairement, voire entièrement, en actions, imprudente pour un sexagénaire, devient un choix défendable pour un capital destiné à un nouveau-né. Le vrai risque n’est pas le krach d’une année, mais le fait de devoir vendre au mauvais moment. Et un enfant de trois ans n’a aucune raison de vendre.
Une précaution s’impose toutefois : l’horizon se raccourcit avec le temps. Un plan démarré à la naissance a dix-huit ans devant lui ; un plan lancé à douze ans n’en a plus que six. Dans les trois ou quatre dernières années avant l’utilisation prévue, il est logique de basculer progressivement une partie du capital vers des supports moins volatils, comme on le ferait pour n’importe quel objectif à échéance.
Le compte-titres au nom du mineur : comment il fonctionne vraiment
Un mineur ne peut pas signer de contrat, il ne peut donc pas ouvrir seul un compte. Ce sont les parents qui l’ouvrent en tant que représentants légaux, mais le titulaire du compte et des titres est l’enfant, avec son propre code fiscal. L’argent versé lui appartient juridiquement.
En Italie, le Code civil (art. 320) distingue les actes d’administration ordinaire, que les parents peuvent accomplir librement, des actes d’administration extraordinaire, qui exigent l’autorisation du giudice tutelare, l’équivalent du juge des tutelles. Encaisser des capitaux et les réinvestir relève de la seconde catégorie. En pratique :
- verser sur le compte du mineur est toujours possible ;
- investir dépend de l’intermédiaire : certaines banques acceptent sans formalité un plan mensuel sur des supports diversifiés, d’autres exigent l’autorisation dès le premier achat de titres autres que des obligations d’État ;
- vendre et retirer nécessite presque toujours l’autorisation du juge des tutelles, motivée par l’intérêt du mineur (frais médicaux, études, etc.).
L’autorisation n’est ni compliquée ni coûteuse, mais elle prend du temps. La conséquence pratique est claire : le compte du mineur convient à des capitaux qui resteront immobilisés longtemps, pas à de l’argent qui pourrait servir à payer l’orthodontiste dans deux ans.
Avant de choisir où ouvrir le compte, mieux vaut demander par écrit trois choses : si un compte-titres pour mineurs est proposé, quels produits peuvent être achetés sans autorisation et quels sont les frais fixes. Les réponses varient beaucoup d’une banque à l’autre, et certains courtiers en ligne ne proposent tout simplement pas ce service.
Livret, Buono Minori ou plan mensuel en ETF : la comparaison
Les trois solutions les plus répandues en Italie ont des profils très différents.
| Livret d’épargne | Bon d’épargne pour mineurs (Buono Minori) | Plan mensuel sur un ETF actions monde | |
|---|---|---|---|
| Rendement | Proche de zéro | Fixe, connu à la souscription | Variable, historiquement plus élevé |
| Risque de perte nominale | Aucun | Aucun (garantie de l’État) | Oui, surtout à court terme |
| Fiscalité | 26 % sur les intérêts | 12,5 % | 26 % sur les plus-values |
| Droit de timbre | 34,20 euros par an au-delà de 5 000 euros de solde moyen | Exonéré jusqu’à 5 000 euros de bons au total | 0,20 % par an sur la valeur |
| Protection contre l’inflation | Nulle | Partielle | Historiquement bonne sur le long terme |
| Souplesse | Élevée | Remboursement anticipé possible, avec un rendement réduit | Vente soumise à autorisation |
Le livret est utile pour de petites sommes dont on pourrait avoir besoin rapidement. Comme outil d’accumulation sur dix-huit ans, il perd du pouvoir d’achat presque à coup sûr.
Le Buono dedicato ai minori de Poste Italiane mérite plus d’attention qu’on ne lui en accorde d’habitude. Il arrive à échéance aux 18 ans de l’enfant et son taux augmente avec la durée : dans les émissions de l’automne 2026, le rendement à l’échéance atteint jusqu’à 5 % brut par an pour une souscription dans les premières années de vie de l’enfant. Il est imposé à 12,5 % comme les obligations d’État italiennes et, dans certaines limites, exclu du calcul de l’ISEE, l’indicateur italien de situation économique des ménages. À ces taux, c’est un concurrent sérieux, à condition de le conserver jusqu’à l’échéance. Les taux changent à chaque émission et doivent être vérifiés au moment de la souscription.
Le plan mensuel sur un ETF actions monde offre le rendement espéré le plus élevé, mais sans aucune garantie. C’est la seule des trois options où le capital final peut, dans un scénario défavorable, être inférieur aux sommes versées.
Un exemple chiffré : 100 euros par mois pendant 18 ans
Prenons un parent qui verse 100 euros par mois de la naissance de son enfant jusqu’à ses 18 ans : 216 versements, 21 600 euros au total. Comparons un livret à 0,5 % avec un plan mensuel sur un ETF actions monde selon trois hypothèses de rendement annuel, nettes des frais du fonds :
- 4 % : scénario prudent, en dessous de la moyenne historique de long terme des marchés actions mondiaux ;
- 6 % : scénario central, proche du rendement historique d’un portefeuille actions mondial en euros ;
- 8 % : scénario favorable, comparable à certaines périodes de dix-huit ans particulièrement bonnes.
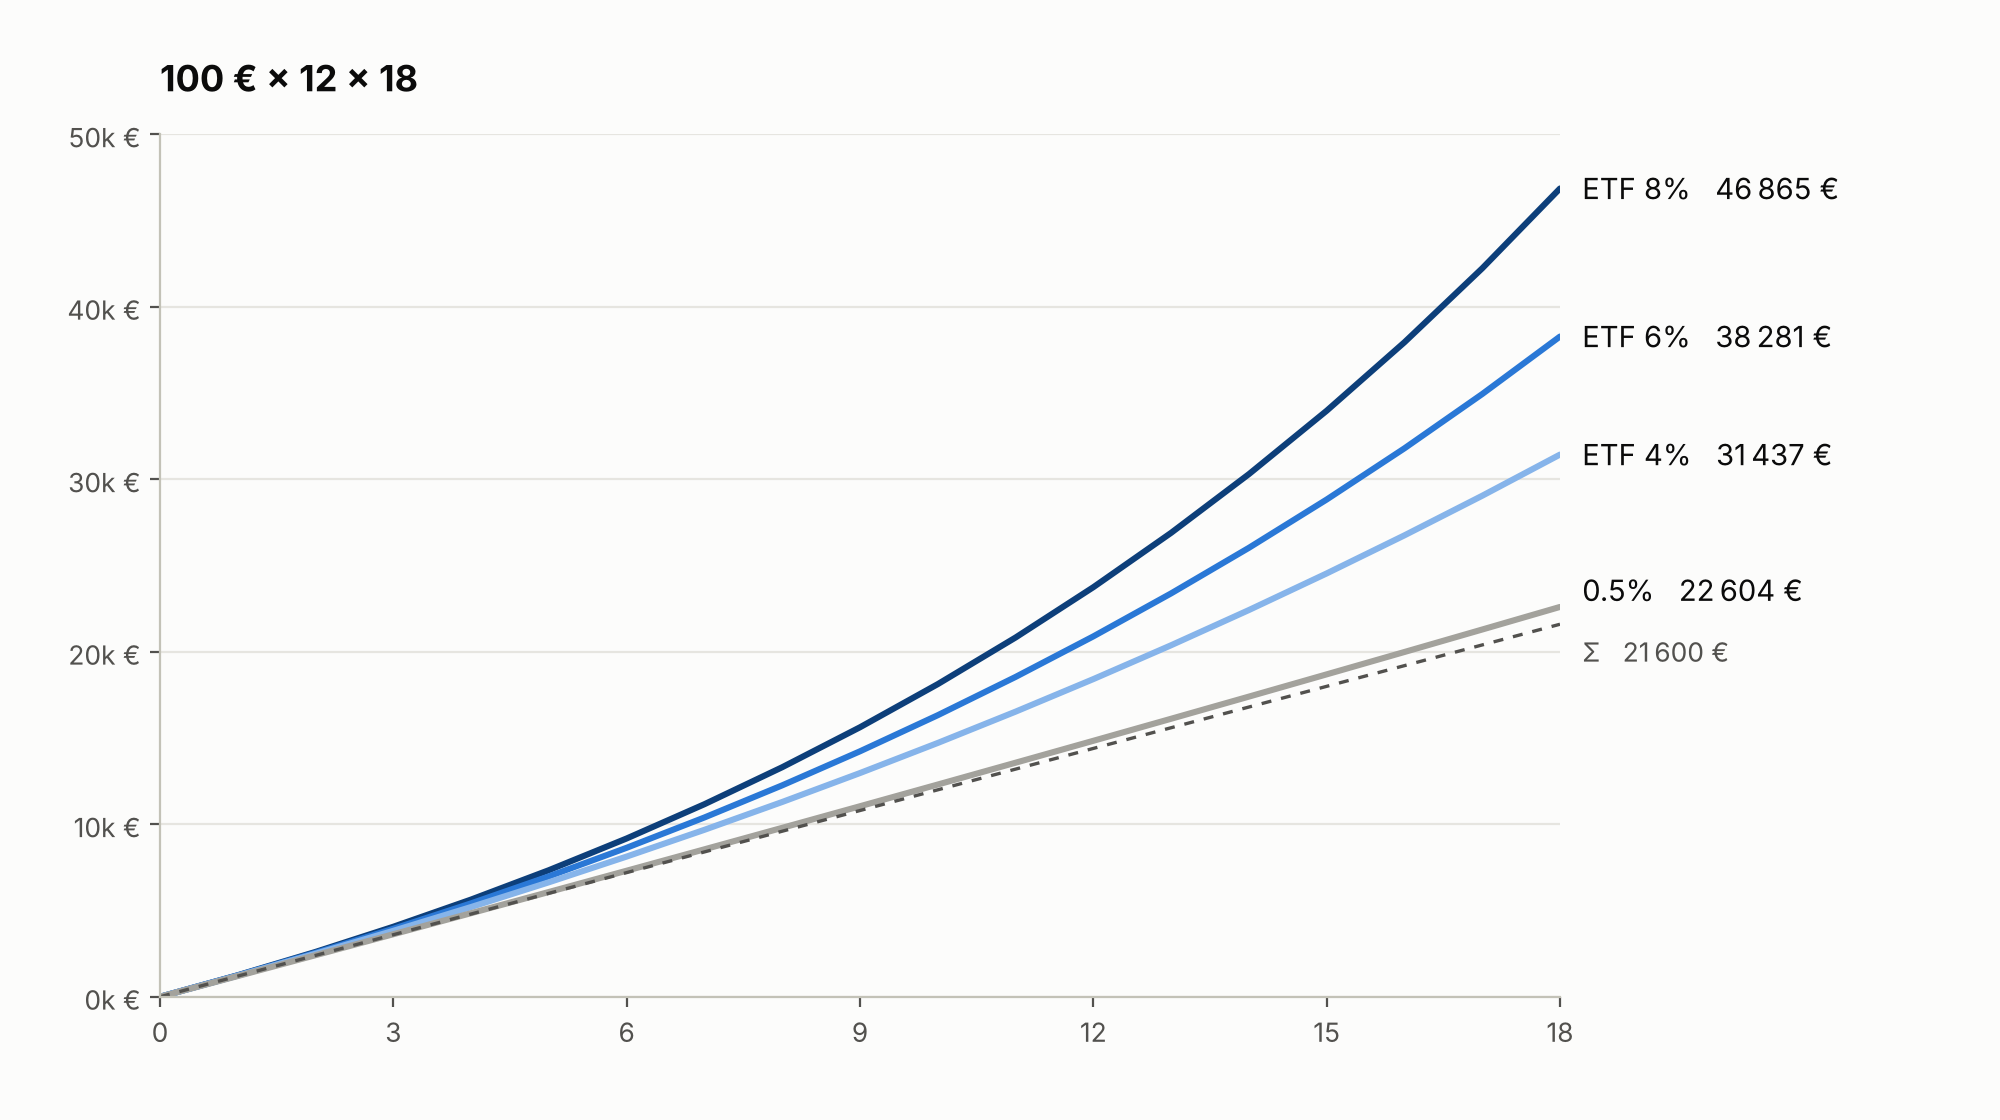
Le capital final se calcule avec la formule de la valeur future d’une suite de versements :
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
où $R$ est le versement mensuel, $i$ le taux mensuel équivalent et $n$ le nombre de mois. Appliquée aux quatre scénarios :
| Scénario | Capital brut à 18 ans | Capital net après 26 % sur les plus-values |
|---|---|---|
| Livret 0,5 % | 22 604 € | environ 22 340 € |
| ETF 4 % | 31 437 € | 28 880 € |
| ETF 6 % | 38 281 € | 33 944 € |
| ETF 8 % | 46 865 € | 40 296 € |
Dans le scénario central, le plan en ETF laisse à l’enfant environ 11 600 euros de plus que le livret, pour les mêmes versements. Mais le chiffre le plus parlant est ailleurs. Avec une inflation moyenne de 2 %, les 22 340 euros du livret valent à 18 ans environ 15 600 euros d’aujourd’hui : l’enfant reçoit moins que ce qui a été mis de côté pour lui. Les 33 944 euros du plan central valent environ 23 800 euros d’aujourd’hui, ce qui préserve et accroît le pouvoir d’achat.
Ces montants n’incluent pas le droit de timbre italien de 0,20 % par an sur le compte-titres, qui retire quelques centaines d’euros au scénario central, ni d’éventuels frais de garde ou de courtage. Avec un plan de 100 euros par mois, ces frais peuvent peser lourd si l’intermédiaire facture un montant fixe à chaque achat. Une commission de 5 euros sur un versement de 100 euros, c’est 5 % perdus chaque mois. C’est le premier poste à vérifier avant de choisir le compte.
Et pour une somme unique ?
La comparaison change si l’on investit tout d’un coup. Avec 3 000 euros à la naissance, un Buono Minori à 5 % brut rend à 18 ans environ 6 690 euros nets. Un ETF actions à 6 % en rend environ 7 120 nets. L’écart dans le scénario central est modeste, et le bon l’obtient sans aucun risque. Pour un parent averse au risque, combiner les deux est une solution sensée : le bon pour la somme de départ, le plan en ETF pour les versements mensuels.
La fiscalité : ce qui change quand le compte est au nom de l’enfant
Côté taux, rien. En Italie, les plus-values sur ETF sont imposées à 26 %, les obligations d’État et les bons postaux à 12,5 %, exactement comme pour un adulte. Pour le détail du fonctionnement, voir notre guide sur la fiscalité des ETF en Italie .
Les différences sont ailleurs, et certaines jouent en faveur du compte au nom du mineur.
La situation fiscale est distincte. Les moins-values réalisées sur le compte de l’enfant restent dans son propre zainetto fiscale, le report des moins-values à l’italienne, et ne se mélangent pas à celles des parents.
L’argent appartient déjà à l’enfant. Un capital qui a fructifié sur le compte du mineur ne fait pas partie du patrimoine des parents. Il n’aura pas à être transmis plus tard par donation et n’entrera pas dans leur succession. En Italie, les donations des parents aux enfants sont exonérées jusqu’à un million d’euros par enfant, la question est donc rarement fiscale, mais une propriété claire dès le départ évite discussions et formalités.
L’ISEE est à prendre en compte. Le patrimoine financier des enfants vivant au foyer entre dans l’ISEE du ménage. Les obligations d’État et les bons postaux bénéficient d’une exclusion jusqu’à 50 000 euros au total, pas les ETF. Pour les familles qui demandent des aides liées à l’ISEE, comme des bourses ou des tarifs réduits, c’est un point à évaluer.
L’alternative : investir dans son propre portefeuille, avec une étiquette
Beaucoup de parents choisissent une voie plus simple : ils investissent à leur nom et suivent une part « réservée » à l’enfant. C’est une solution légitime, avec des avantages et des inconvénients précis.
| Compte au nom du mineur | Part dans le portefeuille du parent | |
|---|---|---|
| Propriété | L’enfant | Le parent |
| Vente et retrait | Autorisation du juge des tutelles | Libres |
| Choix de l’intermédiaire | Limité | N’importe quel courtier |
| Frais | Souvent plus élevés | Ceux de son propre compte |
| Transmission à l’enfant | Automatique à 18 ans | Donation future |
| Risque d’« utiliser » cet argent pour autre chose | Faible | Élevé |
La dernière ligne est la plus importante. La souplesse n’est un avantage que si l’on a la discipline de ne pas s’en servir. Un capital pour l’enfant logé dans le portefeuille du parent est aussi un capital disponible en cas de dépense imprévue, de changement de voiture ou de travaux. Ceux qui choisissent cette voie ont tout intérêt à utiliser un compte-titres séparé et à suivre cette part comme un portefeuille à part entière.
Ce qui se passe à 18 ans
Le jour de ses 18 ans, le compte passe sous le contrôle total de l’enfant. Les parents perdent tout pouvoir de signature, et le jeune peut tout vendre le jour même sans demander la permission à personne.
C’est pourquoi le capital seul ne suffit pas : il faut un plan. Il comprend la manière d’en parler (beaucoup de familles commencent vers 14 ou 15 ans, en montrant l’évolution du compte), le partage de l’objectif (études, logement, création d’une activité) et un minimum d’éducation financière pour comprendre ce que l’on possède. Un jeune de 18 ans qui reçoit 35 000 euros sans avoir jamais vu un relevé de compte prendra des décisions très différentes de celui qui a suivi son plan pendant des années et a vu de ses propres yeux une baisse de 20 % effacée en quelques années.
C’est peut-être la valeur la plus sous-estimée de l’investissement pour ses enfants : non seulement le capital, mais l’exemple. Un enfant qui grandit en voyant les intérêts composés à l’œuvre apprend quelque chose que l’école lui enseignera rarement.
Quel ETF choisir
Pour un horizon de dix-huit ans, le choix le plus cohérent est aussi le plus simple : un ETF actions monde de capitalisation, qui réinvestit automatiquement les dividendes sans générer de revenus imposables à gérer. Un ETF sur le MSCI World ou, pour une diversification encore plus large, sur le MSCI ACWI ou le FTSE All-World, avec des frais courants inférieurs à 0,25 % par an, couvre des milliers d’entreprises dans des dizaines de pays avec un seul produit.
Ajouter d’autres ETF, sectoriels ou thématiques, améliore rarement le résultat pour un objectif de ce type et complique la gestion, surtout sur un compte où chaque vente exige une autorisation. Pour la logique d’un portefeuille simple et peu exigeant, le guide sur le portefeuille paresseux est un bon point de départ.
Méfiance enfin envers les contrats « pour les enfants » proposés en banque ou en agence : ce sont souvent des produits d’assurance-vie en unités de compte, avec des frais annuels bien supérieurs à ceux d’un ETF. Sur dix-huit ans, l’écart peut se chiffrer en milliers d’euros. La comparaison est détaillée dans l’article assurance-vie en unités de compte ou ETF .
FAQ
Peut-on ouvrir un plan d’investissement en ETF au nom d’un enfant mineur ?
Oui, via un compte-titres au nom du mineur, ouvert par les parents en tant que représentants légaux. Toutes les banques et tous les courtiers en ligne ne le proposent pas, et les règles sur les achats sans autorisation du juge des tutelles varient d’un intermédiaire à l’autre.
Faut-il l’autorisation du juge des tutelles pour investir l’argent d’un mineur ?
Pour verser, non. Pour vendre des titres et retirer de l’argent, presque toujours oui. Pour les nouveaux achats, cela dépend de la pratique de la banque : certaines l’exigent dès qu’on sort des obligations d’État, d’autres acceptent un plan mensuel en ETF sans formalité.
Vaut-il mieux le bon d’épargne pour mineurs ou un plan mensuel en ETF ?
Tout dépend de la tolérance au risque. Le bon offre un rendement fixe et garanti, aujourd’hui intéressant s’il est conservé jusqu’à l’échéance. Le plan en ETF a un rendement espéré plus élevé mais incertain. Beaucoup de familles combinent les deux : le bon pour la somme de départ, le plan pour les versements mensuels.
Combien peut valoir un plan de 100 euros par mois pendant 18 ans ?
Pour 21 600 euros versés au total, le capital final net va d’environ 28 900 euros avec un rendement de 4 % à environ 40 300 euros avec un rendement de 8 %, avant droit de timbre. Dans le scénario central à 6 %, on arrive à environ 34 000 euros nets.
L’épargne au nom des enfants compte-t-elle dans l’ISEE ?
Oui, le patrimoine financier des enfants faisant partie du foyer entre dans le calcul de l’ISEE. Les obligations d’État et les bons postaux bénéficient d’une exclusion jusqu’à 50 000 euros au total, tandis que les ETF sont comptés intégralement.
Prochaine étape
Investir pour ses enfants ne demande pas de grosses sommes. Cela demande de commencer tôt, de choisir un produit simple et peu coûteux et de laisser faire le temps, la seule ressource qu’un nouveau-né possède en abondance.
Avec Wallible, vous pouvez :
- Simuler un plan mensuel sur un ETF monde sur un horizon de dix-huit ans et voir comment évoluent rendement et drawdown selon les scénarios historiques
- Suivre le compte de votre enfant comme un portefeuille distinct, avec ses propres indicateurs de risque
- Approfondir le choix entre versements réguliers et investissement en une fois avec l’article investissement unique ou DCA
- Essayer le simulateur de portefeuille ETF gratuit pour comparer différentes combinaisons de produits
Guides associés
Robo-advisors en Italie : valent-ils mieux qu'un portefeuille ETF en gestion autonome ?
Robo-advisor ou ETF en direct en Italie ? Coûts réels, effet des intérêts composés et comparaison sur 40 000 euros à 20 …
Finance comportementale : les biais cognitifs qui détruisent la performance de votre portefeuille
Aversion aux pertes, biais de récence, excès de confiance : les biais cognitifs qui coûtent 2 à 3 % par an aux …
Assurance vie en unités de compte vs ETF: coût réel et quand l'assurance a du sens
Assurance vie UC ou ETF? La Banque d'Italie a mesuré l'écart de coûts. Avantages réels, alternative assurance temporaire …