L'or dans un portefeuille : combien en détenir et ce que disent vraiment les indicateurs
Or et ETC sur l'or dans un portefeuille : quelle allocation selon la corrélation et le Sharpe Ratio, fiscalité et comparaison avec l'or physique.
mercredi, 14 octobre 2026
L’or à des sommets historiques, et une question mal posée
Tout au long de 2026, l’or a battu plusieurs records historiques, et la presse financière en parle chaque semaine. Un collègue raconte avoir acheté un ETC sur l’or il y a six mois et afficher déjà une plus-value à deux chiffres. La tentation naturelle est de se demander si c’est le bon moment pour acheter de l’or.
C’est la mauvaise question. Un investisseur avec un horizon long ne décide pas de ce qui entre dans son portefeuille en regardant le prix du jour, mais en observant comment un actif se comporte aux côtés de tout ce qu’il détient déjà. La bonne question n’est pas « l’or va-t-il continuer à monter », ce que personne ne peut savoir, mais « l’or améliore-t-il le couple rendement-risque de mon portefeuille, et si oui, dans quelle proportion ». La corrélation historique et quelques indicateurs répondent bien mieux à cette seconde question que n’importe quel gros titre.
Pourquoi il n’existe pas d’« ETF sur l’or » en Europe
Qui cherche un « ETF or » chez un courtier européen trouve en réalité des instruments appelés ETC, pas des ETF, et la différence n’est pas qu’une question de vocabulaire.
La réglementation UCITS, le même cadre sous lequel opèrent les ETF européens, impose des exigences de diversification qu’une matière première physique unique ne peut pas satisfaire : un fonds UCITS ne peut pas investir la quasi-totalité de son actif dans un seul bien physique qui ne génère aucun flux de trésorerie. C’est pourquoi l’exposition à l’or physique en Europe passe par un ETC (Exchange Traded Commodity), un titre de créance garanti par des réserves d’or physique déposées chez un dépositaire, et non un fonds détenant des parts d’un panier diversifié.
En pratique, la différence se voit à peine : un ETC émis par iShares, Invesco ou Xtrackers se négocie en bourse exactement comme un ETF, avec un prix en temps réel, un code ISIN et un coût annuel (TER) généralement compris entre 0,12 % et 0,40 % selon l’émetteur. Sur le plan juridique, en revanche, un ETC est techniquement un titre de créance garanti, pas un fonds, ce qui implique un risque de contrepartie vis-à-vis de l’émetteur qu’il vaut la peine de comprendre, même si les plus grands ETC adossés à de l’or physique du marché sont intégralement couverts par de l’or physique alloué et vérifié par des audits indépendants.
Les mathématiques qui comptent : pas le rendement, la corrélation
Si l’or figure dans tant de portefeuilles institutionnels, ce n’est pas parce qu’il « rapporte beaucoup ». Sur des horizons de plusieurs décennies, l’or a historiquement moins rapporté que les actions mondiales. La raison est ailleurs : sa corrélation avec les actions est historiquement proche de zéro sur de longues périodes, et tend à devenir négative précisément lors des crises boursières, au moment où la diversification est la plus utile.
L’écart-type d’un portefeuille à deux actifs ne dépend pas seulement de la volatilité de chaque composant, mais de la manière dont ils évoluent ensemble :
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
où $w_1$ et $w_2$ sont les poids des deux actifs, $\sigma_1$ et $\sigma_2$ leurs volatilités respectives, et $\rho_{1,2}$ la corrélation entre les deux. Lorsque $\rho_{1,2}$ est faible ou négative, ce troisième terme réduit la volatilité totale du portefeuille davantage qu’une simple moyenne pondérée des volatilités individuelles ne le laisserait penser. C’est le même principe qui sous-tend tout portefeuille diversifié, appliqué ici à un actif qui évolue selon une logique différente des actions et des obligations : demande des banques centrales, perception de valeur refuge en période de tension géopolitique, et offre minière relativement rigide à court terme.
Cela explique pourquoi une allocation de 5 % ou 10 % en or peut réduire la volatilité globale d’un portefeuille actions-obligations, alors même que l’or, pris isolément, est plus volatil que les obligations et ne verse ni coupon ni dividende.
Ce que cela change vraiment : un exemple illustratif
Pour visualiser l’effet en chiffres, prenons un portefeuille classique 60 % actions mondiales, 40 % obligations, et substituons progressivement une part par de l’or, en conservant le ratio actions-obligations sur le capital restant.
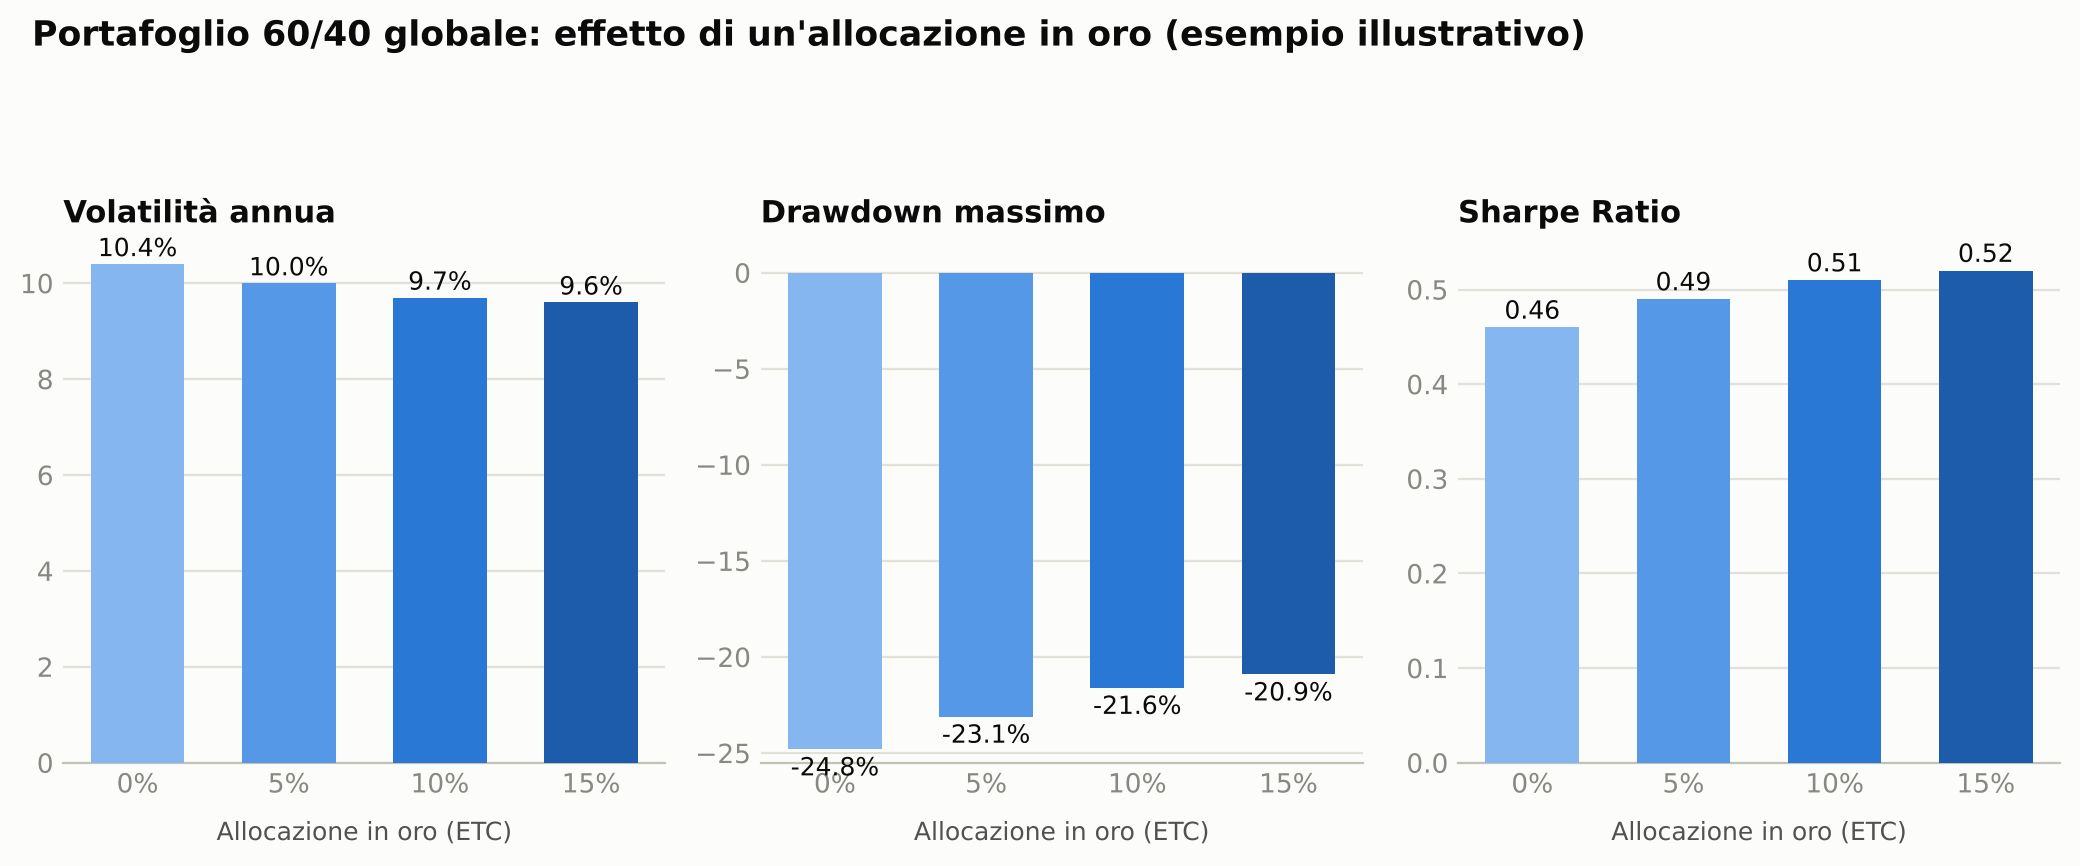
Ces chiffres constituent un exemple illustratif construit sur des hypothèses de rendement, de volatilité et de corrélation de long terme entre actions mondiales, obligations agrégées et or, et non un backtest ponctuel sur une période historique précise. Trois constats ressortent néanmoins clairement, cohérents avec ce qui a été observé sur plusieurs cycles de marché réels.
La volatilité globale diminue de façon régulière à mesure que l’or est ajouté, même si l’or pris isolément est plus volatil que les obligations agrégées. Le drawdown maximal se réduit de façon plus marquée que la volatilité moyenne, car l’effet diversifiant de l’or tend à être le plus fort précisément lors des phases de stress boursier aigu, au moment où la corrélation entre actions et or baisse souvent davantage encore. Le ratio de Sharpe s’améliore jusqu’à un certain point, puis les gains marginaux se réduisent : au-delà de 10 à 15 % environ, l’effet diversifiant supplémentaire tend à être moins que proportionnel, car le portefeuille commence à dépendre de plus en plus d’un seul actif non productif.
Aucun de ces chiffres ne doit être lu comme une prévision. Ils représentent l’ordre de grandeur de l’effet que produit la faible corrélation de l’or sur un portefeuille diversifié, pas un rendement garanti.
Or physique, ETC et actions minières : trois risques différents
Tous les instruments qui offrent une « exposition à l’or » ne se comportent pas de la même façon, et les traiter comme interchangeables est une erreur fréquente.
| Instrument | Ce que vous possédez réellement | Risque supplémentaire par rapport au prix de l’or | Liquidité |
|---|---|---|---|
| Or physique (lingots, pièces) | Le métal lui-même | Aucun, mais coûts de garde et d’assurance, écart acheteur-vendeur important | Faible, revente non immédiate |
| ETC sur or physique | Un titre de créance garanti par de l’or physique alloué | Risque de contrepartie de l’émetteur, généralement marginal pour les grands émetteurs | Élevée, négociable en bourse comme une action |
| ETF sur minières aurifères | Parts de sociétés minières cotées | Risque opérationnel, de gestion et d’effet de levier financier des minières, en plus du prix de l’or | Élevée, mais volatilité nettement supérieure |
Un ETF sur minières aurifères ne remplace pas un ETC sur or physique : il a historiquement amplifié les mouvements du prix de l’or dans les deux sens, car il ajoute un risque boursier et opérationnel par-dessus la matière première. Qui recherche une diversification pure, avec la corrélation la plus faible possible par rapport au reste du portefeuille actions, trouve dans l’ETC sur or physique l’instrument le plus cohérent avec cet objectif. Qui recherche une exposition plus spéculative et à bêta plus élevé par rapport au prix de l’or peut envisager les minières, en sachant qu’elles ne diversifient pas de la même manière.
La fiscalité de l’or : un détail qui change la comparaison
En Italie, à la différence des obligations d’État, les plus-values réalisées sur un ETC sur l’or sont taxées à 26 % au titre des redditi diversi, le même taux que celui appliqué aux actions et à la plupart des ETF actions, sans bénéficier du taux réduit de 12,5 % réservé aux obligations d’État et assimilées, et sans éligibilité au PIR. En France, les plus-values sur un ETC relèvent du prélèvement forfaitaire unique de 30 %, et l’ETC n’est pas éligible au PEA, contrairement à certains ETF actions.
Cela ne rend pas l’or moins intéressant comme outil de diversification, mais c’est un point à prendre en compte en le comparant à d’autres composantes défensives du portefeuille : une obligation d’État à échéance courte et un ETC sur l’or répondent à des besoins différents. La première offre un revenu prévisible et une certitude de capital à l’échéance ; le second offre une diversification face au risque actions, sans aucun coupon ni garantie de remboursement à une date précise.
Combien d’or allouer : les modèles de référence
Il n’existe pas de pourcentage « correct » dans l’absolu, mais quelques portefeuilles historiquement connus offrent un repère utile.
Le portefeuille All Weather de Ray Dalio alloue typiquement environ 7,5 % à l’or, au sein d’une structure conçue pour performer de façon relativement stable dans différents scénarios macroéconomiques (croissance, récession, inflation, déflation). Le Permanent Portfolio conçu par Harry Browne, plus extrême dans sa logique de protection, va jusqu’à 25 % d’or, associé à parts égales à des actions, des obligations à long terme et des liquidités.
Pour un investisseur qui construit un portefeuille diversifié en ETF sans suivre l’un de ces modèles précis, une fourchette entre 5 % et 10 % constitue un point de départ raisonnable et largement utilisé en pratique : suffisant pour obtenir un effet diversifiant mesurable sur la volatilité et le drawdown, sans que le portefeuille dépende de façon excessive d’un actif unique qui ne génère aucun bénéfice, ne verse aucun dividende, et dont le prix reflète avant tout des dynamiques d’offre et de demande, pas des flux de trésorerie d’entreprise.
Le choix final dépend de la vision macroéconomique de l’investisseur, du reste de la composition du portefeuille, et du poids que l’on souhaite accorder à la protection contre les scénarios de crise aiguë par rapport à la croissance de long terme.
Comment Wallible aide à vérifier l’impact de l’or sur votre portefeuille
Ajouter un ETC sur l’or à un portefeuille existant modifie plusieurs indicateurs à la fois : volatilité, drawdown maximal, ratio de Sharpe, corrélation avec le reste des positions. Avec Wallible, vous pouvez importer la composition de votre portefeuille, simuler l’ajout d’une position en or à différents poids, et observer directement comment évoluent les indicateurs de risque et de rendement, plutôt que de vous fier à une estimation générique comme celle de cet article.
Questions fréquentes
Vaut-il mieux acheter de l’or physique ou un ETC sur l’or ?
Pour la plupart des investisseurs qui recherchent une diversification de portefeuille, un ETC sur or physique est plus pratique : il se négocie en bourse avec la même liquidité qu’un ETF, ne nécessite aucun coût de garde ou d’assurance séparé, et son prix reflète en temps réel la cotation du métal. L’or physique en lingots ou en pièces reste pertinent pour qui recherche une possession directe et tangible, indépendante du système financier, mais il implique des coûts de garde, des écarts plus larges et une liquidité plus faible.
Un ETC sur l’or verse-t-il des dividendes ou des coupons ?
Non. L’or ne génère aucun flux de trésorerie, donc un ETC sur l’or ne distribue ni dividende ni coupon. Le seul rendement possible provient de la variation du prix du métal dans le temps, net du TER annuel de l’instrument.
Combien d’or a du sens dans un portefeuille de débutant ?
Pour qui construit les premières briques d’un portefeuille diversifié, se concentrer d’abord sur un socle actions mondial à faible coût (comme un ETF MSCI World) reste généralement la priorité. L’or est une position satellite à envisager dans un second temps, une fois le socle du portefeuille déjà solide, typiquement de l’ordre de 5 à 10 % pour qui décide de l’inclure.
L’or protège-t-il vraiment de l’inflation ?
Sur le très long terme, l’or a historiquement préservé son pouvoir d’achat, mais sur le court et moyen terme, sa relation avec l’inflation est moins directe et moins fiable que ne le suggère le discours courant : certaines années de forte inflation ont vu l’or mal performer, et inversement. Son rôle le mieux documenté dans la durée reste celui de diversificateur face au risque actions, pas celui de couverture automatique et garantie contre l’inflation.
Un ETC sur l’or comporte-t-il un risque de change pour un investisseur européen ?
Oui, indirectement. L’or est coté internationalement en dollars américains, donc un ETC libellé en euros reflète également les variations du taux de change EUR/USD en plus du prix de l’or en dollars, sauf si l’instrument concerné est couvert contre le risque de change (hedged), une option proposée par certains émetteurs mais avec un coût de couverture supplémentaire.
Prochaine étape
L’or n’est pas un pari sur le prix de demain, c’est un outil de diversification dont l’utilité se mesure à sa corrélation avec le reste du portefeuille, pas à la performance de l’année écoulée.
Avec Wallible, vous pouvez :
- Analyser votre portefeuille et tester comment un ETC sur l’or modifie la volatilité, le drawdown et le ratio de Sharpe de votre allocation actuelle
- Approfondir la logique des portefeuilles diversifiés avec le guide du portefeuille paresseux
- Comparer la poche obligataire défensive avec le guide compte d’épargne, BTP et ETF obligataires en Italie
Guides associés
Home Bias : pourquoi les investisseurs italiens surpondèrent l'Italie
Le home bias en Italie : pourquoi tant de portefeuilles sont surexposés à la Bourse de Milan, ce que cela coûte en …
Bond ladder avec des BTP : construire une échelle d'échéances pour un revenu fixe
Comment construire un bond ladder avec des BTP italiens pour un revenu fixe prévisible : fiscalité à 12,5 %, risque de …
Allocation d'actifs par âge : quel portefeuille construire à 30, 40 et 50 ans
Quelle répartition actions-obligations choisir à 30, 40 ou 50 ans ? Capital humain, glide path et règles pratiques pour …