बच्चों के लिए निवेश: ETF और DCA से जन्म से 18 साल तक पूंजी कैसे बनाएं
बच्चों के लिए निवेश ETF और DCA से: नाबालिग के नाम सिक्योरिटीज़ खाता कैसे काम करता है, 18 साल में कितना बन सकता है, और Buono Minori व बचत खाते से तुलना।
शनिवार, 21 नवंबर 2026
नामकरण के तोहफ़े वाले लिफ़ाफ़े
बच्चा पैदा होता है और कुछ ही महीनों में लिफ़ाफ़े आने लगते हैं: दादा-दादी, नाना-नानी, चाचा, मामा, दोस्त, दफ़्तर के साथी। आख़िर में माता-पिता के पास 2,000, 3,000, कभी-कभी 5,000 यूरो “बच्चे के लिए” जमा हो जाते हैं। सबसे आम तरीका है पोस्ट ऑफ़िस में एक बचत खाता खोलना और 18 साल तक उसे भूल जाना।
यह तरीका काम तो करता है, इस मायने में कि पैसा वहीं पड़ा रहता है। लेकिन लगभग शून्य ब्याज और औसतन 2% सालाना महंगाई के साथ, अठारह साल बाद वही पैसा आज के मुकाबले करीब 30% कम चीज़ें खरीद पाएगा। जो माता-पिता इससे बेहतर करना चाहते हैं, उन्हें जल्द ही एक व्यावहारिक रुकावट मिलती है: अपने ब्रोकर के ऐप से बच्चे के नाम पर ETF नहीं खरीदा जा सकता। इसके लिए नाबालिग के नाम एक अलग खाता चाहिए, जिसके नियम आम खाते से अलग होते हैं।
यह गाइड इटली के संदर्भ में बताती है कि बच्चों के लिए निवेश असल में कैसे किया जाए: कौन से विकल्प मौजूद हैं, खाता नाबालिग के नाम होने पर क्या बदलता है, अठारह साल बाद एक छोटा मासिक निवेश प्लान (DCA, जिसे इटली में PAC कहते हैं) कितना बन सकता है, और बच्चे के बालिग होने पर क्या होता है।
ETF से बच्चों के लिए निवेश: समय-सीमा सब कुछ बदल देती है
किसी वयस्क के लगभग हर वित्तीय लक्ष्य की समय-सीमा अनिश्चित या अपेक्षाकृत छोटी होती है: पांच साल में घर, तीन साल में कार, बीस-तीस साल में रिटायरमेंट, लेकिन नौकरी छूटने पर बचत रुक भी सकती है। नवजात के लिए बचत अलग है। इसकी न्यूनतम अवधि अठारह साल है, और अगर पैसा यूनिवर्सिटी या पहले घर के लिए इस्तेमाल होना है तो अक्सर इससे भी ज़्यादा। बीच में किसी को इस पैसे की ज़रूरत नहीं पड़ती।
इस बात का असर बहुत बड़ा है। शेयरों की अस्थिरता इसलिए डराती है क्योंकि एक साल में 30% या 40% तक का नुकसान हो सकता है, जैसा 2008 में या मार्च 2020 में हुआ। लेकिन अठारह साल की अवधि में वैश्विक शेयर बाज़ारों के ऐतिहासिक आंकड़े कुछ और कहते हैं: 1970 के बाद से लगातार अठारह साल का ऐसा कोई दौर नहीं रहा जिसमें MSCI World इंडेक्स, डिविडेंड दोबारा निवेश करने के साथ, नाममात्र (nominal) रूप से घाटे में बंद हुआ हो। यह भविष्य की गारंटी नहीं है, लेकिन यह दिखाता है कि जो इंतज़ार कर सकता है, समय उसके पक्ष में काम करता है।
इसीलिए जो एलोकेशन ज़्यादातर या पूरी तरह शेयरों में हो, वह साठ साल के व्यक्ति के लिए जोखिम भरा होगा, लेकिन नवजात के लिए रखी पूंजी के मामले में उसका बचाव किया जा सकता है। असली जोखिम किसी एक साल की गिरावट नहीं, बल्कि गलत समय पर बेचने की मजबूरी है। और तीन साल के बच्चे के पास बेचने की कोई वजह नहीं होती।
एक सावधानी ज़रूरी है: समय बीतने के साथ अवधि छोटी होती जाती है। जन्म पर शुरू किए गए प्लान के सामने अठारह साल होते हैं, बारह साल की उम्र में शुरू किए गए प्लान के सामने सिर्फ़ छह। पैसे के इस्तेमाल से पहले के आख़िरी तीन-चार सालों में पूंजी का एक हिस्सा धीरे-धीरे कम अस्थिर विकल्पों में ले जाना समझदारी है, ठीक वैसे ही जैसे किसी भी तय तारीख वाले लक्ष्य के साथ किया जाता है।
नाबालिग के नाम सिक्योरिटीज़ खाता: असल में कैसे काम करता है
नाबालिग कोई अनुबंध साइन नहीं कर सकता, इसलिए वह ख़ुद खाता नहीं खोल सकता। माता-पिता इसे कानूनी प्रतिनिधि के तौर पर खोलते हैं, लेकिन खाते और उसमें रखी प्रतिभूतियों का मालिक बच्चा होता है, उसके अपने टैक्स कोड (codice fiscale) के साथ। जमा किया गया पैसा कानूनी तौर पर बच्चे का हो जाता है।
इटली का सिविल कोड (अनुच्छेद 320) दो तरह के कामों में फ़र्क करता है: सामान्य प्रशासन के काम, जो माता-पिता खुलकर कर सकते हैं, और असाधारण प्रशासन के काम, जिनके लिए giudice tutelare की अनुमति चाहिए। giudice tutelare नाबालिगों के हितों की निगरानी करने वाला संरक्षक न्यायाधीश होता है। पूंजी निकालना और उसे दोबारा निवेश करना दूसरी श्रेणी में आता है। व्यवहार में:
- नाबालिग के खाते में पैसा जमा करना हमेशा संभव है;
- निवेश करना संस्थान पर निर्भर है: कुछ बैंक बिना किसी औपचारिकता के विविध (diversified) विकल्पों पर मासिक प्लान की अनुमति देते हैं, जबकि कुछ सरकारी बॉन्ड के अलावा किसी भी प्रतिभूति की पहली खरीद के लिए ही अनुमति मांगते हैं;
- बेचने और पैसा निकालने के लिए लगभग हमेशा giudice tutelare की अनुमति चाहिए, और उसका कारण बच्चे के हित में होना चाहिए (इलाज का ख़र्च, पढ़ाई, आदि)।
यह अनुमति लेना न तो जटिल है और न महंगा, लेकिन इसमें समय लगता है। इसका व्यावहारिक नतीजा साफ़ है: नाबालिग का खाता उस पूंजी के लिए सही जगह है जो लंबे समय तक बिना छुए पड़ी रहेगी, उस पैसे के लिए नहीं जिसकी ज़रूरत दो साल बाद दांतों के ब्रेसेस के लिए पड़ सकती है।
खाता कहां खोलें, यह तय करने से पहले लिखित में तीन बातें पूछ लेना अच्छा है: क्या नाबालिगों के लिए सिक्योरिटीज़ खाता उपलब्ध है, बिना अनुमति कौन से विकल्प खरीदे जा सकते हैं, और तय (fixed) लागत कितनी है। जवाब एक बैंक से दूसरे बैंक में काफ़ी बदलते हैं, और कुछ ऑनलाइन ब्रोकर यह सुविधा देते ही नहीं।
बचत खाता, Buono Minori या ETF में DCA: तुलना
इटली में सबसे लोकप्रिय तीन विकल्पों की प्रोफ़ाइल बहुत अलग है।
| बचत खाता (libretto) | नाबालिगों के लिए डाक बचत बॉन्ड (Buono Minori) | वैश्विक शेयर ETF में DCA | |
|---|---|---|---|
| रिटर्न | लगभग शून्य | तय, ख़रीदते समय पता | बदलता रहता है, ऐतिहासिक रूप से ज़्यादा |
| नाममात्र नुकसान का जोखिम | नहीं | नहीं (सरकारी गारंटी) | हां, ख़ासकर कम अवधि में |
| टैक्स | ब्याज पर 26% | 12.5% | कैपिटल गेन पर 26% |
| स्टाम्प ड्यूटी | औसत बैलेंस 5,000 यूरो से ऊपर होने पर 34.20 यूरो सालाना | कुल 5,000 यूरो तक के बॉन्ड पर छूट | मूल्य पर 0.20% सालाना |
| महंगाई से सुरक्षा | नहीं | आंशिक | लंबी अवधि में ऐतिहासिक रूप से अच्छी |
| लचीलापन | ज़्यादा | समय से पहले भुनाना संभव, कम रिटर्न के साथ | बेचने के लिए अनुमति ज़रूरी |
बचत खाता उन छोटी रकमों के लिए उपयोगी है जिनकी जल्दी ज़रूरत पड़ सकती है। अठारह साल तक पूंजी बढ़ाने के साधन के तौर पर यह लगभग निश्चित रूप से क्रय शक्ति खोता है।
Poste Italiane का Buono dedicato ai minori आमतौर पर जितना ध्यान पाता है, उससे ज़्यादा का हक़दार है। यह बच्चे के 18 साल पूरे होने पर मैच्योर होता है और अवधि के साथ इसकी दर बढ़ती है: 2026 की शरद ऋतु के इश्यू में, बच्चे के शुरुआती सालों में ख़रीदने पर मैच्योरिटी तक का रिटर्न 5% सालाना सकल (gross) तक पहुंचता है। इस पर सरकारी बॉन्ड की तरह 12.5% टैक्स लगता है, और एक सीमा तक यह ISEE (इटली का पारिवारिक आर्थिक स्थिति सूचक) की गणना से बाहर रहता है। इन दरों पर यह एक गंभीर प्रतिस्पर्धी है, बशर्ते इसे मैच्योरिटी तक रखा जाए। दरें हर इश्यू के साथ बदलती हैं, इसलिए ख़रीदते समय उन्हें ज़रूर जांचें।
वैश्विक शेयर ETF में DCA सबसे ज़्यादा अपेक्षित रिटर्न देता है, लेकिन बिना किसी गारंटी के। तीनों में से यही अकेला विकल्प है जिसमें प्रतिकूल परिदृश्य में अंतिम पूंजी जमा की गई रकम से कम हो सकती है।
एक संख्यात्मक उदाहरण: 18 साल तक हर महीने 100 यूरो
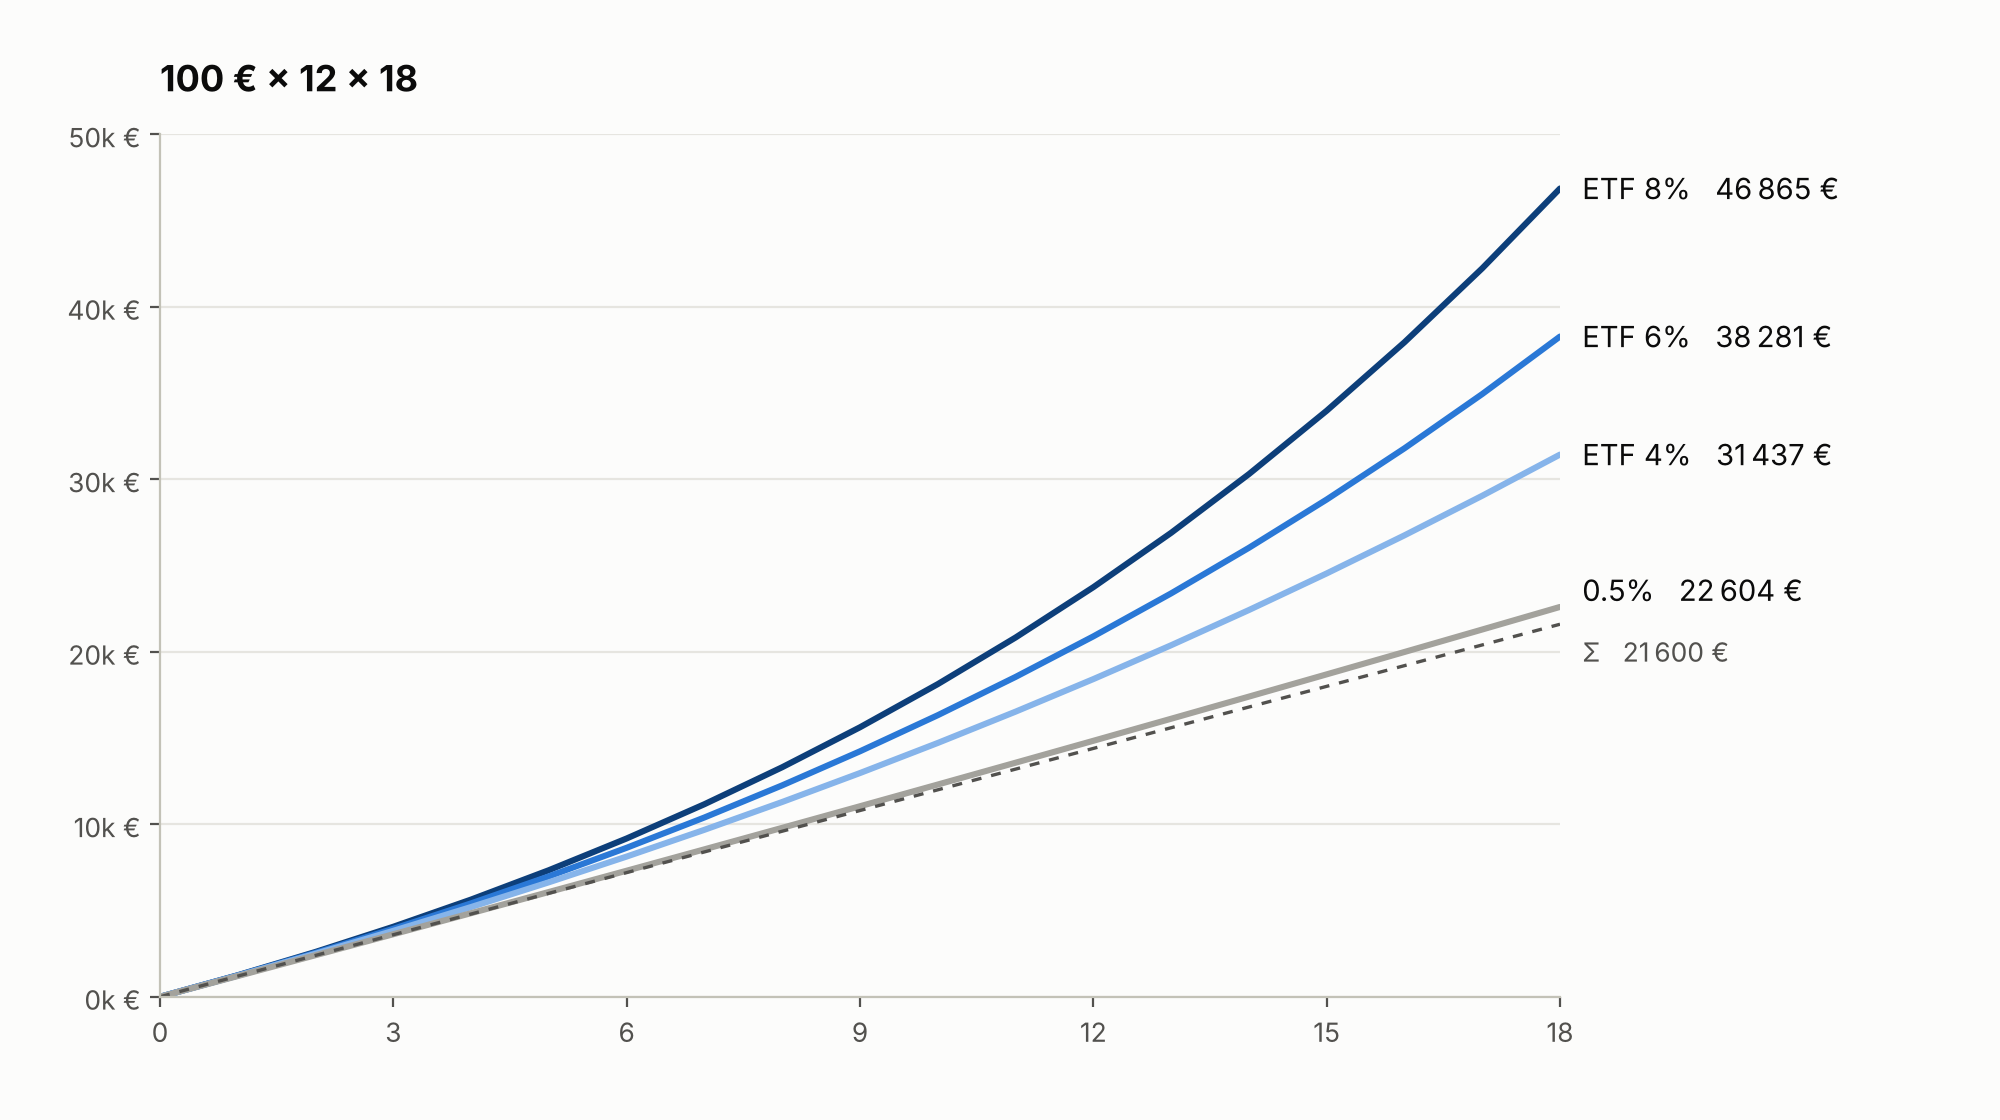
मान लीजिए माता-पिता बच्चे के जन्म से 18 साल की उम्र तक हर महीने 100 यूरो जमा करते हैं: 216 किस्तें, कुल 21,600 यूरो। हम 0.5% वाले बचत खाते की तुलना वैश्विक शेयर ETF में DCA से करते हैं, फ़ंड की लागत घटाकर तीन सालाना रिटर्न मान्यताओं के साथ:
- 4%: सतर्क परिदृश्य, वैश्विक शेयर बाज़ारों के लंबी अवधि के ऐतिहासिक औसत से नीचे;
- 6%: मध्य परिदृश्य, यूरो में वैश्विक शेयर पोर्टफोलियो के ऐतिहासिक रिटर्न के करीब;
- 8%: अनुकूल परिदृश्य, कुछ ख़ास अच्छे अठारह-वर्षीय दौरों में मिले रिटर्न जैसा।
अंतिम पूंजी की गणना वार्षिकी (annuity) के भविष्य मूल्य के फ़ॉर्मूले से होती है:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
जहां $R$ मासिक किस्त है, $i$ समतुल्य मासिक दर है और $n$ महीनों की संख्या। चारों परिदृश्यों पर लागू करने पर:
| परिदृश्य | 18 साल पर सकल पूंजी | कैपिटल गेन पर 26% टैक्स के बाद शुद्ध पूंजी |
|---|---|---|
| बचत खाता 0.5% | 22,604 € | लगभग 22,340 € |
| ETF 4% | 31,437 € | 28,880 € |
| ETF 6% | 38,281 € | 33,944 € |
| ETF 8% | 46,865 € | 40,296 € |
मध्य परिदृश्य में, समान जमा के साथ, DCA बच्चे के लिए बचत खाते से लगभग 11,600 यूरो ज़्यादा छोड़ता है। लेकिन सबसे अहम आंकड़ा कुछ और है। औसत 2% महंगाई के साथ, बचत खाते के 22,340 यूरो की कीमत 18 साल बाद आज के लगभग 15,600 यूरो के बराबर होगी: बच्चे को उससे कम मिलेगा जितना उसके लिए अलग रखा गया था। मध्य परिदृश्य वाले DCA के 33,944 यूरो की कीमत आज के लगभग 23,800 यूरो के बराबर है, यानी क्रय शक्ति न सिर्फ़ बचती है बल्कि बढ़ती भी है।
इन आंकड़ों में सिक्योरिटीज़ खाते पर 0.20% सालाना स्टाम्प ड्यूटी शामिल नहीं है, जो मध्य परिदृश्य में नतीजे को कुछ सौ यूरो कम कर देती है। इनमें कस्टडी या कमीशन की लागत भी शामिल नहीं है, जो 100 यूरो के मासिक प्लान में बहुत भारी पड़ सकती है अगर संस्थान हर ख़रीद पर तय कमीशन लेता हो। 100 यूरो की किस्त पर 5 यूरो का शुल्क मतलब हर महीने 5% बर्बाद। खाता चुनने से पहले सबसे पहले यही जांचें।
और एकमुश्त रकम के लिए?
जब सारा पैसा एक साथ निवेश किया जाए तो तुलना बदल जाती है। जन्म पर 3,000 यूरो के साथ, 5% सकल वाला Buono Minori 18 साल पर लगभग 6,690 यूरो शुद्ध लौटाता है। 6% वाला शेयर ETF लगभग 7,120 यूरो शुद्ध लौटाता है। मध्य परिदृश्य में अंतर मामूली है, और बॉन्ड यह बिना किसी जोखिम के देता है। जोखिम से बचने वाले माता-पिता के लिए दोनों का मेल समझदारी भरा हल है: शुरुआती रकम के लिए बॉन्ड, मासिक जमा के लिए ETF में DCA।
टैक्स: खाता बच्चे के नाम हो तो क्या बदलता है
टैक्स दरों के स्तर पर कुछ नहीं। ETF के कैपिटल गेन पर 26%, सरकारी बॉन्ड और डाक बॉन्ड पर 12.5% टैक्स लगता है, ठीक वैसे ही जैसे किसी वयस्क पर। ETF टैक्सेशन के विस्तार के लिए इटली में ETF टैक्स गाइड देखें।
फ़र्क दूसरी जगहों पर है, और उनमें से कुछ नाबालिग के नाम वाले खाते के पक्ष में जाते हैं।
टैक्स स्थिति अलग रहती है। बच्चे के खाते में हुए किसी भी कैपिटल लॉस को उसके अपने zainetto fiscale (टैक्स लॉस कैरी-फ़ॉरवर्ड) में रखा जाता है और वह माता-पिता के नुकसान से नहीं मिलता।
पैसा पहले से बच्चे का है। नाबालिग के खाते में बढ़ी पूंजी माता-पिता की संपत्ति का हिस्सा नहीं होती। भविष्य में इसे गिफ़्ट (donazione) के ज़रिए ट्रांसफ़र नहीं करना पड़ेगा और यह माता-पिता की विरासत में शामिल नहीं होगी। इटली में माता-पिता से बच्चों को दिए गए गिफ़्ट पर प्रति बच्चा दस लाख यूरो तक कोई टैक्स नहीं लगता, इसलिए मामला शायद ही कभी टैक्स का होता है, लेकिन शुरुआत से साफ़ मालिकाना हक़ विवादों और औपचारिकताओं से बचाता है।
ISEE पर ध्यान दें। साथ रहने वाले बच्चों की वित्तीय संपत्ति परिवार के ISEE में गिनी जाती है। सरकारी बॉन्ड और डाक बॉन्ड को कुल 50,000 यूरो तक छूट मिलती है, ETF को नहीं। जो परिवार ISEE से जुड़े लाभ लेते हैं, जैसे छात्रवृत्ति या रियायती फ़ीस, उनके लिए यह एक अहम बिंदु है।
विकल्प: अपने ही पोर्टफोलियो में निवेश, एक लेबल के साथ
कई माता-पिता आसान रास्ता चुनते हैं: अपने नाम पर निवेश करते हैं और एक हिस्से का हिसाब रखते हैं जो बच्चे के लिए “तय” है। यह एक वैध तरीका है, जिसके साफ़ फ़ायदे और नुकसान हैं।
| नाबालिग के नाम खाता | माता-पिता के पोर्टफोलियो में हिस्सा | |
|---|---|---|
| मालिकाना हक़ | बच्चे का | माता-पिता का |
| बेचना और निकालना | giudice tutelare की अनुमति ज़रूरी | आज़ाद |
| संस्थान का चुनाव | सीमित | कोई भी ब्रोकर |
| लागत | अक्सर ज़्यादा | अपने खाते जितनी |
| बच्चे को ट्रांसफ़र | 18 साल पर अपने आप | भविष्य में गिफ़्ट |
| उस पैसे को किसी और काम में “इस्तेमाल” करने का जोखिम | कम | ज़्यादा |
आख़िरी पंक्ति सबसे ज़्यादा मायने रखती है। लचीलापन तभी फ़ायदा है जब उसका इस्तेमाल न करने का अनुशासन हो। माता-पिता के पोर्टफोलियो में रखी बच्चे की पूंजी अचानक के ख़र्च, नई कार या घर की मरम्मत के लिए भी उपलब्ध रहती है। जो यह रास्ता चुनते हैं, उनके लिए अलग खाता या अलग डीमैट-जैसा सिक्योरिटीज़ डिपॉज़िट इस्तेमाल करना और उस हिस्से को एक स्वतंत्र पोर्टफोलियो की तरह मॉनिटर करना अच्छा है।
18 साल पूरे होने पर क्या होता है
अठारहवें जन्मदिन पर खाता पूरी तरह बच्चे के नियंत्रण में आ जाता है। माता-पिता के सभी हस्ताक्षर अधिकार ख़त्म हो जाते हैं, और युवा उसी दिन बिना किसी से पूछे सब कुछ बेच सकता है।
इसीलिए सिर्फ़ पूंजी काफ़ी नहीं है: एक योजना चाहिए। इसमें यह तय करना शामिल है कि बात कैसे बताई जाए (कई परिवार 14 या 15 साल की उम्र के आसपास खाते का प्रदर्शन दिखाकर बातचीत शुरू करते हैं), मकसद साझा करना (यूनिवर्सिटी, घर, कोई कारोबार शुरू करना) और इतनी बुनियादी समझ देना कि बच्चा जाने कि उसके पास क्या है। जिस अठारह साल के युवा ने कभी कोई स्टेटमेंट नहीं देखा और उसे 35,000 यूरो मिल जाएं, वह उस युवा से बहुत अलग फ़ैसले लेगा जिसने सालों तक अपना प्लान देखा है और अपनी आंखों से 20% की गिरावट को कुछ सालों में वापस भरते देखा है।
बच्चों के लिए निवेश का शायद यही सबसे कम आंका गया फ़ायदा है: सिर्फ़ पूंजी नहीं, बल्कि उदाहरण। जो बच्चा चक्रवृद्धि रिटर्न को काम करते देखकर बड़ा होता है, वह कुछ ऐसा सीखता है जो स्कूल में शायद ही सिखाया जाता है।
कौन सा ETF चुनें
अठारह साल की अवधि के लिए सबसे सुसंगत विकल्प सबसे आसान भी है: एक एक्युमुलेटिंग (accumulating) वैश्विक शेयर ETF, जो डिविडेंड को अपने आप दोबारा निवेश करता है और ऐसी कोई आय पैदा नहीं करता जिस पर अलग से टैक्स संभालना पड़े। MSCI World पर ETF, या और व्यापक विविधीकरण के लिए MSCI ACWI या FTSE All-World पर ETF, 0.25% सालाना से कम TER के साथ, एक ही साधन से दर्जनों देशों की हज़ारों कंपनियों को कवर करता है।
इस तरह के लक्ष्य के लिए दूसरे ETF, सेक्टर या थीमैटिक, जोड़ने से नतीजा शायद ही बेहतर होता है और प्रबंधन जटिल हो जाता है, ख़ासकर ऐसे खाते में जहां हर बिक्री के लिए अनुमति चाहिए। एक सरल और कम देखरेख वाले पोर्टफोलियो के तर्क के लिए लेज़ी पोर्टफोलियो पर लेख एक अच्छी शुरुआत है।
आख़िर में, बैंक या बीमा एजेंसी में बेची जाने वाली “बच्चों के लिए” पॉलिसियों से सावधान रहें: अक्सर ये निवेश-बीमा उत्पाद होते हैं जिनकी सालाना लागत ETF से कहीं ज़्यादा होती है। अठारह साल में यह अंतर हज़ारों यूरो का हो सकता है। विस्तृत तुलना यूनिट-लिंक्ड जीवन बीमा बनाम ETF लेख में है।
अक्सर पूछे जाने वाले सवाल
क्या नाबालिग बच्चे के नाम ETF में DCA प्लान खोला जा सकता है?
हां, नाबालिग के नाम सिक्योरिटीज़ खाते के ज़रिए, जिसे माता-पिता कानूनी प्रतिनिधि के तौर पर खोलते हैं। सभी बैंक और सभी ऑनलाइन ब्रोकर यह सुविधा नहीं देते, और giudice tutelare की अनुमति के बिना ख़रीद के नियम हर संस्थान में अलग होते हैं।
क्या नाबालिग का पैसा निवेश करने के लिए giudice tutelare की अनुमति चाहिए?
पैसा जमा करने के लिए नहीं। प्रतिभूतियां बेचने और पैसा निकालने के लिए लगभग हमेशा हां। नई ख़रीद के लिए यह बैंक की प्रथा पर निर्भर है: कुछ बैंक सरकारी बॉन्ड के अलावा किसी भी निवेश के लिए अनुमति मांगते हैं, जबकि कुछ बिना औपचारिकता के ETF पर मासिक प्लान की अनुमति देते हैं।
Buono Minori बेहतर है या ETF में DCA?
यह जोखिम सहने की क्षमता पर निर्भर है। बॉन्ड एक तय और गारंटीशुदा रिटर्न देता है, जो आज मैच्योरिटी तक रखने पर आकर्षक है। ETF में DCA का अपेक्षित रिटर्न ज़्यादा है लेकिन अनिश्चित। कई परिवार दोनों को मिलाते हैं: शुरुआती रकम के लिए बॉन्ड, मासिक जमा के लिए DCA।
18 साल तक हर महीने 100 यूरो का प्लान कितना बन सकता है?
कुल 21,600 यूरो जमा करने पर, अंतिम शुद्ध पूंजी 4% रिटर्न पर लगभग 28,900 यूरो से 8% रिटर्न पर लगभग 40,300 यूरो तक होती है, स्टाम्प ड्यूटी से पहले। 6% वाले मध्य परिदृश्य में यह लगभग 34,000 यूरो शुद्ध होती है।
क्या बच्चों के नाम की बचत ISEE में गिनी जाती है?
हां, परिवार का हिस्सा माने जाने वाले बच्चों की वित्तीय संपत्ति ISEE की गणना में शामिल होती है। सरकारी बॉन्ड और डाक बॉन्ड को कुल 50,000 यूरो तक छूट मिलती है, जबकि ETF पूरी तरह गिने जाते हैं।
अगला कदम
बच्चों के लिए निवेश के लिए बड़ी रकम नहीं चाहिए। ज़रूरत है जल्दी शुरू करने, एक सरल और कम लागत वाला साधन चुनने और समय को काम करने देने की, जो एक नवजात के पास भरपूर है।
Wallible के साथ आप:
- वैश्विक ETF पर DCA प्लान सिम्युलेट करें अठारह साल की अवधि के साथ, और देखें कि अलग-अलग ऐतिहासिक परिदृश्यों में रिटर्न और ड्रॉडाउन कैसे बदलते हैं
- बच्चे के खाते को उसके अपने जोखिम मेट्रिक्स के साथ एक अलग पोर्टफोलियो की तरह मॉनिटर करें
- एकमुश्त निवेश या DCA लेख के साथ नियमित किस्तों और एकमुश्त निवेश के बीच चुनाव को गहराई से समझें
- अलग-अलग विकल्पों के मेल की तुलना करने के लिए मुफ़्त ETF पोर्टफोलियो सिम्युलेटर आज़माएं
संबंधित गाइड
इटली में रोबो-एडवाइजर: क्या ये खुद के ETF पोर्टफोलियो से बेहतर हैं?
रोबो-एडवाइजर या खुद का ETF पोर्टफोलियो? असली लागत, कंपाउंडिंग का असर और इटली में 40,000 यूरो पर 20 साल का तुलनात्मक …
बिहेवियरल फाइनेंस: वो संज्ञानात्मक पूर्वाग्रह जो आपके निवेश रिटर्न को नष्ट कर देते हैं
लॉस एवर्शन, रिसेंसी बायस, ओवरकॉन्फिडेंस: ये मानसिक गलतियां निवेशकों को हर साल 2-3% रिटर्न गंवाती हैं। इन्हें कैसे …
यूनिट-लिंक्ड जीवन बीमा बनाम ETF: वास्तविक लागत और बीमा कब समझदारी है
यूनिट-लिंक्ड बीमा या ETF? इटली के बैंक ने लागत अंतर मापा: फर्क बहुत बड़ा है। असली फायदे, टर्म लाइफ+ETF विकल्प, और 20 साल …