पोर्टफोलियो में सोना: कितना रखें और मेट्रिक्स असल में क्या कहते हैं
पोर्टफोलियो में सोना और गोल्ड ETC: सहसंबंध और शार्प रेशियो के हिसाब से कितना आवंटन सही है, टैक्स नियम, और फिजिकल गोल्ड व माइनिंग स्टॉक से तुलना।
बुधवार, 14 अक्तूबर 2026
सोना रिकॉर्ड ऊंचाइयों पर, और एक गलत सवाल
2026 के दौरान सोने ने कई बार नए ऐतिहासिक उच्चतम स्तर छुए हैं, और वित्तीय खबरें हर हफ्ते इसकी चर्चा करती हैं। एक सहकर्मी बताता है कि उसने छह महीने पहले गोल्ड ETC खरीदा था और अब पहले से ही दोहरे अंकों में मुनाफे में है। स्वाभाविक इच्छा यह जानने की होती है कि क्या अभी सोना खरीदने का सही समय है।
यह गलत सवाल है। लंबी अवधि के नजरिए वाला निवेशक यह तय नहीं करता कि पोर्टफोलियो में क्या शामिल करना है, आज की कीमत देखकर। वह यह देखता है कि कोई संपत्ति उसके पास पहले से मौजूद बाकी सब चीज़ों के साथ मिलकर कैसा व्यवहार करती है। सही सवाल यह नहीं है कि “क्या सोना आगे भी बढ़ता रहेगा”, जो कोई नहीं जान सकता, बल्कि यह है कि “क्या सोना मेरे पोर्टफोलियो के जोखिम-रिटर्न अनुपात को बेहतर बनाता है, और अगर हां, तो कितना रखना समझदारी है”। इस दूसरे सवाल का जवाब ऐतिहासिक सहसंबंध और कुछ मेट्रिक्स किसी भी सुर्खी से कहीं बेहतर देते हैं।
यूरोप में “गोल्ड ETF” क्यों नहीं है
जो कोई यूरोपीय ब्रोकर पर “गोल्ड ETF” ढूंढता है, उसे असल में ऐसे प्रोडक्ट मिलते हैं जिन्हें ETC कहा जाता है, ETF नहीं, और यह फर्क सिर्फ नाम का नहीं है।
UCITS नियम, वही नियामक ढांचा जिसके तहत यूरोपीय ETF काम करते हैं, ऐसी विविधीकरण शर्तें लगाते हैं जिन्हें कोई एक अकेली भौतिक कमोडिटी पूरा नहीं कर सकती: एक UCITS फंड अपनी लगभग पूरी संपत्ति किसी एक ऐसी भौतिक चीज़ में नहीं लगा सकता जो कोई नकदी प्रवाह पैदा नहीं करती। यही वजह है कि यूरोप में फिजिकल गोल्ड एक्सपोज़र ETC (एक्सचेंज ट्रेडेड कमोडिटी) के जरिए दिया जाता है, जो एक कस्टोडियन के पास रखे भौतिक सोने के भंडार से सुरक्षित एक डेट इंस्ट्रूमेंट है, न कि किसी विविध बास्केट की यूनिट रखने वाला फंड।
व्यावहारिक रूप से यह फर्क शायद ही महसूस होता है: iShares, Invesco या Xtrackers जैसे जारीकर्ताओं का गोल्ड ETC बिल्कुल ETF की तरह एक्सचेंज पर ट्रेड होता है, रियल टाइम कीमत, ISIN कोड और सालाना लागत (TER) के साथ, जो आमतौर पर जारीकर्ता के हिसाब से 0.12% से 0.40% के बीच होती है। लेकिन कानूनी नजरिए से, ETC तकनीकी रूप से एक सुरक्षित डेट इंस्ट्रूमेंट है, फंड नहीं, जिसका मतलब है जारीकर्ता का काउंटरपार्टी जोखिम, जिसे समझना उचित है, भले ही बाजार के सबसे बड़े फिजिकल गोल्ड ETC पूरी तरह से आवंटित भौतिक सोने से समर्थित होते हैं, जिसकी स्वतंत्र ऑडिट से पुष्टि होती है।
असली गणित: रिटर्न नहीं, सहसंबंध
सोना इतने सारे संस्थागत पोर्टफोलियो में इसलिए नहीं दिखता कि वह “बहुत रिटर्न देता है”। कई दशकों की अवधि में, सोने ने ऐतिहासिक रूप से वैश्विक शेयरों से कम रिटर्न दिया है। असली वजह कुछ और है: लंबी अवधि में शेयरों के साथ इसका सहसंबंध ऐतिहासिक रूप से शून्य के करीब रहा है, और यह ठीक शेयर बाजार संकट के समय नकारात्मक हो जाता है, यानी ठीक तब जब विविधीकरण की सबसे ज्यादा जरूरत होती है।
दो संपत्तियों वाले पोर्टफोलियो का मानक विचलन सिर्फ हर घटक की अस्थिरता पर नहीं, बल्कि इस बात पर भी निर्भर करता है कि वे साथ में कैसे चलते हैं:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
जहां $w_1$ और $w_2$ दोनों संपत्तियों के वज़न हैं, $\sigma_1$ और $\sigma_2$ उनकी संबंधित अस्थिरता हैं, और $\rho_{1,2}$ दोनों के बीच सहसंबंध है। जब $\rho_{1,2}$ कम या नकारात्मक होता है, तो यह तीसरा पद पोर्टफोलियो की कुल अस्थिरता को उतना ही कम नहीं करता जितना अलग-अलग अस्थिरताओं का साधारण भारित औसत बताता, बल्कि उससे भी ज्यादा कम करता है। यही सिद्धांत हर विविधीकृत पोर्टफोलियो के पीछे काम करता है, यहां इसे एक ऐसी संपत्ति पर लागू किया गया है जो शेयरों और बॉन्ड से अलग वजहों से चलती है: केंद्रीय बैंकों की मांग, भू-राजनीतिक तनाव के समय सुरक्षित ठिकाने की धारणा, और अल्पकाल में अपेक्षाकृत स्थिर खनन आपूर्ति।
यही वजह है कि 5% या 10% सोने का आवंटन शेयर-बॉन्ड पोर्टफोलियो की कुल अस्थिरता को कम कर सकता है, भले ही सोना खुद बॉन्ड से ज्यादा अस्थिर हो और कोई कूपन या डिविडेंड न दे।
व्यवहार में यह कितना बदलाव लाता है: एक उदाहरणात्मक केस
संख्याओं में इसका असर देखने के लिए, एक क्लासिक 60% वैश्विक शेयर, 40% बॉन्ड पोर्टफोलियो लेते हैं, और धीरे-धीरे उसका एक हिस्सा सोने से बदलते हैं, बाकी पूंजी में शेयर-बॉन्ड अनुपात को बनाए रखते हुए।
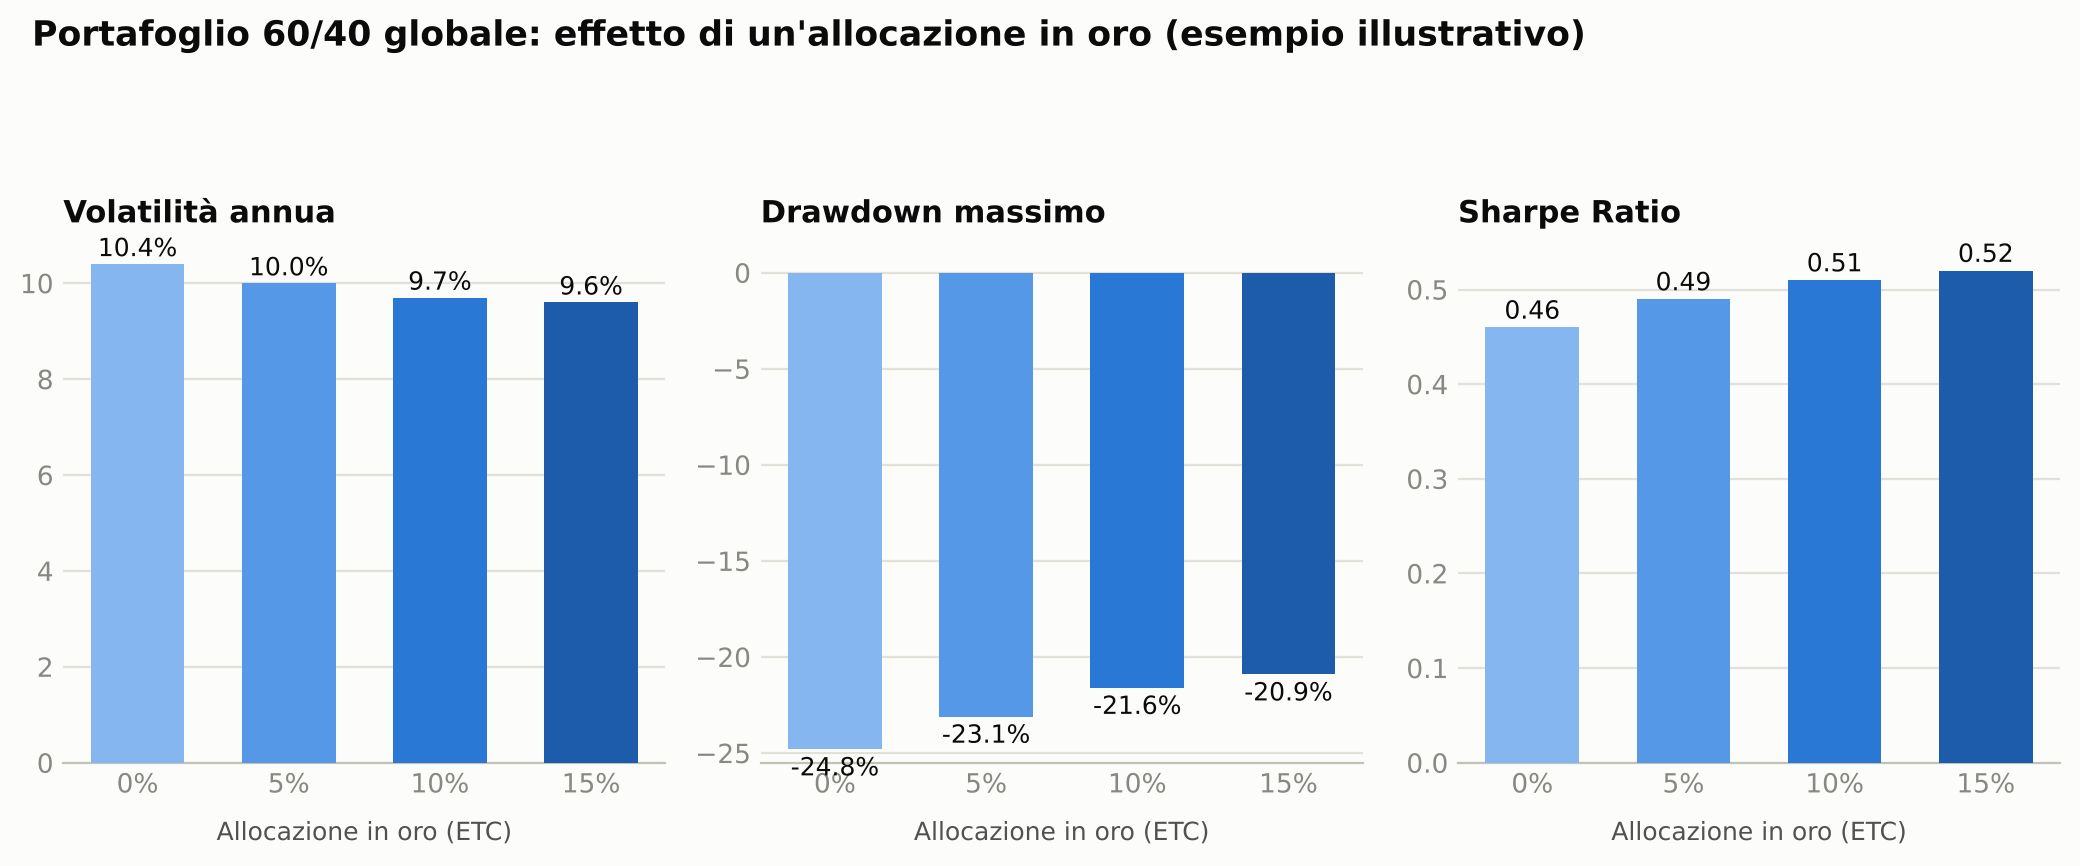
ये आंकड़े वैश्विक शेयरों, कुल बॉन्ड और सोने के बीच लंबी अवधि के रिटर्न, अस्थिरता और सहसंबंध की धारणाओं पर बनाया गया एक उदाहरणात्मक केस है, किसी एक खास ऐतिहासिक अवधि का सटीक बैकटेस्ट नहीं। फिर भी, तीन बातें साफ तौर पर सामने आती हैं, जो कई वास्तविक बाजार चक्रों में देखी गई बातों से मेल खाती हैं।
सोना जोड़ते जाने पर कुल अस्थिरता लगातार कम होती जाती है, भले ही सोना अकेले कुल बॉन्ड से ज्यादा अस्थिर हो। अधिकतम ड्रॉडाउन औसत अस्थिरता से ज्यादा तेज़ी से घटता है, क्योंकि सोने का विविधीकरण प्रभाव ठीक उन दौर में सबसे मजबूत होता है जब शेयर बाजार पर भारी दबाव होता है, जब शेयरों और सोने के बीच सहसंबंध अक्सर और भी नीचे चला जाता है। शार्प रेशियो एक हद तक सुधरता है, फिर सीमांत फायदे घटने लगते हैं: लगभग 10 से 15% के बाद, अतिरिक्त विविधीकरण लाभ आनुपातिक से कम होता जाता है, क्योंकि पोर्टफोलियो धीरे-धीरे एक ऐसी संपत्ति पर ज्यादा निर्भर होने लगता है जो कोई उत्पादक आय नहीं देती।
इनमें से किसी भी आंकड़े को भविष्यवाणी की तरह नहीं पढ़ना चाहिए। ये सिर्फ उस परिमाण को दिखाते हैं जो सोने का कम सहसंबंध एक विविधीकृत पोर्टफोलियो पर डालता है, किसी गारंटीशुदा रिटर्न को नहीं।
फिजिकल गोल्ड, ETC और माइनिंग स्टॉक: तीन अलग-अलग जोखिम
हर वह इंस्ट्रूमेंट जो “गोल्ड एक्सपोज़र” का दावा करता है, एक जैसा व्यवहार नहीं करता, और उन्हें एक-दूसरे के विकल्प की तरह मानना एक आम गलती है।
| इंस्ट्रूमेंट | आप असल में क्या रखते हैं | सोने की कीमत से अलग अतिरिक्त जोखिम | लिक्विडिटी |
|---|---|---|---|
| फिजिकल गोल्ड (बार, सिक्के) | धातु खुद | कोई नहीं, लेकिन स्टोरेज और बीमा लागत, चौड़ा बिड-आस्क स्प्रेड | कम, तुरंत बेचना मुश्किल |
| फिजिकल गोल्ड ETC | आवंटित भौतिक सोने से सुरक्षित एक डेट इंस्ट्रूमेंट | जारीकर्ता का काउंटरपार्टी जोखिम, बड़े जारीकर्ताओं के लिए आमतौर पर मामूली | ज्यादा, शेयर की तरह एक्सचेंज पर ट्रेड होता है |
| गोल्ड माइनिंग इक्विटी ETF | सूचीबद्ध खनन कंपनियों के शेयर | सोने की कीमत के अलावा, खनन कंपनियों का परिचालन, प्रबंधन और वित्तीय लीवरेज जोखिम | ज्यादा, लेकिन काफी ज्यादा अस्थिर |
गोल्ड माइनिंग इक्विटी ETF फिजिकल गोल्ड ETC का विकल्प नहीं है: यह ऐतिहासिक रूप से दोनों दिशाओं में सोने की कीमत के उतार-चढ़ाव को बढ़ा देता है, क्योंकि यह कमोडिटी के ऊपर शेयर और परिचालन जोखिम भी जोड़ देता है। जो निवेशक शुद्ध विविधीकरण चाहते हैं, बाकी शेयर पोर्टफोलियो के साथ कम से कम सहसंबंध के साथ, उनके लिए फिजिकल गोल्ड ETC इस लक्ष्य के लिए ज्यादा उपयुक्त इंस्ट्रूमेंट है। जो सोने की कीमत के मुकाबले ज्यादा सट्टा और ज्यादा बीटा वाला एक्सपोज़र चाहते हैं, वे माइनिंग स्टॉक पर विचार कर सकते हैं, यह जानते हुए कि वे उसी तरह विविधीकरण नहीं देते।
सोने का टैक्स: एक ऐसी डिटेल जो तुलना बदल देती है
इटली में, सरकारी बॉन्ड के उलट, गोल्ड ETC पर हुए कैपिटल गेन पर 26% टैक्स लगता है, जो redditi diversi (अन्य आय) की श्रेणी में आता है, यही दर शेयरों और ज्यादातर इक्विटी ETF पर भी लागू होती है, इसमें सरकारी बॉन्ड और समकक्ष इंस्ट्रूमेंट को मिलने वाली 12.5% रियायती दर नहीं मिलती, और यह PIR के लिए भी पात्र नहीं है। भारत में सोने से जुड़े उत्पादों, जैसे गोल्ड ETF या सॉवरेन गोल्ड बॉन्ड, पर टैक्स नियम प्रोडक्ट की संरचना और होल्डिंग अवधि के हिसाब से अलग-अलग होते हैं, इसलिए निवेश से पहले मौजूदा नियमों की पुष्टि अपने ब्रोकर या टैक्स सलाहकार से करना बेहतर है।
इससे सोना विविधीकरण के औज़ार के रूप में कम दिलचस्प नहीं हो जाता, लेकिन पोर्टफोलियो के बाकी डिफेंसिव हिस्सों से तुलना करते समय यह ध्यान रखने लायक बात है: कम अवधि का सरकारी बॉन्ड और गोल्ड ETC अलग-अलग जरूरतें पूरी करते हैं। पहला परिपक्वता पर तय आय और पूंजी की निश्चितता देता है; दूसरा शेयर जोखिम से विविधीकरण देता है, बिना किसी कूपन के और बिना किसी तय तारीख पर रिडेम्पशन की गारंटी के।
कितना सोना रखें: संदर्भ मॉडल
बिल्कुल “सही” प्रतिशत जैसा कुछ नहीं होता, लेकिन कुछ ऐतिहासिक रूप से जाने-माने पोर्टफोलियो एक उपयोगी संदर्भ देते हैं।
रे डालियो का ऑल वेदर पोर्टफोलियो आमतौर पर सोने में करीब 7.5% आवंटित करता है, एक ऐसी संरचना के भीतर जो अलग-अलग मैक्रोइकॉनॉमिक परिदृश्यों (ग्रोथ, मंदी, महंगाई, डिफ्लेशन) में अपेक्षाकृत स्थिर प्रदर्शन के लिए बनाई गई है। हैरी ब्राउन का बनाया परमानेंट पोर्टफोलियो, जो सुरक्षा के मामले में ज्यादा चरम है, सोने में 25% तक जाता है, जिसे बराबर हिस्सों में शेयर, लंबी अवधि के बॉन्ड और नकदी के साथ मिलाया जाता है।
जो निवेशक ETF से विविधीकृत पोर्टफोलियो बना रहे हैं और इनमें से किसी खास मॉडल का पालन नहीं कर रहे, उनके लिए 5% से 10% के बीच की रेंज व्यवहार में एक उचित और व्यापक रूप से इस्तेमाल होने वाला शुरुआती बिंदु है: इतना काफी है कि अस्थिरता और ड्रॉडाउन पर एक नापा जा सकने वाला विविधीकरण प्रभाव मिले, बिना पोर्टफोलियो को किसी एक ऐसी संपत्ति पर ज्यादा निर्भर बनाए जो मुनाफा नहीं कमाती, डिविडेंड नहीं देती, और जिसकी कीमत मुख्य रूप से मांग-आपूर्ति की गतिशीलता दिखाती है, कंपनियों के नकदी प्रवाह को नहीं।
अंतिम फैसला निवेशक के मैक्रो नजरिए, पोर्टफोलियो की बाकी संरचना, और इस बात पर निर्भर करता है कि लंबी अवधि की ग्रोथ के मुकाबले तीव्र संकट परिदृश्यों से सुरक्षा को कितना महत्व देना है।
Wallible सोने के असर को जांचने में कैसे मदद करता है
किसी मौजूदा पोर्टफोलियो में गोल्ड ETC जोड़ना एक साथ कई मेट्रिक्स बदल देता है: अस्थिरता, अधिकतम ड्रॉडाउन, शार्प रेशियो, और बाकी पोज़िशन के साथ सहसंबंध। Wallible के साथ आप अपने पोर्टफोलियो की संरचना लोड कर सकते हैं, अलग-अलग वज़न पर सोना जोड़ने का सिमुलेशन कर सकते हैं, और यह सीधे देख सकते हैं कि जोखिम और रिटर्न के मेट्रिक्स कैसे बदलते हैं, इस लेख जैसे किसी सामान्य अनुमान पर भरोसा करने के बजाय।
अक्सर पूछे जाने वाले सवाल
फिजिकल गोल्ड खरीदना बेहतर है या गोल्ड ETC?
ज्यादातर निवेशक जो पोर्टफोलियो विविधीकरण चाहते हैं, उनके लिए फिजिकल गोल्ड ETC ज्यादा व्यावहारिक है: यह ETF जितनी ही लिक्विडिटी के साथ एक्सचेंज पर ट्रेड होता है, इसमें अलग से स्टोरेज या बीमा लागत नहीं लगती, और इसकी कीमत रियल टाइम में धातु की कीमत दिखाती है। बार या सिक्कों में फिजिकल गोल्ड उन निवेशकों के लिए अब भी मायने रखता है जो सीधा, छूकर महसूस होने वाला स्वामित्व चाहते हैं, वित्तीय सिस्टम से अलग, लेकिन इसमें स्टोरेज लागत, ज्यादा चौड़ा स्प्रेड और कम लिक्विडिटी शामिल है।
क्या गोल्ड ETC डिविडेंड या ब्याज देता है?
नहीं। सोना कोई नकदी प्रवाह पैदा नहीं करता, इसलिए गोल्ड ETC न तो डिविडेंड देता है और न ही कूपन। इसमें मुमकिन रिटर्न सिर्फ समय के साथ धातु की कीमत में बदलाव से आता है, इंस्ट्रूमेंट के सालाना TER को घटाने के बाद।
शुरुआती पोर्टफोलियो में कितना सोना रखना समझदारी है?
जो निवेशक अभी विविधीकृत पोर्टफोलियो के पहले कदम उठा रहे हैं, उनके लिए पहले एक कम लागत वाला वैश्विक शेयर कोर (जैसे MSCI वर्ल्ड ETF) बनाना आमतौर पर प्राथमिकता रहती है। सोना एक सैटेलाइट पोज़िशन है जिस पर बाद के चरण में विचार करना चाहिए, जब पोर्टफोलियो का कोर पहले से मजबूत हो, जो लोग इसे शामिल करने का फैसला करते हैं उनके लिए आमतौर पर यह 5-10% के दायरे में होता है।
क्या सोना सच में महंगाई से बचाता है?
बहुत लंबी अवधि में, सोने ने ऐतिहासिक रूप से अपनी क्रय शक्ति बनाए रखी है, लेकिन कम और मध्यम अवधि में महंगाई के साथ इसका रिश्ता उतना सीधा और भरोसेमंद नहीं जितना आम धारणा बताती है: कुछ ऐसे साल रहे हैं जब महंगाई ज्यादा थी और सोने ने खराब प्रदर्शन किया, और इसका उल्टा भी हुआ है। समय के साथ सबसे अच्छी तरह दर्ज हुई इसकी भूमिका शेयर जोखिम से विविधीकरण की रही है, महंगाई के खिलाफ एक अपने आप काम करने वाली, गारंटीशुदा सुरक्षा की नहीं।
क्या यूरोपीय निवेशक के लिए गोल्ड ETC में करेंसी जोखिम है?
हां, परोक्ष रूप से। सोने की कीमत अंतरराष्ट्रीय स्तर पर अमेरिकी डॉलर में तय होती है, इसलिए यूरो में सूचीबद्ध ETC डॉलर में सोने की कीमत के अलावा EUR/USD विनिमय दर के उतार-चढ़ाव को भी दिखाता है, जब तक कि संबंधित इंस्ट्रूमेंट करेंसी-हेज्ड (hedged) न हो, यह विकल्प कुछ जारीकर्ता देते हैं, लेकिन इसके लिए अतिरिक्त हेजिंग लागत चुकानी पड़ती है।
अगला कदम
सोना कल की कीमत पर लगाया गया दांव नहीं है, यह एक विविधीकरण का औज़ार है जिसकी उपयोगिता बाकी पोर्टफोलियो के साथ उसके सहसंबंध से मापी जाती है, पिछले साल के प्रदर्शन से नहीं।
Wallible के साथ आप यह कर सकते हैं:
- अपने पोर्टफोलियो का विश्लेषण करें और देखें कि गोल्ड ETC आपके मौजूदा आवंटन की अस्थिरता, ड्रॉडाउन और शार्प रेशियो को कैसे बदलता है
- लेज़ी पोर्टफोलियो की गाइड के साथ विविधीकृत पोर्टफोलियो की सोच को गहराई से समझें
- बैंक डिपॉज़िट, BTP और बॉन्ड ETF की गाइड से डिफेंसिव बॉन्ड हिस्से की तुलना करें
संबंधित गाइड
होम बायस: इटैलियन निवेशक इटली को ज़रूरत से ज़्यादा क्यों रखते हैं
इटली में होम बायस: ज़्यादातर पोर्टफोलियो मिलान स्टॉक मार्केट में ओवरएक्सपोज़्ड क्यों हैं, इससे डायवर्सिफिकेशन में क्या …
BTP बॉन्ड लैडर: स्थिर फिक्स्ड इनकम के लिए मैच्योरिटी लैडर कैसे बनाएं
इतालवी BTP बॉन्ड से बॉन्ड लैडर कैसे बनाएं: 12.5% टैक्स दर, शून्य क्रेडिट रिस्क, और स्थिर फिक्स्ड इनकम के लिए पूरी …
उम्र के हिसाब से एसेट एलोकेशन: 30, 40 और 50 की उम्र में कैसा पोर्टफोलियो बनाएं
30, 40 या 50 की उम्र में स्टॉक-बॉन्ड अनुपात कैसा हो? ह्यूमन कैपिटल, ग्लाइड पाथ और उम्र के साथ जोखिम एडजस्ट करने के …