Investir para os filhos com ETFs e PAC: guia prático do nascimento aos 18 anos
Investir para os filhos com ETFs: como funciona a conta de títulos em nome do menor, quanto pode valer um plano mensal em 18 anos e como se compara à poupança.
sábado, 21 novembro 2026
Os envelopes do batizado
Nasce um filho e, em poucos meses, chegam os envelopes: avós, tios, padrinhos, colegas de trabalho. No fim, os pais têm nas mãos 2.000, 3.000, às vezes 5.000 euros destinados “ao bebé”. A solução mais comum é abrir uma caderneta de poupança e esquecê-la até aos 18 anos.
Funciona, no sentido em que o dinheiro fica lá. Mas com juros perto de zero e uma inflação média de 2% ao ano, ao fim de dezoito anos esse dinheiro compra cerca de 30% menos do que hoje. Quem tenta fazer melhor depressa encontra um obstáculo prático: não se pode comprar um ETF em nome do filho a partir da aplicação da própria corretora. É preciso uma conta própria, em nome do menor, com regras diferentes das de uma conta normal.
Este guia explica como investir para os filhos de forma concreta, tomando como referência o enquadramento italiano: que instrumentos existem, o que muda quando a conta está em nome de um menor, quanto pode valer um pequeno plano mensal ao fim de dezoito anos e o que acontece quando o filho atinge a maioridade.
Investir para os filhos com ETFs: porque o horizonte muda tudo
Quase todos os objetivos financeiros de um adulto têm um horizonte incerto ou relativamente curto: a casa daqui a cinco anos, o carro daqui a três, a reforma daqui a vinte ou trinta, mas com contribuições que param se se perder o emprego. A poupança para um recém-nascido é diferente. Tem um horizonte mínimo de dezoito anos, muitas vezes mais se o capital se destinar à universidade ou à compra da primeira casa, e ninguém precisa desse dinheiro entretanto.
Este pormenor tem uma consequência enorme. A volatilidade das ações assusta porque, num só ano, pode custar 30% ou 40%, como em 2008 ou em março de 2020. A dezoito anos, porém, os dados históricos dos mercados acionistas globais contam outra história: desde 1970 não houve nenhum período de dezoito anos consecutivos em que o índice MSCI World, com dividendos reinvestidos, tenha fechado com perdas em termos nominais. Isto não garante o futuro, mas mostra que o tempo joga a favor de quem pode esperar.
É por isso que uma alocação maioritária ou totalmente em ações, que seria imprudente para alguém com sessenta anos, é uma escolha defensável para um capital destinado a um bebé. O verdadeiro risco não é a queda de um ano, mas ter de vender no momento errado. E uma criança de três anos não tem razão nenhuma para vender.
Há uma ressalva: o horizonte encurta com o passar do tempo. Um plano iniciado à nascença tem dezoito anos pela frente; um iniciado aos doze tem seis. Nos últimos três ou quatro anos antes da data prevista de utilização, faz sentido passar gradualmente parte do capital para instrumentos menos voláteis, exatamente como se faria com qualquer objetivo com prazo.
A conta de títulos em nome do menor: como funciona na prática
Um menor não pode assinar contratos e, por isso, não pode abrir sozinho uma conta. Quem a abre são os pais, na qualidade de representantes legais, mas o titular da conta e dos títulos é o filho, com o seu número de contribuinte. O dinheiro depositado passa a ser juridicamente dele.
O Código Civil italiano (art. 320) distingue entre atos de administração ordinária, que os pais podem praticar livremente, e atos de administração extraordinária, que exigem autorização do juiz tutelar (o giudice tutelare). Levantar capitais e reinvesti-los cabe na segunda categoria. Na prática:
- depositar na conta do menor é sempre possível;
- investir depende do intermediário: alguns bancos permitem sem formalidades um plano mensal em instrumentos diversificados, outros exigem autorização logo na primeira compra de títulos que não sejam dívida pública;
- vender e levantar exige quase sempre a autorização do juiz tutelar, que tem de ser justificada no interesse do menor (despesas de saúde, educação e afins).
A autorização não é um processo complicado nem caro, mas leva tempo. A consequência prática é clara: a conta do menor serve para capitais que vão ficar parados muito tempo, não para dinheiro que pode ser preciso para o aparelho dos dentes daqui a dois anos.
Antes de escolher onde abrir a conta, convém pedir por escrito três respostas: se existe uma conta de títulos para menores, que instrumentos se podem comprar sem autorização e quais são os custos fixos. As respostas variam bastante de banco para banco, e algumas corretoras online nem sequer oferecem este serviço.
Caderneta, Buono Minori ou plano mensal em ETF: a comparação
As três soluções mais comuns em Itália têm perfis muito diferentes.
| Caderneta de poupança | Certificado de aforro para menores | Plano mensal em ETF acionista global | |
|---|---|---|---|
| Rendimento | Perto de zero | Fixo, conhecido na subscrição | Variável, historicamente mais alto |
| Risco de perda nominal | Nenhum | Nenhum (garantia do Estado) | Sim, sobretudo no curto prazo |
| Tributação | 26% sobre os juros | 12,5% | 26% sobre as mais-valias |
| Imposto do selo | 34,20 euros por ano acima de 5.000 euros de saldo médio | Isento até 5.000 euros em certificados no total | 0,20% ao ano sobre o valor |
| Proteção contra a inflação | Nula | Parcial | Historicamente boa a longo prazo |
| Flexibilidade | Alta | Resgate antecipado possível, com rendimento menor | Venda sujeita a autorização |
A caderneta é útil para pequenas quantias que possam ser necessárias em breve. Como instrumento de acumulação a dezoito anos, perde poder de compra quase com certeza.
O Buono dedicato ai minori, o certificado de aforro para menores dos Correios italianos (Poste Italiane), merece mais atenção do que costuma receber. Vence quando o titular faz 18 anos e a taxa aumenta com o prazo: nas emissões do outono de 2026, o rendimento no vencimento chega a 5% ao ano bruto para quem o subscreve nos primeiros anos de vida da criança. É tributado a 12,5%, como a dívida pública, e, dentro de certos limites, fica excluído do cálculo do ISEE, o indicador italiano da situação económica do agregado familiar. Com estas taxas, é um concorrente sério, desde que seja mantido até ao vencimento. As taxas mudam a cada emissão, por isso convém confirmá-las no momento da subscrição.
O plano mensal num ETF acionista global oferece o rendimento esperado mais alto, mas sem qualquer garantia. É a única das três opções em que o capital final pode acabar, num cenário desfavorável, abaixo do montante investido.
Um exemplo numérico: 100 euros por mês durante 18 anos
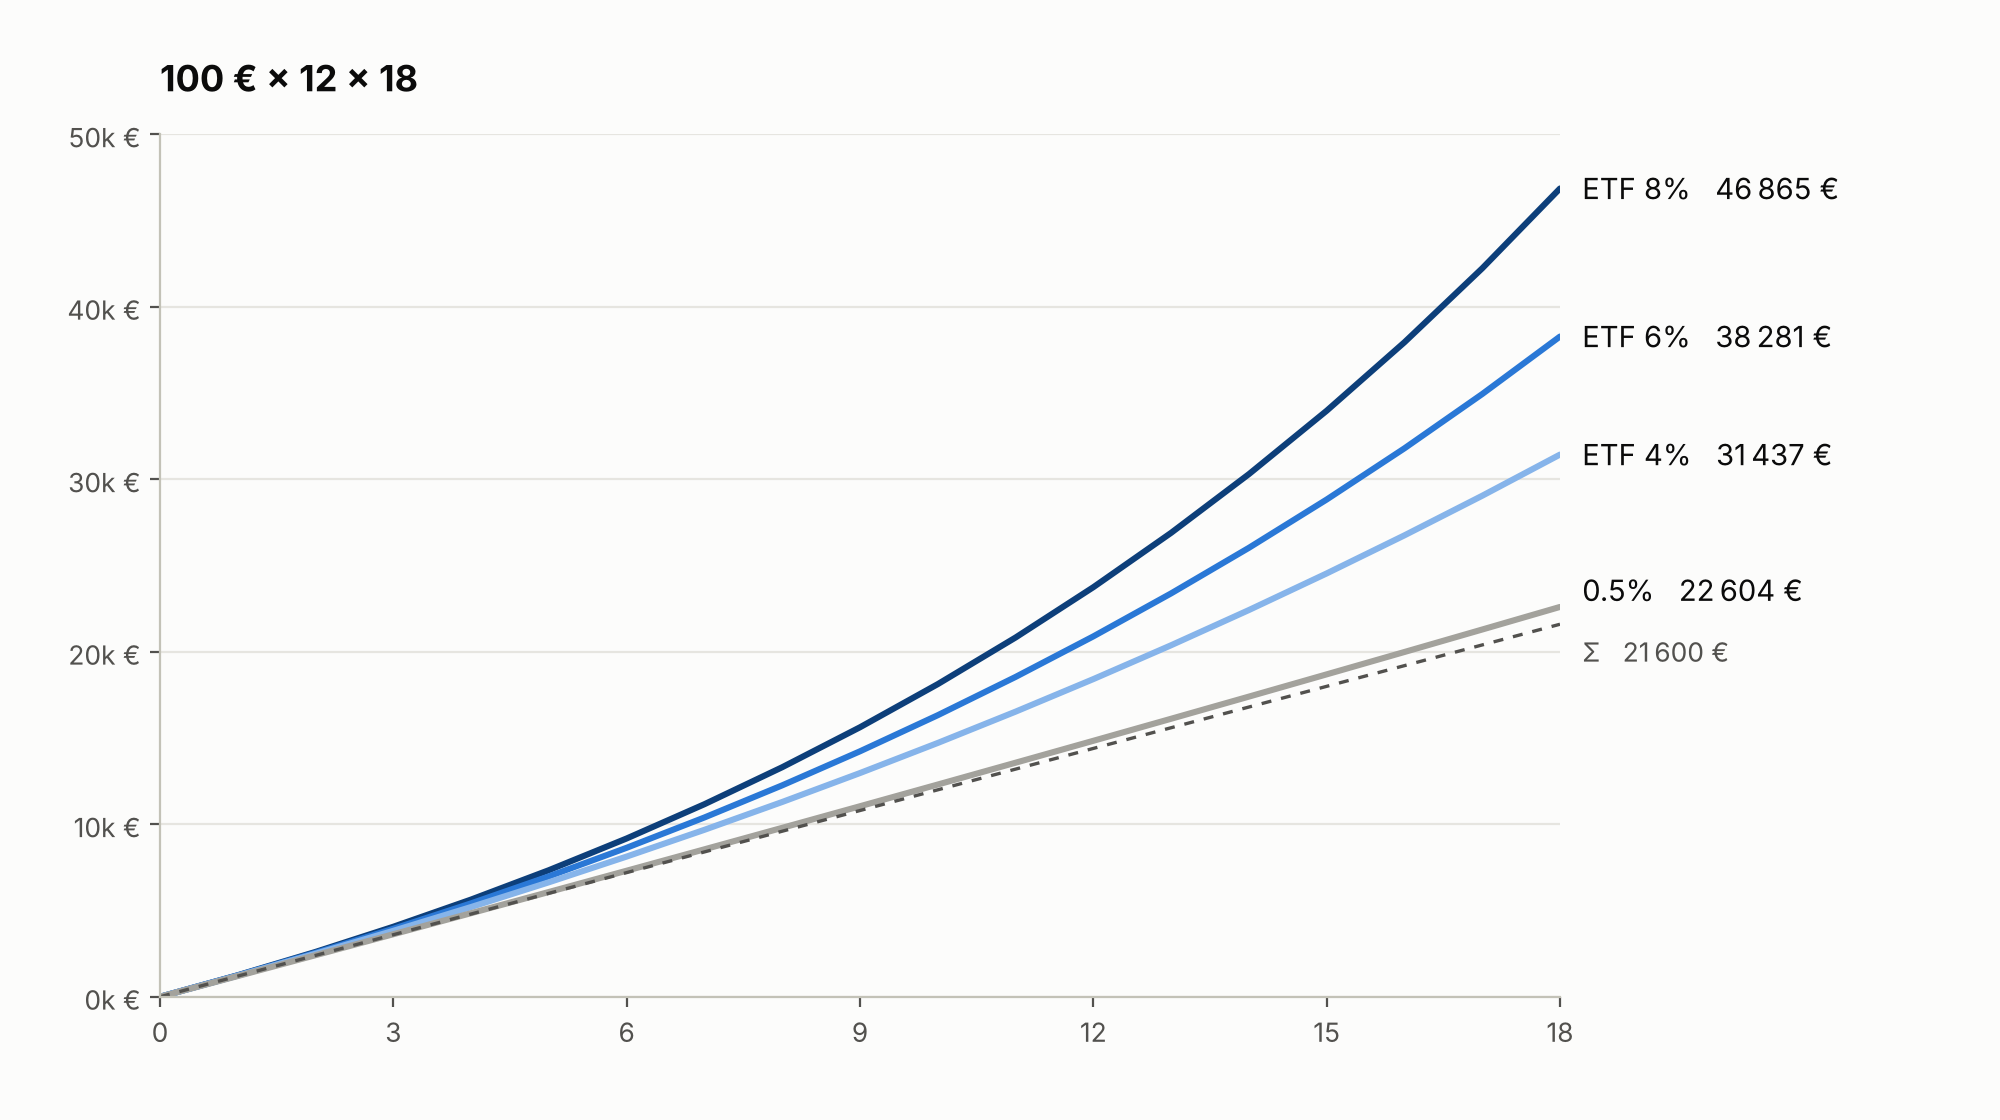
Imagine um pai ou uma mãe que investe 100 euros por mês desde o nascimento do filho até aos 18 anos: 216 entregas, 21.600 euros no total. Comparamos uma caderneta a 0,5% com um plano mensal num ETF acionista global em três hipóteses de rendimento anual, já líquido dos custos do fundo:
- 4%: cenário prudente, abaixo da média histórica de longo prazo dos mercados acionistas globais;
- 6%: cenário central, próximo do rendimento histórico de uma carteira acionista global em euros;
- 8%: cenário favorável, semelhante ao obtido em alguns períodos de dezoito anos particularmente bons.
O capital final calcula-se com a fórmula do valor futuro de uma renda:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
em que $R$ é a entrega mensal, $i$ a taxa mensal equivalente e $n$ o número de meses. Aplicando-a aos quatro cenários:
| Cenário | Capital bruto aos 18 anos | Capital líquido após 26% sobre as mais-valias |
|---|---|---|
| Caderneta 0,5% | 22.604 € | cerca de 22.340 € |
| ETF 4% | 31.437 € | 28.880 € |
| ETF 6% | 38.281 € | 33.944 € |
| ETF 8% | 46.865 € | 40.296 € |
No cenário central, o plano deixa ao filho cerca de 11.600 euros a mais do que a caderneta, com as mesmas entregas. O dado mais relevante, porém, é outro. Com uma inflação média de 2%, os 22.340 euros da caderneta valem, aos 18 anos, cerca de 15.600 euros de hoje: o filho recebe menos do que foi posto de parte para ele. Os 33.944 euros do plano central valem cerca de 23.800 euros de hoje, ou seja, preservam e aumentam o poder de compra.
Estes números não incluem o imposto do selo de 0,20% ao ano sobre a conta de títulos, que no cenário central retira algumas centenas de euros ao resultado, nem eventuais custos de custódia ou comissões, que num plano de 100 euros por mês podem pesar muito se o intermediário cobrar uma comissão fixa por cada compra. Um custo de 5 euros numa entrega de 100 euros são 5% deitados fora todos os meses. É a primeira coisa a verificar antes de escolher a conta.
E para um montante único?
A comparação muda quando se investe tudo de uma vez. Com 3.000 euros à nascença, um Buono Minori a 5% bruto devolve aos 18 anos cerca de 6.690 euros líquidos. Um ETF acionista a 6% devolve cerca de 7.120 euros líquidos. A diferença no cenário central é pequena, e o certificado consegue-a sem qualquer risco. Para pais avessos ao risco, combinar os dois instrumentos é uma solução sensata: o certificado para o montante inicial, o plano em ETF para as entregas mensais.
A fiscalidade: o que muda se a conta estiver em nome do filho
Em termos de taxas, nada. As mais-valias dos ETFs são tributadas a 26%, a dívida pública e os certificados postais a 12,5%, exatamente como para um adulto. Para perceber em detalhe como funciona a tributação dos ETFs, veja o guia sobre a tributação dos ETFs em Itália .
As diferenças estão noutro lado, e algumas jogam a favor da conta em nome do menor.
A posição fiscal é separada. As eventuais menos-valias acumuladas na conta do filho ficam na sua própria “mochila fiscal” (o zainetto fiscale) e não se misturam com as dos pais.
O dinheiro já é do filho. Um capital que cresce na conta do menor não faz parte do património dos pais. Não terá de ser transferido mais tarde por doação nem entrará na herança dos pais. Em Itália, as doações de pais para filhos estão isentas de imposto até um milhão de euros por filho, por isso a questão raramente é fiscal, mas uma titularidade clara desde o início evita discussões e formalidades.
É preciso ter em conta o ISEE. O património financeiro dos filhos que vivem com os pais entra no ISEE do agregado familiar. A dívida pública e os certificados postais beneficiam de uma exclusão até 50.000 euros no total, os ETFs não. Para famílias que pedem prestações ligadas ao ISEE, como bolsas de estudo ou propinas reduzidas, é um fator a ponderar.
A alternativa: investir na própria carteira, com uma etiqueta
Muitos pais escolhem um caminho mais simples: investem em nome próprio e acompanham uma parte “reservada” ao filho. É uma solução legítima, com vantagens e desvantagens bem definidas.
| Conta em nome do menor | Parte da carteira dos pais | |
|---|---|---|
| Titularidade | Do filho | Dos pais |
| Venda e levantamento | Exige autorização do juiz tutelar | Livres |
| Escolha do intermediário | Limitada | Qualquer corretora |
| Custos | Muitas vezes mais altos | Os da própria conta |
| Transferência para o filho | Automática aos 18 anos | Doação futura |
| Risco de “usar” esse dinheiro para outra coisa | Baixo | Alto |
A última linha é a que mais pesa. A flexibilidade só é uma vantagem para quem tem disciplina para não a usar. Um capital para o filho guardado na carteira dos pais é também um capital disponível para despesas imprevistas, para trocar de carro ou para obras em casa. Quem escolhe este caminho faz bem em usar uma conta ou um depósito de títulos separado e em acompanhar essa parte como uma carteira à parte.
O que acontece aos 18 anos
No dia em que faz 18 anos, o filho passa a ter controlo total da conta. Os pais perdem qualquer poder de assinatura, e o jovem pode vender tudo nesse mesmo dia sem pedir autorização a ninguém.
É por isso que o capital, sozinho, não chega: é preciso um plano. Fazem parte dele a forma de o comunicar (muitas famílias começam a falar do assunto por volta dos 14 ou 15 anos, mostrando a evolução da conta), a partilha do objetivo (universidade, casa, um negócio próprio) e a educação mínima para perceber o que se tem. Um jovem de 18 anos que recebe 35.000 euros sem nunca ter visto um extrato vai tomar decisões muito diferentes das de outro que acompanhou durante anos o seu plano e viu com os próprios olhos uma queda de 20% ser recuperada em poucos anos.
Talvez seja este o valor mais subestimado de investir para os filhos: não só o capital, mas o exemplo. Um filho que cresce a ver os juros compostos em ação aprende algo que dificilmente lhe vão ensinar na escola.
Que ETF escolher
Para um horizonte de dezoito anos, a escolha mais coerente é também a mais simples: um ETF acionista global de acumulação, que reinvista automaticamente os dividendos sem gerar rendimentos tributáveis para gerir. Um ETF sobre o MSCI World ou, para uma diversificação ainda maior, sobre o MSCI ACWI ou o FTSE All-World, com um TER abaixo de 0,25% ao ano, cobre milhares de empresas em dezenas de países com um único instrumento.
Juntar outros ETFs, setoriais ou temáticos, raramente melhora o resultado para um objetivo deste tipo e complica a gestão, sobretudo numa conta em que cada venda exige autorização. Para perceber a lógica de uma carteira simples e de baixa manutenção, o guia sobre a carteira lazy com ETFs é um bom ponto de partida.
Cuidado, por fim, com os seguros “para os filhos” propostos no banco ou na seguradora: muitas vezes são produtos de investimento com seguro associado, com custos anuais muito acima dos de um ETF. Ao longo de dezoito anos, a diferença pode chegar a milhares de euros. A comparação está desenvolvida no artigo sobre seguros unit-linked e ETFs .
Perguntas frequentes
É possível abrir um plano mensal em ETFs em nome de um filho menor?
Sim, através de uma conta de títulos em nome do menor, aberta pelos pais como representantes legais. Nem todos os bancos nem todas as corretoras online a oferecem, e as regras sobre o que se pode comprar sem autorização do juiz tutelar variam de intermediário para intermediário.
É preciso autorização do juiz tutelar para investir o dinheiro de um menor?
Para depositar, não. Para vender títulos e levantar dinheiro, quase sempre sim. Para novas compras, depende da prática do banco: alguns exigem-na logo para investimentos que não sejam dívida pública, outros permitem um plano mensal em ETFs sem formalidades.
Compensa mais o certificado de aforro para menores ou um plano mensal em ETFs?
Depende da tolerância ao risco. O certificado oferece um rendimento fixo e garantido, hoje interessante se for mantido até ao vencimento. O plano em ETFs tem um rendimento esperado mais alto, mas incerto. Muitas famílias combinam os dois: o certificado para o montante inicial, o plano para as entregas mensais.
Quanto pode valer um plano de 100 euros por mês durante 18 anos?
Com 21.600 euros investidos no total, o capital final líquido vai de cerca de 28.900 euros com um rendimento de 4% a cerca de 40.300 euros com um rendimento de 8%, antes do imposto do selo. No cenário central, a 6%, chega-se a cerca de 34.000 euros líquidos.
As poupanças em nome dos filhos contam para o ISEE?
Sim, o património financeiro dos filhos que fazem parte do agregado familiar entra no cálculo do ISEE. A dívida pública e os certificados postais beneficiam de uma exclusão até 50.000 euros no total, enquanto os ETFs contam por inteiro.
Próximo passo
Investir para os filhos não exige grandes quantias. Exige começar cedo, escolher um instrumento simples e barato e deixar o tempo trabalhar, que é o único recurso que um recém-nascido tem em abundância.
Com a Wallible pode:
- Simular um plano mensal num ETF global com um horizonte de dezoito anos e ver como mudam o rendimento e o drawdown nos diferentes cenários históricos
- Acompanhar a conta do filho como uma carteira separada, com as suas próprias métricas de risco
- Aprofundar a escolha entre entregas periódicas e investimento único com o artigo investimento único ou DCA
- Experimentar o simulador de carteira ETF gratuito para comparar diferentes combinações de instrumentos
Guias relacionados
Robo-advisors na Itália: valem a pena face a uma carteira de ETF própria?
Robo-advisor ou ETF por conta própria na Itália? Custos reais, juros compostos e comparação com 40.000 euros a 20 anos. …
Finanças comportamentais: os vieses cognitivos que destroem a rentabilidade do seu portfólio
Aversão à perda, viés de recência, excesso de confiança: os erros psicológicos que custam aos investidores 2-3% ao ano. …
Seguro de vida unit-linked vs ETF: o que custam realmente e quando o seguro faz sentido
Seguro unit-linked ou ETF? O Banco da Itália mediu a diferença de custos: enorme. Vantagens reais, alternativa seguro …