Ouro na carteira: quanto alocar e o que as métricas realmente dizem
Ouro e ETC de ouro na carteira: quanto alocar segundo a correlação e o Sharpe Ratio, tributação e comparação com ouro físico e mineradoras de ouro.
quarta-feira, 14 outubro 2026
Ouro em máximas históricas, e uma pergunta mal colocada
Ao longo de 2026, o ouro renovou várias vezes seus máximos históricos, e a imprensa financeira fala disso toda semana. Um colega conta que comprou um ETC de ouro seis meses atrás e já acumula um ganho de dois dígitos. A tentação natural é perguntar se agora é o momento certo para comprar ouro.
É a pergunta errada. Um investidor com horizonte longo não decide o que entra na carteira olhando o preço de hoje, mas observando como um ativo se comporta junto com tudo o que já possui. A pergunta correta não é “o ouro vai continuar subindo”, algo que ninguém pode saber, mas “o ouro melhora a relação risco-retorno da minha carteira, e se melhora, quanto faz sentido ter”. A correlação histórica e algumas métricas respondem muito melhor a essa segunda pergunta do que qualquer manchete.
Por que não existe um “ETF de ouro” na Europa
Quem procura “ETF ouro” numa corretora europeia encontra, na verdade, instrumentos chamados ETC, não ETF, e a diferença não é apenas de nome.
As regras UCITS, o mesmo marco regulatório sob o qual operam os ETFs europeus, impõem exigências de diversificação que uma única commodity física não consegue cumprir: um fundo UCITS não pode investir quase todo o seu patrimônio em um único ativo físico que não gera fluxo de caixa. Por isso, a exposição ao ouro físico na Europa é feita por meio de um ETC (Exchange Traded Commodity), um instrumento de dívida garantido por reservas de ouro físico depositadas junto a um custodiante, e não um fundo que detém cotas de uma cesta diversificada.
Na prática, a diferença quase não aparece: um ETC emitido por iShares, Invesco ou Xtrackers negocia em bolsa exatamente como um ETF, com preço em tempo real, código ISIN e um custo anual (TER) tipicamente entre 0,12% e 0,40%, dependendo do emissor. Juridicamente, porém, um ETC é tecnicamente um instrumento de dívida garantido, não um fundo, o que implica um risco de contraparte do emissor que vale a pena conhecer, mesmo que os maiores ETCs de ouro físico do mercado sejam totalmente lastreados em ouro físico alocado e verificado por auditorias independentes.
A matemática que importa: não o retorno, a correlação
O ouro aparece em tantas carteiras institucionais não porque “rende muito”. Em horizontes de várias décadas, o ouro historicamente rendeu menos que as ações globais. O motivo é outro: sua correlação com as ações tem ficado historicamente próxima de zero em períodos longos, e tende a se tornar negativa justamente nas crises de bolsa, exatamente quando a diversificação mais importa.
O desvio padrão de uma carteira com dois ativos não depende apenas da volatilidade de cada componente, mas também de como eles se movem juntos:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
onde $w_1$ e $w_2$ são os pesos dos dois ativos, $\sigma_1$ e $\sigma_2$ suas respectivas volatilidades, e $\rho_{1,2}$ a correlação entre eles. Quando $\rho_{1,2}$ é baixa ou negativa, esse terceiro termo reduz a volatilidade total da carteira mais do que uma simples média ponderada das volatilidades individuais sugeriria. É o mesmo princípio por trás de qualquer carteira diversificada, aplicado aqui a um ativo que se move por razões diferentes das ações e dos títulos: demanda dos bancos centrais, percepção de porto seguro em momentos de tensão geopolítica, e uma oferta de mineração relativamente rígida no curto prazo.
Isso explica por que uma alocação de 5% ou 10% em ouro pode reduzir a volatilidade total de uma carteira de ações e títulos, mesmo que o ouro, isoladamente, seja mais volátil que os títulos e não pague nenhum cupom ou dividendo.
Quanto isso muda na prática: um exemplo ilustrativo
Para ver o efeito em números, tomemos uma carteira clássica com 60% em ações globais e 40% em títulos, e substituamos gradualmente uma parte por ouro, mantendo a proporção entre ações e títulos no capital restante.
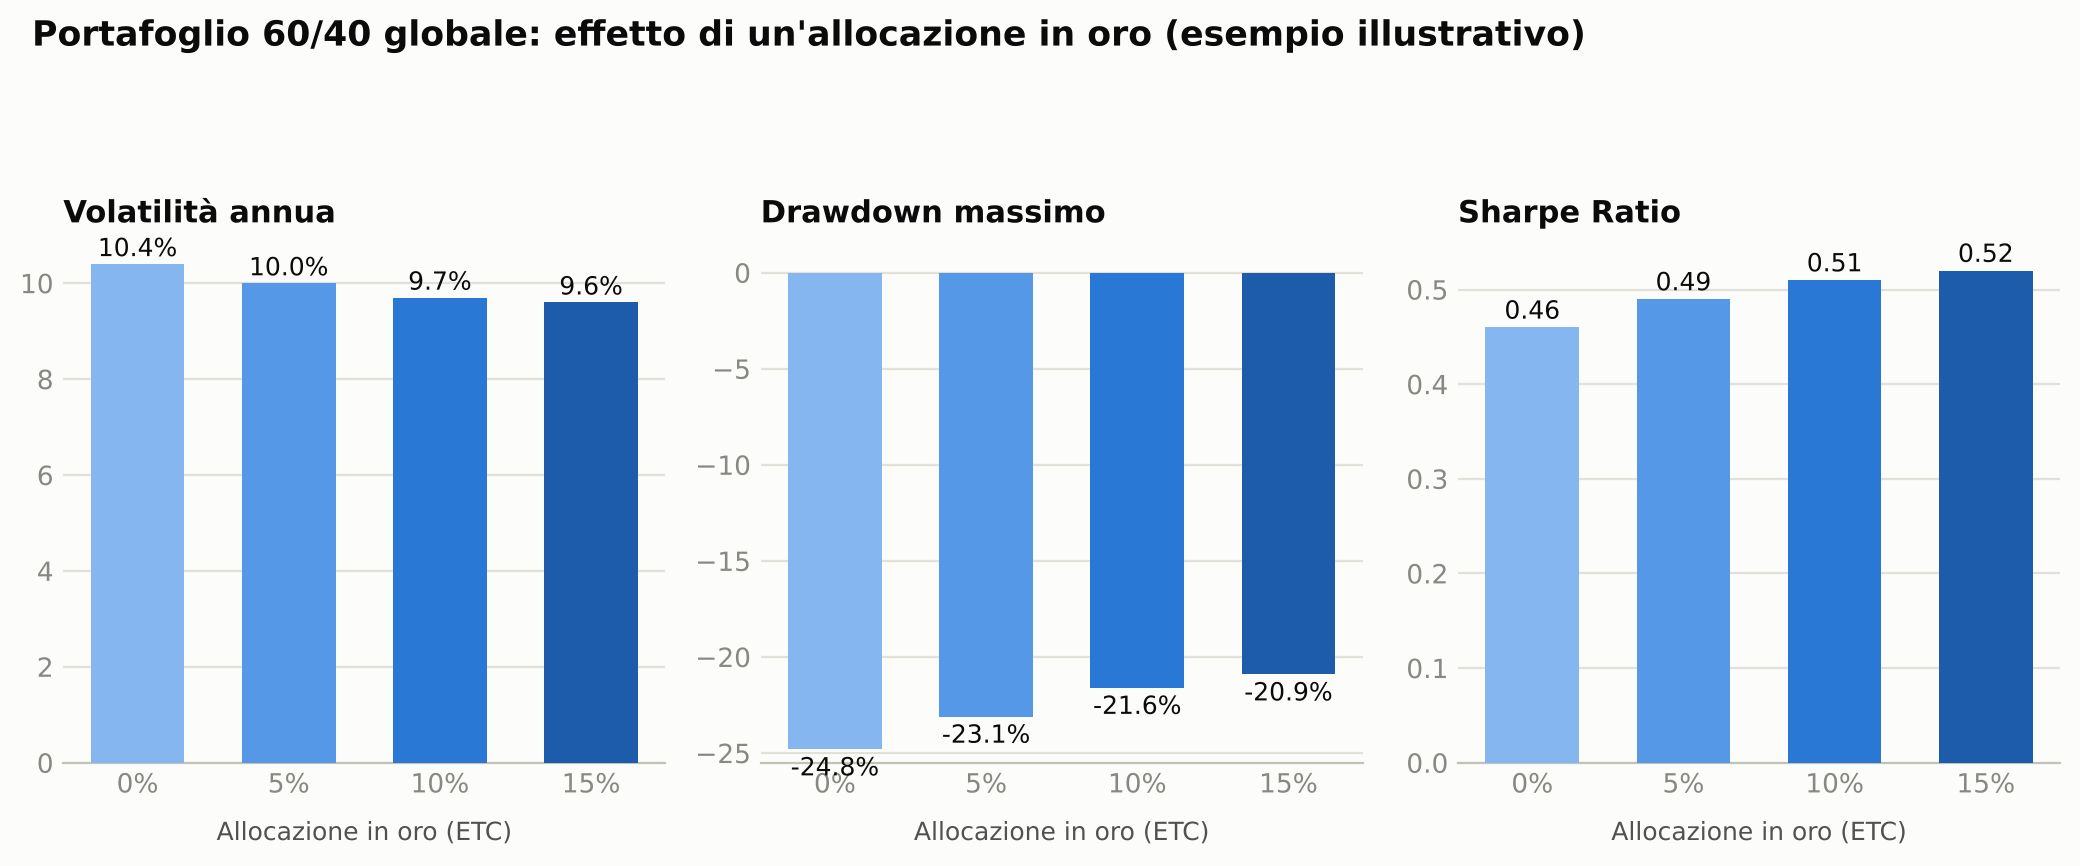
Os números são um exemplo ilustrativo construído sobre hipóteses de retorno, volatilidade e correlação de longo prazo entre ações globais, títulos agregados e ouro, não um backtest pontual de um único período histórico. Ainda assim, três coisas ficam claras, e são coerentes com o que já foi observado em diversos ciclos de mercado reais.
A volatilidade total cai de forma constante à medida que o ouro é adicionado, mesmo que o ouro isoladamente seja mais volátil que os títulos agregados. O drawdown máximo diminui de forma mais acentuada que a volatilidade média, porque o efeito diversificador do ouro tende a ser mais forte justamente nas fases de estresse agudo dos mercados acionários, quando a correlação entre ações e ouro costuma cair ainda mais. O Sharpe Ratio melhora até certo ponto, e depois os ganhos marginais diminuem: além de aproximadamente 10 a 15%, o efeito diversificador adicional tende a ser menos que proporcional, porque a carteira passa a depender cada vez mais de um único ativo que não é produtivo.
Nenhum desses números deve ser lido como previsão. Eles representam a ordem de grandeza do efeito que a baixa correlação do ouro produz sobre uma carteira diversificada, não um retorno garantido.
Ouro físico, ETC e mineradoras: três riscos diferentes
Nem todo instrumento que oferece “exposição ao ouro” se comporta da mesma forma, e tratá-los como intercambiáveis é um erro comum.
| Instrumento | O que você realmente possui | Risco adicional além do preço do ouro | Liquidez |
|---|---|---|---|
| Ouro físico (barras, moedas) | O metal em si | Nenhum, mas custos de custódia e seguro, spread de compra e venda amplo | Baixa, sem revenda imediata |
| ETC de ouro físico | Um instrumento de dívida garantido por ouro físico alocado | Risco de contraparte do emissor, geralmente marginal para grandes emissores | Alta, negociável em bolsa como uma ação |
| ETF de ações de mineradoras de ouro | Cotas de mineradoras listadas em bolsa | Risco operacional, de gestão e de alavancagem financeira das mineradoras, além do preço do ouro | Alta, mas com volatilidade bem maior |
Um ETF de mineradoras de ouro não substitui um ETC de ouro físico: historicamente, ele amplifica os movimentos do preço do ouro em ambas as direções, porque soma risco acionário e operacional sobre a commodity. Quem busca diversificação pura, com a menor correlação possível em relação ao restante da carteira de ações, encontra no ETC de ouro físico o instrumento mais coerente com esse objetivo. Quem busca uma exposição mais especulativa e com maior beta em relação ao preço do ouro pode considerar as mineradoras, sabendo que elas não diversificam da mesma forma.
A tributação do ouro: um detalhe que muda a comparação
Na Itália, diferentemente dos títulos públicos, os ganhos de capital obtidos com um ETC de ouro são tributados em 26% como redditi diversi, a mesma alíquota aplicada a ações e à maioria dos ETFs de ações, sem o benefício da alíquota reduzida de 12,5% reservada aos títulos públicos e equivalentes, e sem elegibilidade para um PIR. Em Portugal, as mais-valias obtidas com um ETC de ouro são tributadas à taxa autónoma de 28% sobre o ganho, o mesmo regime aplicado à generalidade dos instrumentos financeiros negociados em bolsa.
Isso não torna o ouro menos interessante como ferramenta de diversificação, mas é algo a considerar ao compará-lo com outros componentes defensivos da carteira: um título público de curto prazo e um ETC de ouro atendem a necessidades diferentes. O primeiro oferece renda previsível e certeza do capital no vencimento; o segundo oferece diversificação em relação ao risco acionário, sem nenhum cupom e sem garantia de resgate em uma data específica.
Quanto ouro alocar: os modelos de referência
Não existe uma porcentagem “correta” em termos absolutos, mas algumas carteiras historicamente conhecidas oferecem um ponto de referência útil.
A carteira All Weather de Ray Dalio aloca tipicamente cerca de 7,5% em ouro, dentro de uma estrutura pensada para performar de forma relativamente estável em diferentes cenários macroeconômicos (crescimento, recessão, inflação, deflação). A Permanent Portfolio criada por Harry Browne, mais extrema em sua lógica de proteção, chega a 25% em ouro, combinado em partes iguais com ações, títulos de longo prazo e caixa.
Para um investidor que constrói uma carteira diversificada com ETFs sem seguir nenhum desses modelos específicos, uma faixa entre 5% e 10% representa um ponto de partida razoável e amplamente utilizado na prática: suficiente para gerar um efeito diversificador mensurável sobre a volatilidade e o drawdown, sem que a carteira dependa excessivamente de um único ativo que não gera lucro, não paga dividendos e cujo preço reflete sobretudo dinâmicas de oferta e demanda, não fluxos de caixa corporativos.
A escolha final depende da visão macro do investidor, do restante da composição da carteira e de quanto peso se deseja dar à proteção contra cenários de crise aguda em relação ao crescimento de longo prazo.
Como a Wallible ajuda a verificar o impacto do ouro na sua carteira
Adicionar um ETC de ouro a uma carteira existente altera várias métricas ao mesmo tempo: volatilidade, drawdown máximo, Sharpe Ratio, correlação com as demais posições. Com a Wallible você pode carregar a composição da sua carteira, simular a inclusão de ouro com pesos diferentes e observar diretamente como as métricas de risco e retorno mudam, em vez de confiar numa estimativa genérica como a deste artigo.
Perguntas frequentes
Vale mais a pena comprar ouro físico ou um ETC de ouro?
Para a maioria dos investidores que buscam diversificação de carteira, um ETC de ouro físico é mais prático: negocia em bolsa com a mesma liquidez de um ETF, não exige custos separados de custódia ou seguro, e seu preço reflete em tempo real a cotação do metal. O ouro físico em barras ou moedas continua relevante para quem busca posse direta e tangível, independente do sistema financeiro, mas traz custos de custódia, spreads mais largos e menor liquidez.
Um ETC de ouro paga dividendos ou cupões?
Não. O ouro não gera fluxo de caixa, então um ETC de ouro não distribui dividendos nem cupões. O único retorno possível vem da variação do preço do metal ao longo do tempo, descontado o TER anual do instrumento.
Quanto ouro faz sentido numa carteira de iniciante?
Para quem está dando os primeiros passos numa carteira diversificada, focar primeiro num núcleo de ações globais de baixo custo (como um ETF MSCI World) costuma ser a prioridade. O ouro é uma posição satélite a considerar numa fase posterior, quando o núcleo da carteira já está sólido, tipicamente na faixa de 5% a 10% para quem decide incluí-lo.
O ouro protege mesmo contra a inflação?
No muito longo prazo, o ouro historicamente preservou seu poder de compra, mas no curto e médio prazo sua relação com a inflação é menos direta e menos confiável do que sugere o discurso comum: houve anos de inflação elevada em que o ouro teve desempenho ruim, e vice-versa. Seu papel mais bem documentado ao longo do tempo continua sendo o de diversificador frente ao risco acionário, não o de proteção automática e garantida contra a inflação.
Um ETC de ouro tem risco cambial para um investidor europeu?
Sim, indiretamente. O ouro é cotado internacionalmente em dólares americanos, então um ETC denominado em euros reflete também as oscilações do câmbio EUR/USD, além do preço do ouro em dólares, a menos que o instrumento específico seja protegido contra o câmbio (hedged), uma opção oferecida por alguns emissores, mas com um custo de proteção adicional.
Próximo passo
O ouro não é uma aposta no preço de amanhã, é uma ferramenta de diversificação cuja utilidade se mede pela correlação com o restante da carteira, não pelo desempenho do último ano.
Com a Wallible você pode:
- Analisar a sua carteira e testar como um ETC de ouro altera a volatilidade, o drawdown e o Sharpe Ratio da sua alocação atual
- Aprofundar a lógica das carteiras diversificadas no guia da carteira lazy
- Comparar o componente defensivo de renda fixa com o guia de depósito bancário, BTP e ETFs de obrigações na Itália
Guias relacionados
Home Bias: por que os investidores italianos sobreponderam a Itália
Home bias na Itália: por que tantas carteiras estão sobreexpostas à bolsa de Milão, quanto isso custa em diversificação …
Bond ladder com BTP: como construir uma escada de vencimentos para renda fixa
Como construir um bond ladder com BTP italianos para gerar renda fixa previsível: tributação de 12,5%, risco de crédito …
Alocação de ativos por idade: que carteira construir aos 30, 40 e 50 anos
Que combinação de ações e obrigações faz sentido aos 30, 40 ou 50 anos? Capital humano, glide path e regras práticas …