黄金屡创新高,但问题问错了方向
进入2026年以来,黄金多次刷新历史最高价,财经媒体几乎每周都在讨论它。一位同事说自己六个月前买入了黄金ETC,现在已经获得两位数的收益。很自然地,人们会想:现在是不是买入黄金的好时机。
这其实是个问错了方向的问题。拥有长期投资视野的投资者,不会只看今天的价格来决定该买什么,而是会看一项资产和自己已有的其他资产组合在一起时会如何表现。真正该问的不是"黄金还会继续涨吗",这个没人能预测,而是"黄金能否改善我投资组合的风险收益比,如果能,应该配置多少"。历史相关性和几个关键指标,远比任何财经头条更能回答第二个问题。
为什么欧洲没有真正的"黄金ETF"
在欧洲券商搜索"黄金ETF",实际找到的产品大多叫ETC,而不是ETF,这个区别不仅仅是叫法不同。
欧盟的UCITS基金监管框架,也就是欧洲ETF运作所依据的同一套规则,要求基金必须满足分散化要求,而单一实物商品根本无法满足这一点:UCITS基金不能把几乎全部资产投入一种不产生现金流的单一实物资产。这就是为什么欧洲的实物黄金敞口要通过ETC(交易所交易商品)来实现,这是一种由托管机构持有的实物黄金储备作抵押的担保债务工具,而不是持有一篮子分散资产份额的基金。
实际操作中,这个区别几乎感觉不到:贝莱德(iShares)、景顺(Invesco)或德银(Xtrackers)发行的黄金ETC在交易所交易的方式和ETF完全一样,有实时价格、ISIN代码,年化费率(TER)通常在0.12%到0.40%之间,具体取决于发行方。但从法律角度看,ETC本质上是一种担保债务工具,而不是基金,这意味着存在发行方的交易对手风险,值得投资者了解清楚,尽管市场上规模最大的实物黄金ETC都由经独立审计验证的、已分配的实物黄金全额支持。
真正重要的数学:不是收益率,而是相关性
黄金之所以出现在这么多机构投资组合中,并不是因为它"收益很高"。拉长到几十年的时间维度来看,黄金的历史回报率其实低于全球股票。真正的原因在别处:黄金与股票的历史相关性在长期中接近于零,而且往往在股市危机时变为负相关,恰恰是在最需要分散风险的时候。
双资产投资组合的标准差不仅取决于各自的波动率,还取决于它们之间如何共同变动:
$$\sigma_p = \sqrt{w_1^2 \sigma_1^2 + w_2^2 \sigma_2^2 + 2 w_1 w_2 \rho_{1,2} \sigma_1 \sigma_2}$$
其中 $w_1$ 和 $w_2$ 是两种资产的权重,$\sigma_1$ 和 $\sigma_2$ 分别是它们的波动率,$\rho_{1,2}$ 是两者之间的相关系数。当 $\rho_{1,2}$ 较低甚至为负时,这第三项会把投资组合的整体波动率压得比各资产波动率的简单加权平均更低。这正是所有分散化投资组合背后的同一个原理,只不过这里应用在一种驱动逻辑与股票和债券完全不同的资产上:央行购金需求、地缘政治紧张时期的避险属性,以及短期内相对刚性的矿产供给。
这就解释了为什么即便黄金本身的波动率高于债券、也不派发任何利息或股息,给股债组合配置5%或10%的黄金依然能够降低整体波动率。
实际影响有多大:一个示例性案例
为了用具体数字观察这种效果,我们取一个经典的60%全球股票、40%债券组合,逐步用黄金替换一部分,同时保持剩余资金中股债比例不变。
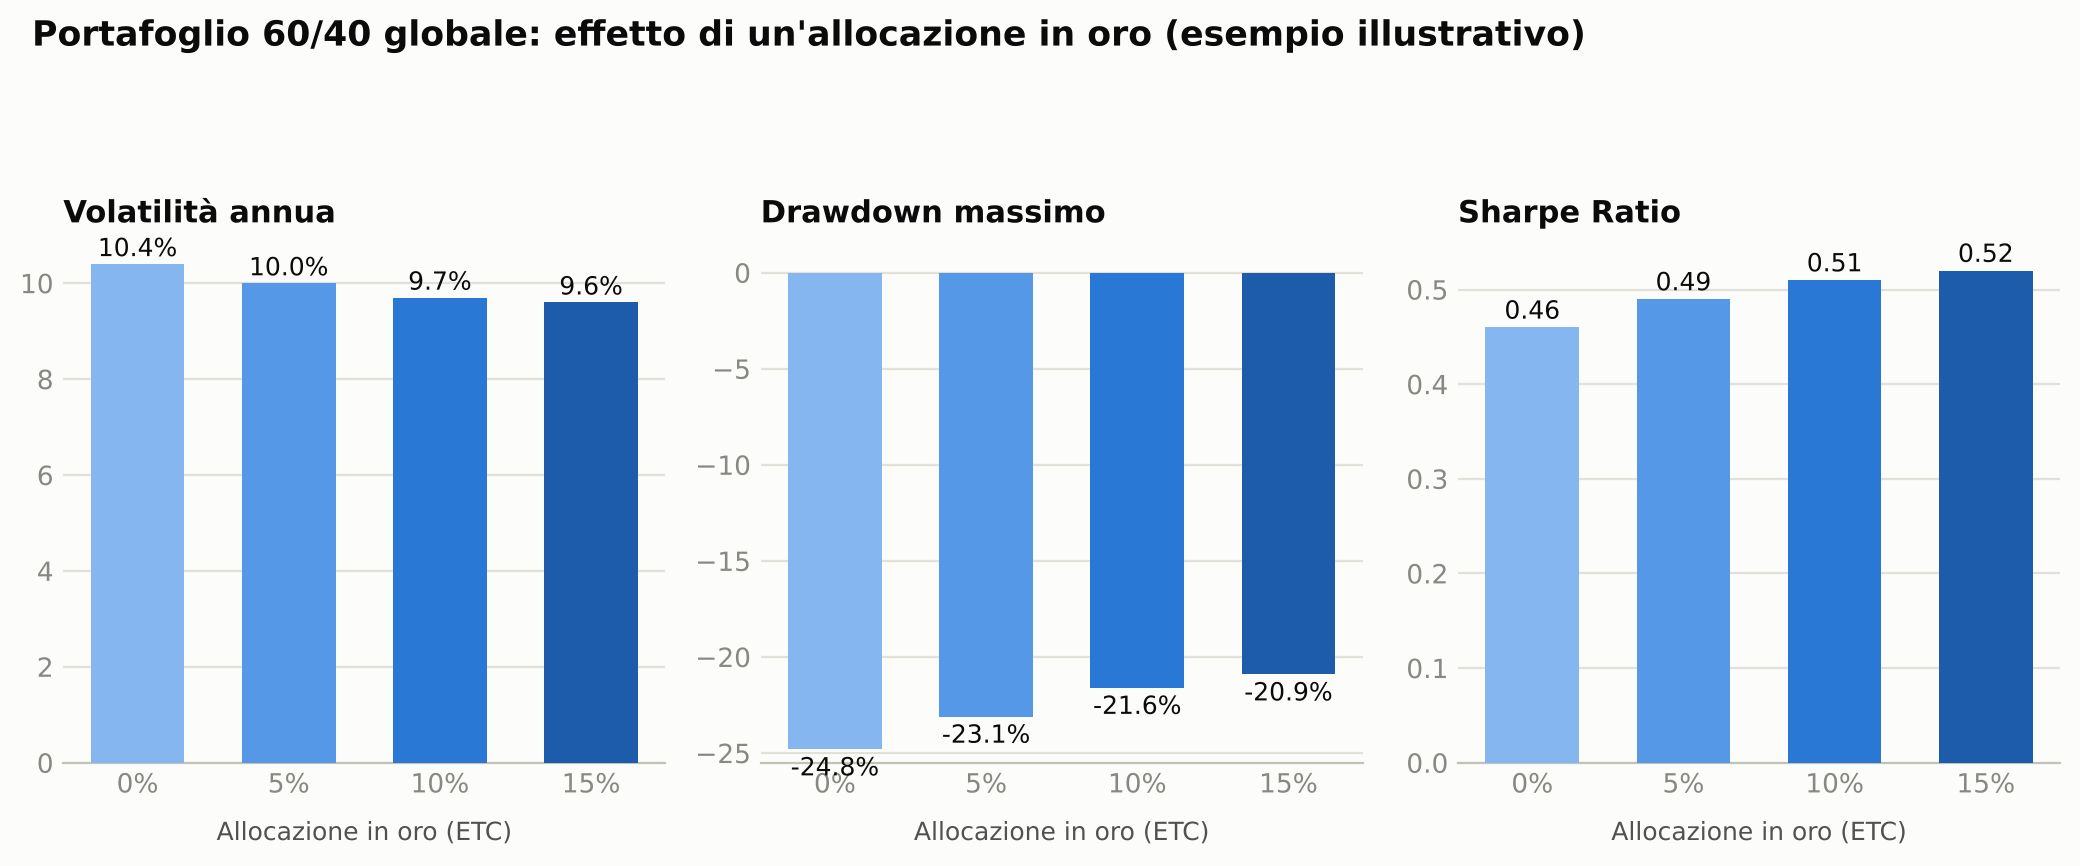
这些数字是基于全球股票、综合债券和黄金长期收益率、波动率与相关性假设构建的示例性案例,而不是针对某一具体历史区间的精确回测。即便如此,有三点依然清晰可见,而且与多个真实市场周期中观察到的情况一致。
随着黄金配置增加,整体波动率持续下降,即使黄金单独来看的波动率高于综合债券。最大回撤的降幅比平均波动率的降幅更明显,因为黄金的分散化效果往往在股市剧烈承压时最为突出,此时股票与黄金的相关性常常进一步走低。夏普比率在一定范围内持续改善,之后边际收益递减:大约超过10%到15%之后,额外的分散化效果往往不再呈等比例增长,因为投资组合开始越来越依赖单一一种不产生收益的资产。
这些数字都不应被当作预测。它们展示的是黄金低相关性对分散化投资组合所产生影响的大致量级,而不是有保证的回报。
实物黄金、ETC与黄金矿业股:三种不同的风险
并非所有号称提供"黄金敞口"的工具表现都一样,把它们当作可以互相替代是常见的误区。
| 工具 | 你实际拥有的是什么 | 相对于金价之外的额外风险 | 流动性 |
|---|---|---|---|
| 实物黄金(金条、金币) | 金属本身 | 没有额外风险,但有保管和保险成本,买卖价差较大 | 低,无法立即变现 |
| 实物黄金ETC | 由已分配实物黄金担保的债务工具 | 发行方交易对手风险,对大型发行方来说通常很小 | 高,像股票一样在交易所交易 |
| 黄金矿业股ETF | 上市矿业公司的股份 | 除金价外,还有矿企自身的运营、管理和财务杠杆风险 | 高,但波动率明显更大 |
黄金矿业股ETF不能替代实物黄金ETC:历史上它会在金价上涨和下跌两个方向上都放大波动,因为它在商品本身之上叠加了股票风险和经营风险。追求纯粹分散化、希望与股票投资组合其余部分相关性尽可能低的投资者,会发现实物黄金ETC更符合这一目标。而希望获得更高弹性、更投机性敞口的投资者可以考虑矿业股,但要清楚它们的分散化效果并不相同。
黄金的税务处理:一个会改变比较结果的细节
在意大利,与政府债券不同,黄金ETC实现的资本利得按照"其他所得"(redditi diversi)类别征收**26%**的税,这与股票和大多数股票型ETF的税率相同,无法享受政府债券及同类工具享有的12.5%优惠税率,也不符合PIR免税储蓄计划的资格。在中国内地及香港等市场,黄金相关产品的具体税务处理因产品结构、交易所和投资者身份而异,建议投资前向具体经纪商或税务顾问核实。
这并不会削弱黄金作为分散化工具的吸引力,但在与投资组合中其他防御性资产比较时值得留意:短期政府债券和黄金ETC服务于不同的目的。前者提供可预期的收益和到期时确定的本金,后者则在没有任何利息、也没有固定到期赎回保证的情况下,提供相对股票风险的分散化效果。
该配置多少黄金:几个参考模型
并不存在一个绝对"正确"的百分比,但一些历史上知名的投资组合提供了有用的参考。
雷·达利欧(Ray Dalio)的全天候(All Weather)投资组合通常将约7.5%配置于黄金,其整体结构旨在不同宏观经济环境(增长、衰退、通胀、通缩)下都能相对稳定地表现。哈里·布朗(Harry Browne)设计的永久投资组合(Permanent Portfolio)在防御逻辑上更为极端,黄金配置比例高达25%,与股票、长期债券和现金各占四分之一。
对于用ETF构建分散化投资组合、但并不遵循以上任何一种特定模型的投资者而言,**5%到10%**这个区间在实践中是一个合理且被广泛采用的起点:足以在波动率和最大回撤上产生可衡量的分散化效果,同时又不会让投资组合过度依赖一种不产生盈利、不派发股息,其价格主要反映供需动态而非企业现金流的单一资产。
最终的配置比例取决于投资者的宏观判断、投资组合其余部分的构成,以及相对于长期增长,投资者愿意为应对极端危机情景的保护赋予多大权重。
Wallible如何帮你验证黄金对投资组合的影响
在现有投资组合中加入黄金ETC会同时改变多项指标:波动率、最大回撤、夏普比率,以及与其他持仓的相关性。借助Wallible,你可以导入自己投资组合的持仓构成,模拟以不同权重加入黄金后的变化,直接观察风险和收益指标如何变动,而不必依赖本文中这类通用的示例估算。
常见问题
买实物黄金好,还是买黄金ETC好?
对大多数追求投资组合分散化的投资者而言,实物黄金ETC更实用:它在交易所交易,流动性与ETF相当,无需额外承担保管或保险成本,价格也能实时反映金属行情。实物黄金,无论是金条还是金币,对那些希望直接、实实在在持有黄金、脱离金融体系的投资者仍有意义,但会带来保管成本、更大的买卖价差以及更低的流动性。
黄金ETC会派发股息或利息吗?
不会。黄金本身不产生任何现金流,因此黄金ETC既不派发股息,也不支付利息。唯一可能的收益来自金属价格随时间的变化,再扣除该工具每年的TER费率。
新手投资组合里配置多少黄金比较合适?
对于刚开始搭建分散化投资组合的投资者来说,优先打造一个低成本的全球股票核心仓位(例如MSCI世界指数ETF)通常才是重点。黄金属于卫星仓位,适合在核心仓位已经稳固之后再考虑加入,对于决定配置黄金的投资者来说,比例通常在5%到10%之间。
黄金真的能对抗通胀吗?
从很长的时间跨度看,黄金历史上确实维持了购买力,但在短期和中期,它与通胀之间的关系并不像普遍说法那样直接和可靠:曾经有通胀高企的年份黄金表现不佳,也有相反的情况。黄金在时间维度上记录最充分、最被验证的作用,始终是分散股票风险,而不是自动、有保证的通胀对冲工具。
对欧洲投资者而言,黄金ETC是否存在汇率风险?
是的,存在间接的汇率风险。黄金在国际上以美元计价,因此一只以欧元计价的ETC,除了反映以美元计的金价变化外,也会反映欧元兑美元汇率的波动,除非该具体产品做了货币对冲(hedged),部分发行方提供这一选项,但会产生额外的对冲成本。
下一步
黄金不是一场押注明天价格的赌局,而是一种分散化工具,它的价值体现在与投资组合其余部分的相关性上,而不是去年的表现上。
借助Wallible,你可以:
- 分析你的投资组合 ,测试黄金ETC将如何改变当前配置的波动率、最大回撤和夏普比率
- 通过“懒人投资组合"指南 深入了解分散化投资组合的构建逻辑
- 通过“银行存款、BTP与债券ETF"指南 ,比较投资组合中防御性债券部分的选择