满月红包该放在哪里
孩子出生后的几个月里,红包陆续到来:爷爷奶奶、叔叔阿姨、教父教母、同事朋友。算下来,父母手里往往有2,000、3,000欧元,有时甚至5,000欧元,都是"给孩子的"。在意大利,最常见的做法是开一个邮政储蓄存折,然后一直放到孩子18岁。
这样做当然不会丢钱,钱一直都在。但利率几乎为零,而通胀平均每年2%,十八年后这笔钱的购买力会比今天缩水大约30%。想要做得更好的父母很快会遇到一个实际障碍:你不能直接用自己券商的App以孩子的名义买ETF。必须开设一个专门的账户,登记在未成年人名下,而且规则和普通账户不一样。
这篇指南讲的是如何切实地为孩子投资:有哪些工具可选,账户登记在未成年人名下后有什么不同,一个小额定投坚持十八年能积累多少,以及孩子成年那天会发生什么。
用ETF为孩子投资:为什么投资期限决定一切
成年人的理财目标,期限大多不确定或者偏短:五年后买房,三年后换车,退休虽然还有二三十年,但一旦失业,投入就可能中断。为新生儿存钱则完全不同。最短期限就是十八年,如果这笔钱将来用于上大学或首次购房,期限还会更长,而在此期间没有人需要动用它。
这一点影响巨大。股票的波动之所以吓人,是因为一年之内可能亏掉30%甚至40%,2008年和2020年3月就是例子。但放到十八年的维度上,全球股市的历史数据讲的是另一个故事:自1970年以来,含股息再投资的MSCI World指数,在任何连续十八年的区间里,名义收益都没有出现过亏损。这不能保证未来,但说明时间站在能够等待的人一边。
正因如此,对六十岁的人来说过于激进的高股票配置甚至全股票配置,用在新生儿的资金上却是站得住脚的选择。真正的风险不是某一年的暴跌,而是在错误的时间被迫卖出。而一个三岁的孩子,根本没有任何理由要卖出。
需要补充一点:期限会随着时间推移而缩短。从出生开始的定投还有十八年;从十二岁开始的只剩六年。在计划用钱之前的最后三四年,可以逐步把一部分资金转向波动较小的工具,这和任何有明确到期日的目标是同一个道理。
未成年人证券账户:实际是怎么运作的
未成年人不能签订合同,因此无法自己开户。账户由父母以法定代理人身份开立,但账户和证券的所有人是孩子本人,使用孩子的税号。存进去的钱在法律上就属于孩子。
意大利《民法典》第320条区分了两类行为:日常管理行为,父母可以自由进行;非常管理行为,则需要获得监护法官(giudice tutelare)的批准。收回本金和再投资属于后者。实际操作中:
- 存入资金到未成年人账户,任何时候都可以;
- 投资取决于金融机构:有些银行允许直接对分散化工具做定投,无需任何手续,有些银行则在首次购买国债以外的证券时就要求法官批准;
- 卖出和取款几乎总是需要监护法官批准,且申请理由必须符合未成年人的利益(例如医疗、教育等支出)。
申请批准既不复杂也不昂贵,但需要时间。实际结论很明确:未成年人账户适合存放长期不动的资金,而不适合两年后可能要用来给孩子做牙齿矫正的钱。
选择开户机构之前,最好书面询问三件事:是否提供未成年人证券账户,哪些工具无需批准即可购买,固定费用是多少。不同银行的答复差别很大,有些网络券商则根本不提供这项服务。
储蓄存折、未成年人储蓄债券还是ETF定投:对比
意大利最常见的三种方案,特点截然不同。
| 储蓄存折 | 未成年人储蓄债券(Buono Minori) | 全球股票ETF定投 | |
|---|---|---|---|
| 收益 | 接近于零 | 固定,认购时即确定 | 浮动,历史上更高 |
| 名义亏损风险 | 无 | 无(国家担保) | 有,短期内尤为明显 |
| 税率 | 利息征税26% | 12.5% | 资本利得征税26% |
| 印花税 | 平均余额超过5,000欧元时每年34.20欧元 | 储蓄债券总额不超过5,000欧元时免征 | 每年按市值的0.20% |
| 抵御通胀 | 几乎没有 | 部分 | 长期来看历史表现良好 |
| 灵活性 | 高 | 可提前赎回,但收益降低 | 卖出需经批准 |
储蓄存折适合存放短期内可能用到的小额资金。作为十八年的积累工具,它几乎注定会损失购买力。
意大利邮政(Poste Italiane)的未成年人储蓄债券(Buono dedicato ai minori)值得比通常更多的关注。它在孩子满18岁时到期,持有期越长利率越高:在2026年秋季发行的批次中,孩子出生后头几年认购的,到期年化收益最高可达5%(税前)。它和国债一样按12.5%征税,并且在一定额度内不计入ISEE(意大利家庭经济状况指标)。以目前的利率,只要持有到期,它是一个很有竞争力的选项。利率每次发行都会调整,认购时需要核实。
全球股票ETF定投的预期收益最高,但没有任何保证。在三种方案中,只有它在不利情况下,最终金额可能低于投入的本金。
算一笔账:每月100欧元,坚持18年
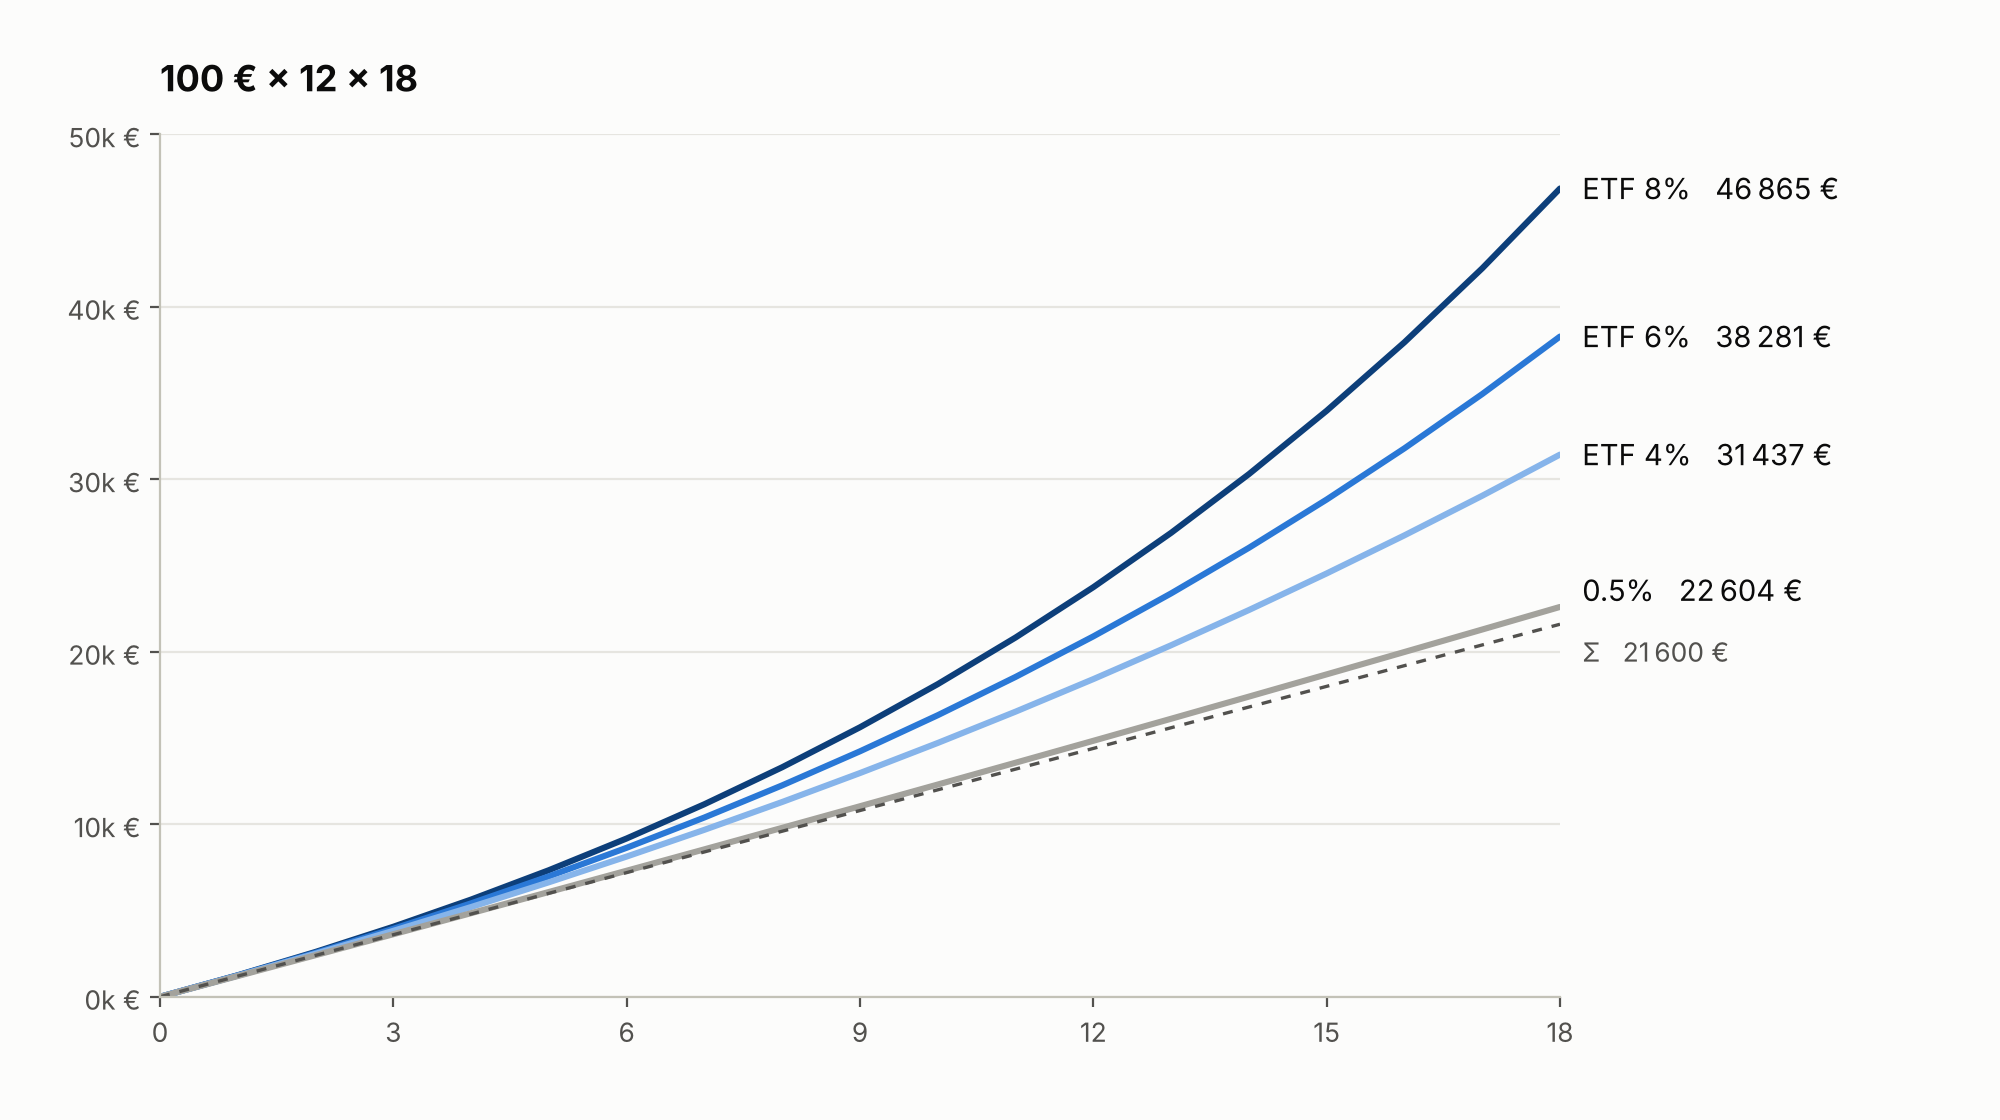
假设父母从孩子出生起每月存入100欧元,直到孩子18岁:一共216笔,合计21,600欧元。我们把利率0.5%的储蓄存折,与全球股票ETF定投在三种年化收益假设下(已扣除基金费用)进行对比:
- 4%:保守情景,低于全球股市的长期历史平均水平;
- 6%:中性情景,接近以欧元计价的全球股票组合的历史收益;
- 8%:乐观情景,与某些表现特别好的十八年区间相当。
最终金额用年金终值公式计算:
$$FV = R \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)$$
其中 $R$ 为每月投入金额,$i$ 为等效月利率,$n$ 为月数。代入四种情景:
| 情景 | 18岁时的税前金额 | 扣除26%资本利得税后的金额 |
|---|---|---|
| 储蓄存折 0.5% | 22,604 € | 约 22,340 € |
| ETF 4% | 31,437 € | 28,880 € |
| ETF 6% | 38,281 € | 33,944 € |
| ETF 8% | 46,865 € | 40,296 € |
在中性情景下,同样的投入,定投比储蓄存折多给孩子留下约11,600欧元。但更关键的数字在别处。按平均2%的通胀计算,储蓄存折里的22,340欧元在孩子18岁时只相当于今天的约15,600欧元:孩子拿到的购买力,比当初为他存下的还少。中性情景下定投的33,944欧元,相当于今天的约23,800欧元,不仅守住了购买力,还有所增长。
以上数字没有计入证券账户每年0.20%的印花税(在中性情景下会让结果减少几百欧元),也没有计入可能的托管费或交易佣金。对每月100欧元的定投来说,如果机构每笔交易收取固定佣金,影响会非常大:100欧元扣掉5欧元佣金,相当于每个月白白损失5%。选择账户时,这是首先要查看的一项。
如果是一次性投入呢?
一次性投入时,对比结果会不同。出生时投入3,000欧元,5%(税前)的未成年人储蓄债券在孩子18岁时税后约为6,690欧元;年化6%的股票ETF税后约为7,120欧元。中性情景下两者差距不大,而储蓄债券完全没有风险。对于厌恶风险的父母,把两者结合是合理的做法:初始的一笔钱买储蓄债券,每月的投入做ETF定投。
税务:账户登记在孩子名下有什么不同
就税率而言,没有任何区别。ETF的资本利得按26%征税,国债和邮政储蓄债券按12.5%征税,和成年人完全一样。关于ETF税务的具体规则,请参阅意大利ETF税务指南 。
区别在其他方面,其中一些对未成年人账户有利。
税务身份是独立的。 孩子账户上产生的资本损失留在孩子自己的税务亏损抵扣额度(zainetto fiscale)里,不会和父母的混在一起。
钱本来就是孩子的。 在未成年人账户上增值的资金不属于父母的财产。将来不需要通过赠与转移,也不会计入父母的遗产。意大利父母对子女的赠与,每个子女100万欧元以内免税,所以这很少是税务问题,但从一开始就明确归属,可以避免日后的争议和繁琐手续。
要考虑ISEE。 同住子女的金融资产会计入家庭的ISEE。国债和邮政储蓄债券合计50,000欧元以内可以排除在外,ETF则全额计入。对于需要申请与ISEE挂钩的福利(如奖学金、学费减免)的家庭,这一点需要权衡。
另一种做法:放在自己的投资组合里,单独标记
很多父母选择更简单的方式:以自己的名义投资,同时记下其中有一部分是"留给孩子的"。这种做法完全合法,优缺点也很明确。
| 登记在未成年人名下的账户 | 父母组合中的一部分 | |
|---|---|---|
| 所有权 | 属于孩子 | 属于父母 |
| 卖出和取款 | 需经监护法官批准 | 自由 |
| 机构选择 | 有限 | 任何券商 |
| 费用 | 往往更高 | 与自己的账户相同 |
| 转给孩子 | 18岁时自动 | 将来需要赠与 |
| 这笔钱被挪作他用的风险 | 低 | 高 |
最后一行最重要。灵活性只有在你有自律不去使用它时才是优势。放在父母组合里的子女资金,同时也是遇到意外开支、换车或装修时随时可以动用的钱。选择这种方式的父母,最好用一个单独的账户或证券托管账户,把这部分当作一个独立的组合来跟踪。
孩子18岁时会发生什么
孩子18岁生日那天,账户就完全归孩子掌控。父母失去任何签字权,孩子当天就可以全部卖出,不需要征得任何人同意。
所以光有钱还不够,还需要一个计划。计划包括:如何告诉孩子(很多家庭在孩子14或15岁时就开始谈,让他们看账户的走势),共同明确用途(上大学、买房、创业),以及让孩子掌握看懂自己资产的基本知识。一个从没看过对账单就拿到35,000欧元的18岁年轻人,和一个多年来跟踪自己的定投、亲眼看到20%的下跌在几年内收复的年轻人,做出的决定会截然不同。
这或许是为孩子投资最被低估的价值:不只是那笔钱,还有言传身教。一个看着复利发挥作用长大的孩子,学到的是学校里很难教给他的东西。
选择哪只ETF
对于十八年的期限,最合理的选择也是最简单的:一只累积型全球股票ETF,自动把股息再投资,不产生需要处理的应税现金流。一只跟踪MSCI World的ETF,或者为了更广泛的分散,跟踪MSCI ACWI或FTSE All-World的ETF,年费率(TER)低于0.25%,一只工具就能覆盖数十个国家的数千家公司。
再加上其他ETF,比如行业或主题ETF,对这类目标很少能改善结果,反而让管理更复杂,尤其是在每次卖出都需要批准的账户上。关于简单、低维护组合的思路,可以从懒人投资组合 这篇指南开始。
最后,要警惕银行和保险代理推销的"儿童保单":它们往往是投资型保险产品,年费用远高于ETF。十八年下来,差距可能达到数千欧元。详细对比请参阅投连险与ETF 一文。
常见问题
可以为未成年子女开立ETF定投吗?
可以,通过登记在未成年人名下、由父母以法定代理人身份开立的证券账户。并非所有银行和网络券商都提供这项服务,而且哪些购买无需监护法官批准,各机构的规定也不一样。
投资未成年人的钱需要监护法官批准吗?
存入不需要。卖出证券和取款几乎总是需要。新的买入取决于银行的做法:有些银行对国债以外的投资就要求批准,有些则允许对ETF定投而不需要任何手续。
未成年人储蓄债券和ETF定投哪个更划算?
取决于对风险的承受能力。储蓄债券提供固定且有保证的收益,以目前的利率,持有到期很有吸引力。ETF定投的预期收益更高,但不确定。很多家庭把两者结合:初始资金买储蓄债券,每月投入做定投。
每月100欧元坚持18年,能积累多少?
累计投入21,600欧元,按4%到8%的年化收益计算,税后最终金额约为28,900欧元到40,300欧元(未扣印花税)。在6%的中性情景下,税后约为34,000欧元。
登记在子女名下的储蓄会计入ISEE吗?
会。属于家庭成员的子女的金融资产计入ISEE。国债和邮政储蓄债券合计50,000欧元以内可以排除,而ETF全额计入。
下一步
为孩子投资不需要很多钱。需要的是尽早开始,选一只简单、低成本的工具,然后让时间发挥作用,而时间正是新生儿最充裕的资源。
使用Wallible,你可以:
- 模拟一只全球ETF的定投 ,设定十八年的期限,看看在不同历史情景下收益和回撤如何变化
- 把孩子的账户当作一个独立的组合来跟踪,查看它自己的风险指标
- 阅读一次性投资还是定投 一文,深入了解分期投入与一次性投入的选择
- 试用免费ETF组合模拟器 ,比较不同的工具组合